
Sie möchten Ihr Verfahren vorbereiten? Auf der Produktseite finden Sie den nächsten Schritt zur persönlichen Prüfung.
Fachkommentar und Primärquellen
Die rechtliche Grundlage zum Nachlesen.
Frage oder Begriff eingeben und auf „Suchen“ klicken. Der vollständige Fachkommentar bleibt darunter lesbar.
Unterlagen-Checkliste
Ihre Unterlagenliste als PDF.
Wählen Sie Pensionsart, Nachweisweg und Familienkonstellation. Ihre Vorbereitungsliste öffnet sich als PDF in einem neuen Tab.
Kostenlos und ohne Anmeldung. Die Auswahl wird in Ihrem Browser verarbeitet.
Ihre Vorbereitungsliste
Fischer & Cie. · Fachwissen aus Panama
Der vollständige Fachkommentar von Karen Dorcy, LL.M., Abogada zum Pensionado Visa Panama. Voraussetzungen, Nachweise, Verfahren, Kosten und Folgefragen mit nachvollziehbaren Quellen.
Digitale Lesefassung des Whitepapers · Fassung 1.0 · Rechtsstand 26. August 2026
WHITE PAPER
Pensionado Visa Panama
Jubilado y Pensionado
Rechtsrahmen, Voraussetzungen, Verfahren, Kosten und Risiken für Antragsteller aus Deutschland, Österreich und der Schweiz
Karen Dorcy, LL.M.
Abogada, República de Panamá · Idoneidad No. 10179
Version 1.0 · Rechtsstand 26. August 2026
Rechtlicher Hinweis, Umfang und Aktualität
Dieses White Paper informiert allgemein über die panamaische Aufenthaltskategorie Jubilado y Pensionado. Maßgeblich sind die spanischsprachigen Originalnormen, die veröffentlichten Anforderungen des Servicio Nacional de Migración und die behördliche Entscheidung im Einzelfall. Die Darstellung bildet den bis zum 26. August 2026 geprüften Rechts- und Behördenstand ab und ersetzt keine Prüfung eines konkreten Dossiers.
Rechtliche Abgrenzung. Gegenstand ist das Recht der Republik Panama. Die Pensionado-Residencia ist weder eine allgemeine Arbeitserlaubnis noch eine steuerliche Einordnung, Bankannahmezusage, Zollfreigabe oder Einbürgerung. Folgefragen werden nur insoweit dargestellt, wie panamaisches Recht und panamaische Behörden betroffen sind.
Das Dokument enthält keine Auswanderungsberatung im Sinne des deutschen Auswandererschutzrechts und keine Bewertung, ob ein Wegzug aus Deutschland, Österreich oder der Schweiz persönlich oder wirtschaftlich empfehlenswert ist. Es enthält auch keine Beratung zu deutschem, österreichischem oder schweizerischem Steuer-, Sozialversicherungs-, Renten-, Melde-, Erb-, Staatsangehörigkeits- oder sonstigem Recht. Dafür sind die jeweils zuständigen Berufsträger einzubeziehen.
Autorin ist Karen Dorcy, LL.M., Abogada der Republik Panama, Idoneidad No. 10179. Die Darstellung folgt einer juristischen Prüfungsreihenfolge: Rechtsgrundlage, Tatbestand, Nachweis, Verfahren, Rechtsfolge und Risiko.
Methodik und Quellenhierarchie
Tabelle 1 · Quellenhierarchie und Aussagequalität
| Rang | Quellentyp | Funktion im White Paper |
|---|---|---|
| 1 | Gesetz, Decreto Ley, Decreto Ejecutivo und Gaceta Oficial | Tatbestand, Schwellen, Fristen, Befreiungen, Rechtsfolgen und Grenzen. |
| 2 | Aktuelle SNM-Checkliste und amtliche Behördeninformation | Gegenwärtige Einreichungsunterlagen und veröffentlichter Verwaltungsablauf. |
| 3 | Fachspezifische Behördenquellen von MITRADEL, DGI, Aduanas, Tribunal Electoral oder ACODECO | Arbeits-, Steuer-, Einfuhr-, Identitäts- und Verbraucherfragen. |
| 4 | Anwaltliche Planung | Vorbereitung, Reihenfolge, Puffer und Risikosteuerung; ausdrücklich keine Rechtsnorm. |
Jede wesentliche rechtliche Aussage, Frist, Geldschwelle und gesetzliche Vergünstigung wird einem Quellenkürzel [P1] bis [P25] zugeordnet. Marktangaben, Blogs und Relocation-Seiten werden nicht als Rechtsquellen verwendet. Offene Punkte, nicht konsolidierte Änderungsketten und bloße Portalnachweise werden als solche gekennzeichnet.
Executive Summary: elf belastbare Kernaussagen
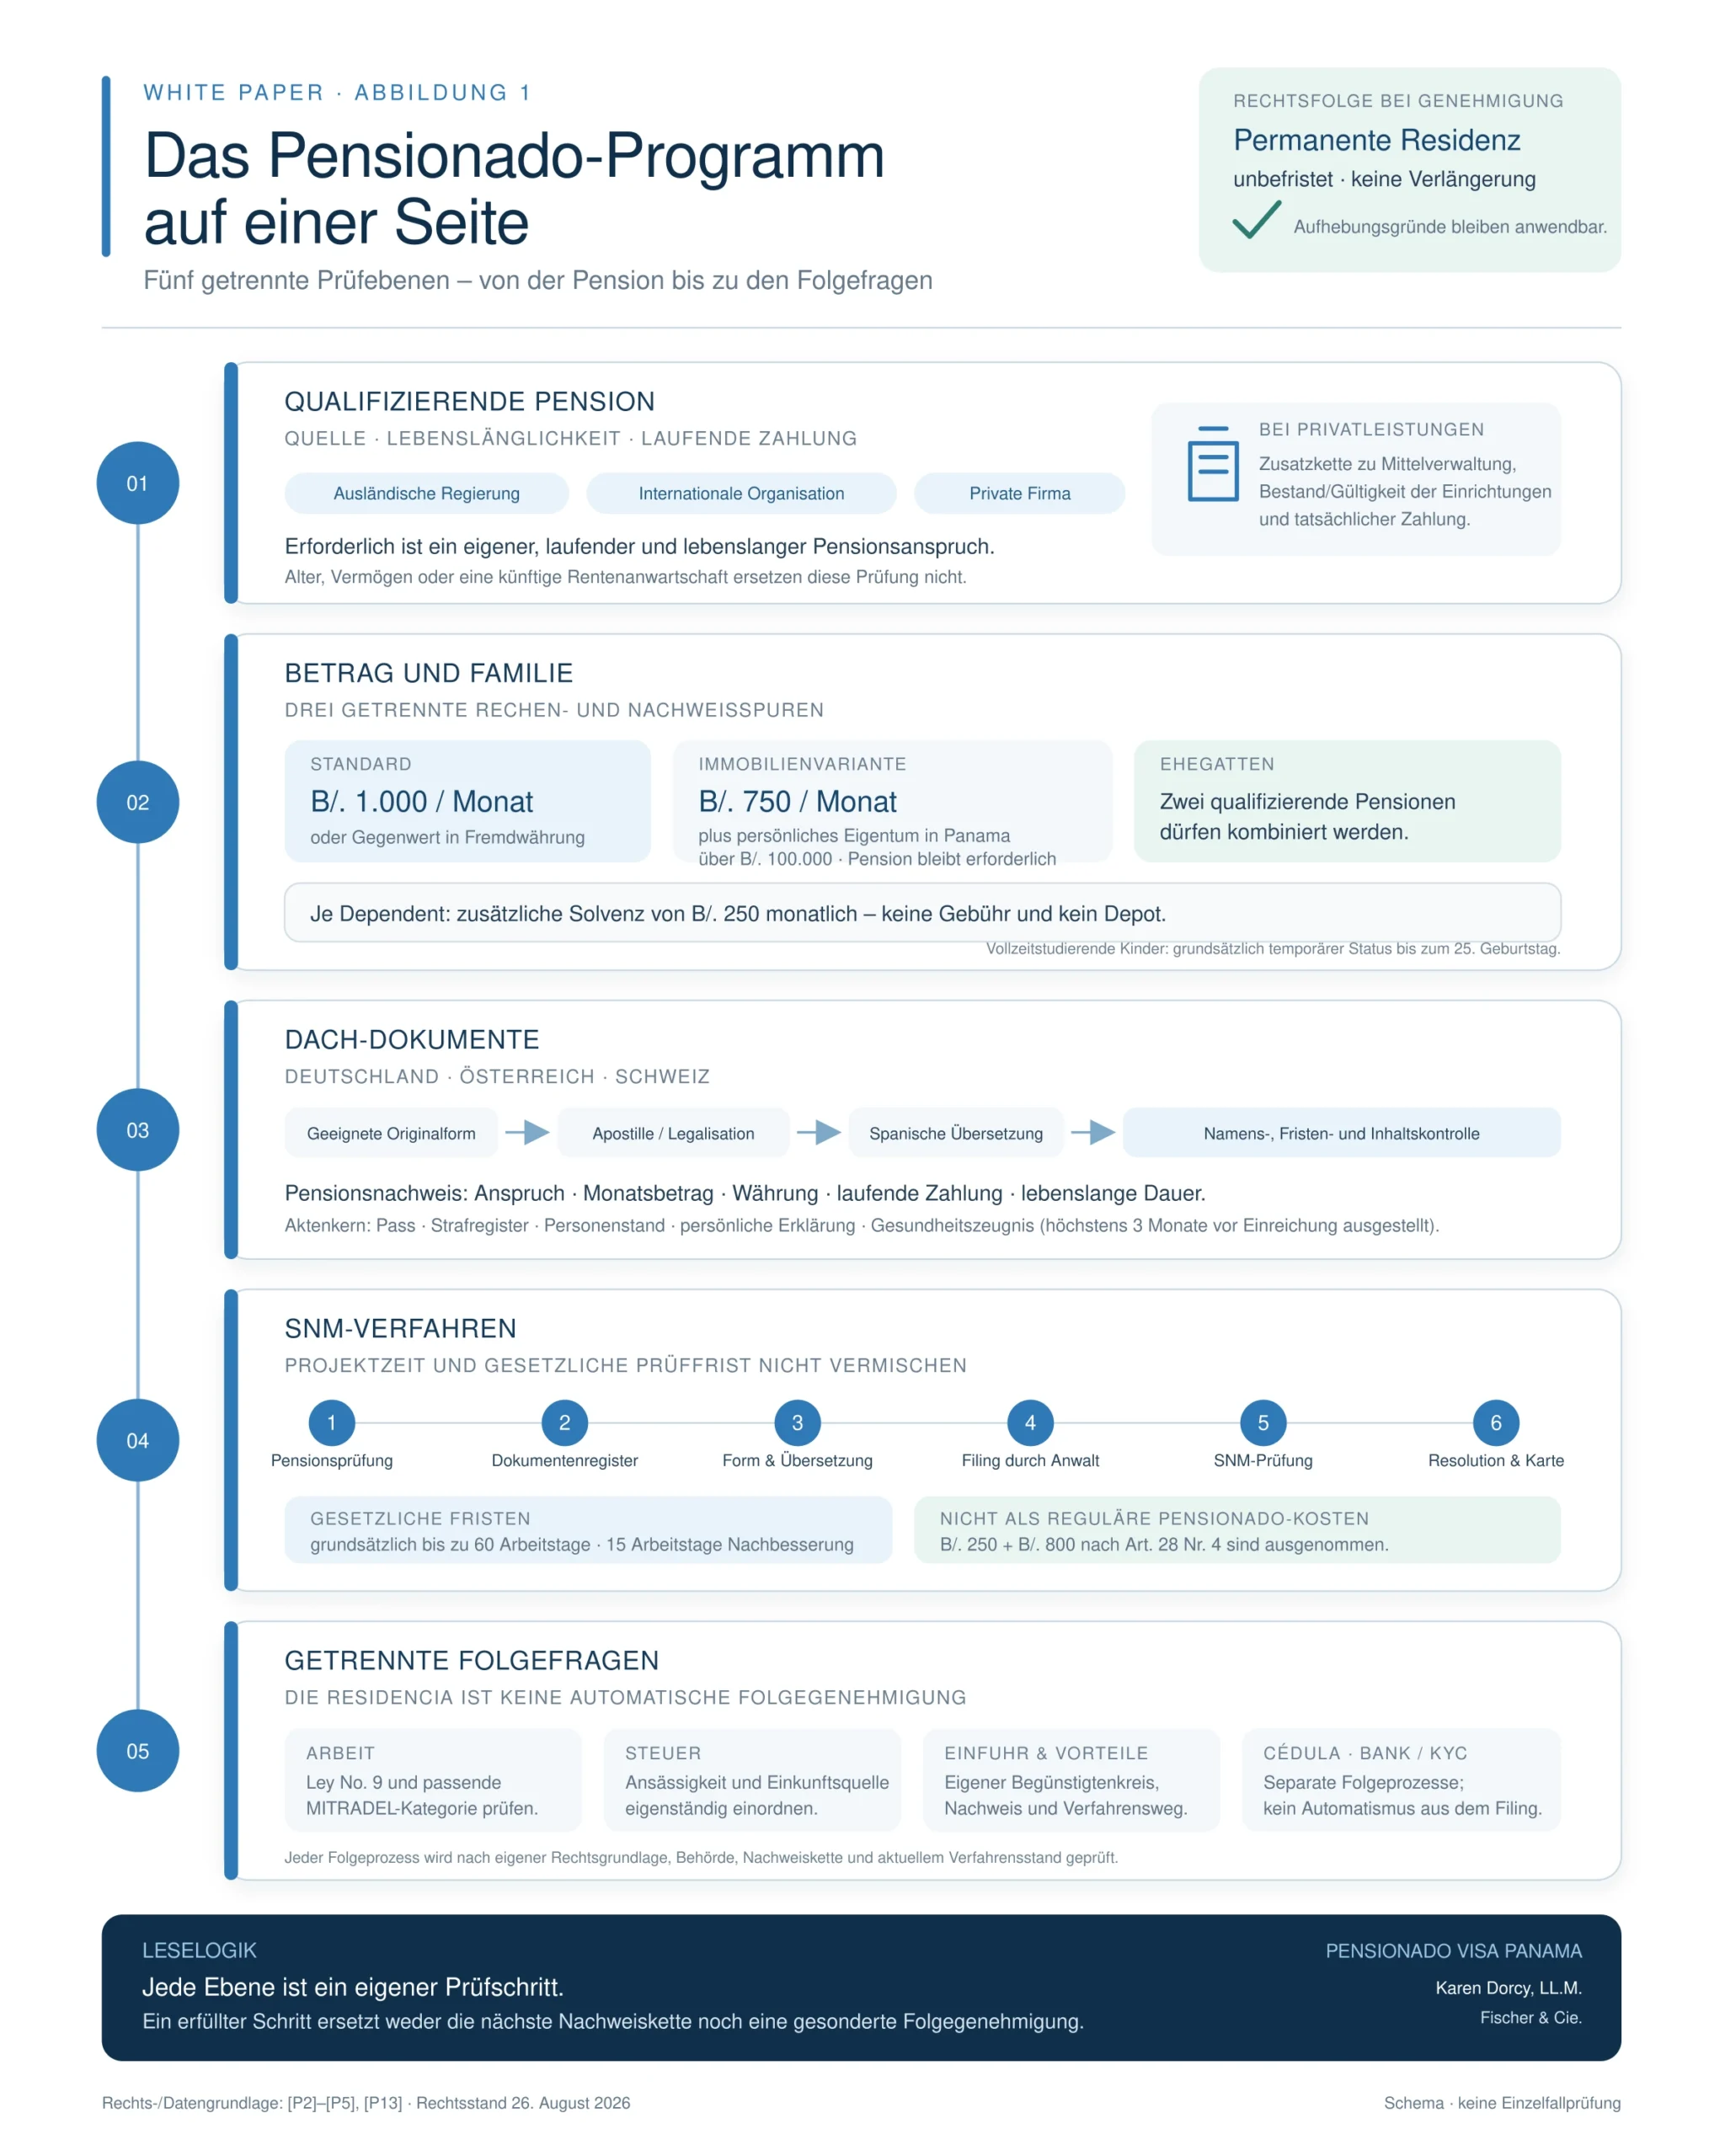
Jubilado y Pensionado ist eine besondere Kategorie der permanenten Residenz. Art. 203 in der Fassung von 2009 und die aktuelle SNM-Checkliste beschreiben eine unbefristete Gewährung ohne Verlängerung. Aufhebungsgründe bleiben anwendbar. [P2]–[P4], [P13]
Erforderlich ist eine lebenslange Pension oder Jubilación einer ausländischen Regierung, internationalen Organisation oder privaten Firma. Eine Rentenanwartschaft, ein Depot oder eine befristete Auszahlung ist nicht allein wegen wirtschaftlicher Ähnlichkeit gleichzustellen. [P3], [P4]
Der Regelbetrag beträgt B/. 1.000 monatlich oder den Gegenwert in Fremdwährung. Persönliches Immobilieneigentum in Panama über B/. 100.000 kann die Schwelle auf B/. 750 reduzieren; die Pension entfällt dadurch nicht. [P3], [P4]
Private Pensionen benötigen nach Art. 201 n. F. eine zusätzliche Nachweiskette: Verwaltung von Mitteln für Unternehmen oder Antragsperson, Existenz und Gültigkeit der pensionsgewährenden bzw. fondsverwaltenden Einrichtung sowie tatsächliche Zahlung. Das ist nicht mit einem ausdrücklichen versicherungsmathematischen Vollkapitalnachweis gleichzusetzen. [P4], [P13]
Ehegatten können ihre qualifizierenden Pensionen kombinieren. Die SNM-Checkliste verlangt zusätzlich B/. 250 monatliche wirtschaftliche Leistungsfähigkeit je Dependent. Studierende Kinder erhalten grundsätzlich nur einen temporären Status bis zum 25. Geburtstag. [P3], [P4]
Pass, Strafregister, Gesundheitszeugnis, persönliche Erklärung, formgerechte ausländische Urkunden und die kategoriespezifischen Nachweise bilden den Aktenkern. Das Gesundheitszeugnis muss innerhalb der drei Monate vor Einreichung ausgestellt sein. [P2], [P4]
Der Antrag wird durch einen apoderado legal eingereicht. Art. 34 nennt grundsätzlich bis zu 60 Arbeitstage für die Entscheidung und 15 Arbeitstage zur Nachbesserung. Für seit 26. August 2009 eingereichte Anträge ordnet die Norm nach amtlicher Auslegung positiven Verwaltungssilenz an; dessen praktische Geltendmachung ersetzt jedoch weder Resolution noch Folgedokumente. [P2], [P23]
Die allgemeinen Beträge von B/. 250 an den Tesoro Nacional und B/. 800 als Repatriierungsdepot aus Art. 28 Nr. 4 werden für den regulären Pensionado-Antrag nicht angesetzt: Art. 201 n. F. nimmt die Kategorie ausdrücklich von dieser Nummer aus. [P2], [P5], [P13]
Die Residencia beantwortet weder die arbeitsrechtliche Zulässigkeit einer Tätigkeit noch die steuerliche Ansässigkeit oder Einkunftsquelle. Ley No. 9, die tätigkeitsbezogenen MITRADEL-Kategorien und das Steuerrecht sind getrennt, aber sachverhaltsbezogen zusammen zu prüfen. [P5], [P9], [P10], [P18], [P19], [P24]
Einfuhrprivilegien nach Ley No. 9 und Nachlässe nach Ley No. 6 haben jeweils eigene Begünstigtenkreise, Bedingungen und Verfahren. Sie sind nicht als automatisches Leistungspaket der Residenz darzustellen. [P5], [P14]–[P17]
Mehr als zwei Jahre Abwesenheit ohne Rechtfertigung und Genehmigung, der Wegfall des Genehmigungsgrundes, unzutreffende Unterlagen oder unvereinbare Tätigkeiten können den Status berühren. Änderungen sind frühzeitig zu prüfen. [P2]
Abbildung 1 · Das Pensionado-Programm auf einer Seite
1. Rechtsnatur, Normen und Behörden
1.1 Amtliche Bezeichnung und Rechtsfolge
Die Verordnung bezeichnet die Kategorie als Jubilado y Pensionado. Im deutschsprachigen Such- und Beratungskontext werden auch Pensionado Visa Panama, Panama Rentnervisum oder Pensionärsvisum Panama verwendet. Diese Begriffe sind verständliche Arbeitsbezeichnungen; für die Subsumtion bleibt der spanische Normbegriff maßgeblich. [P3]
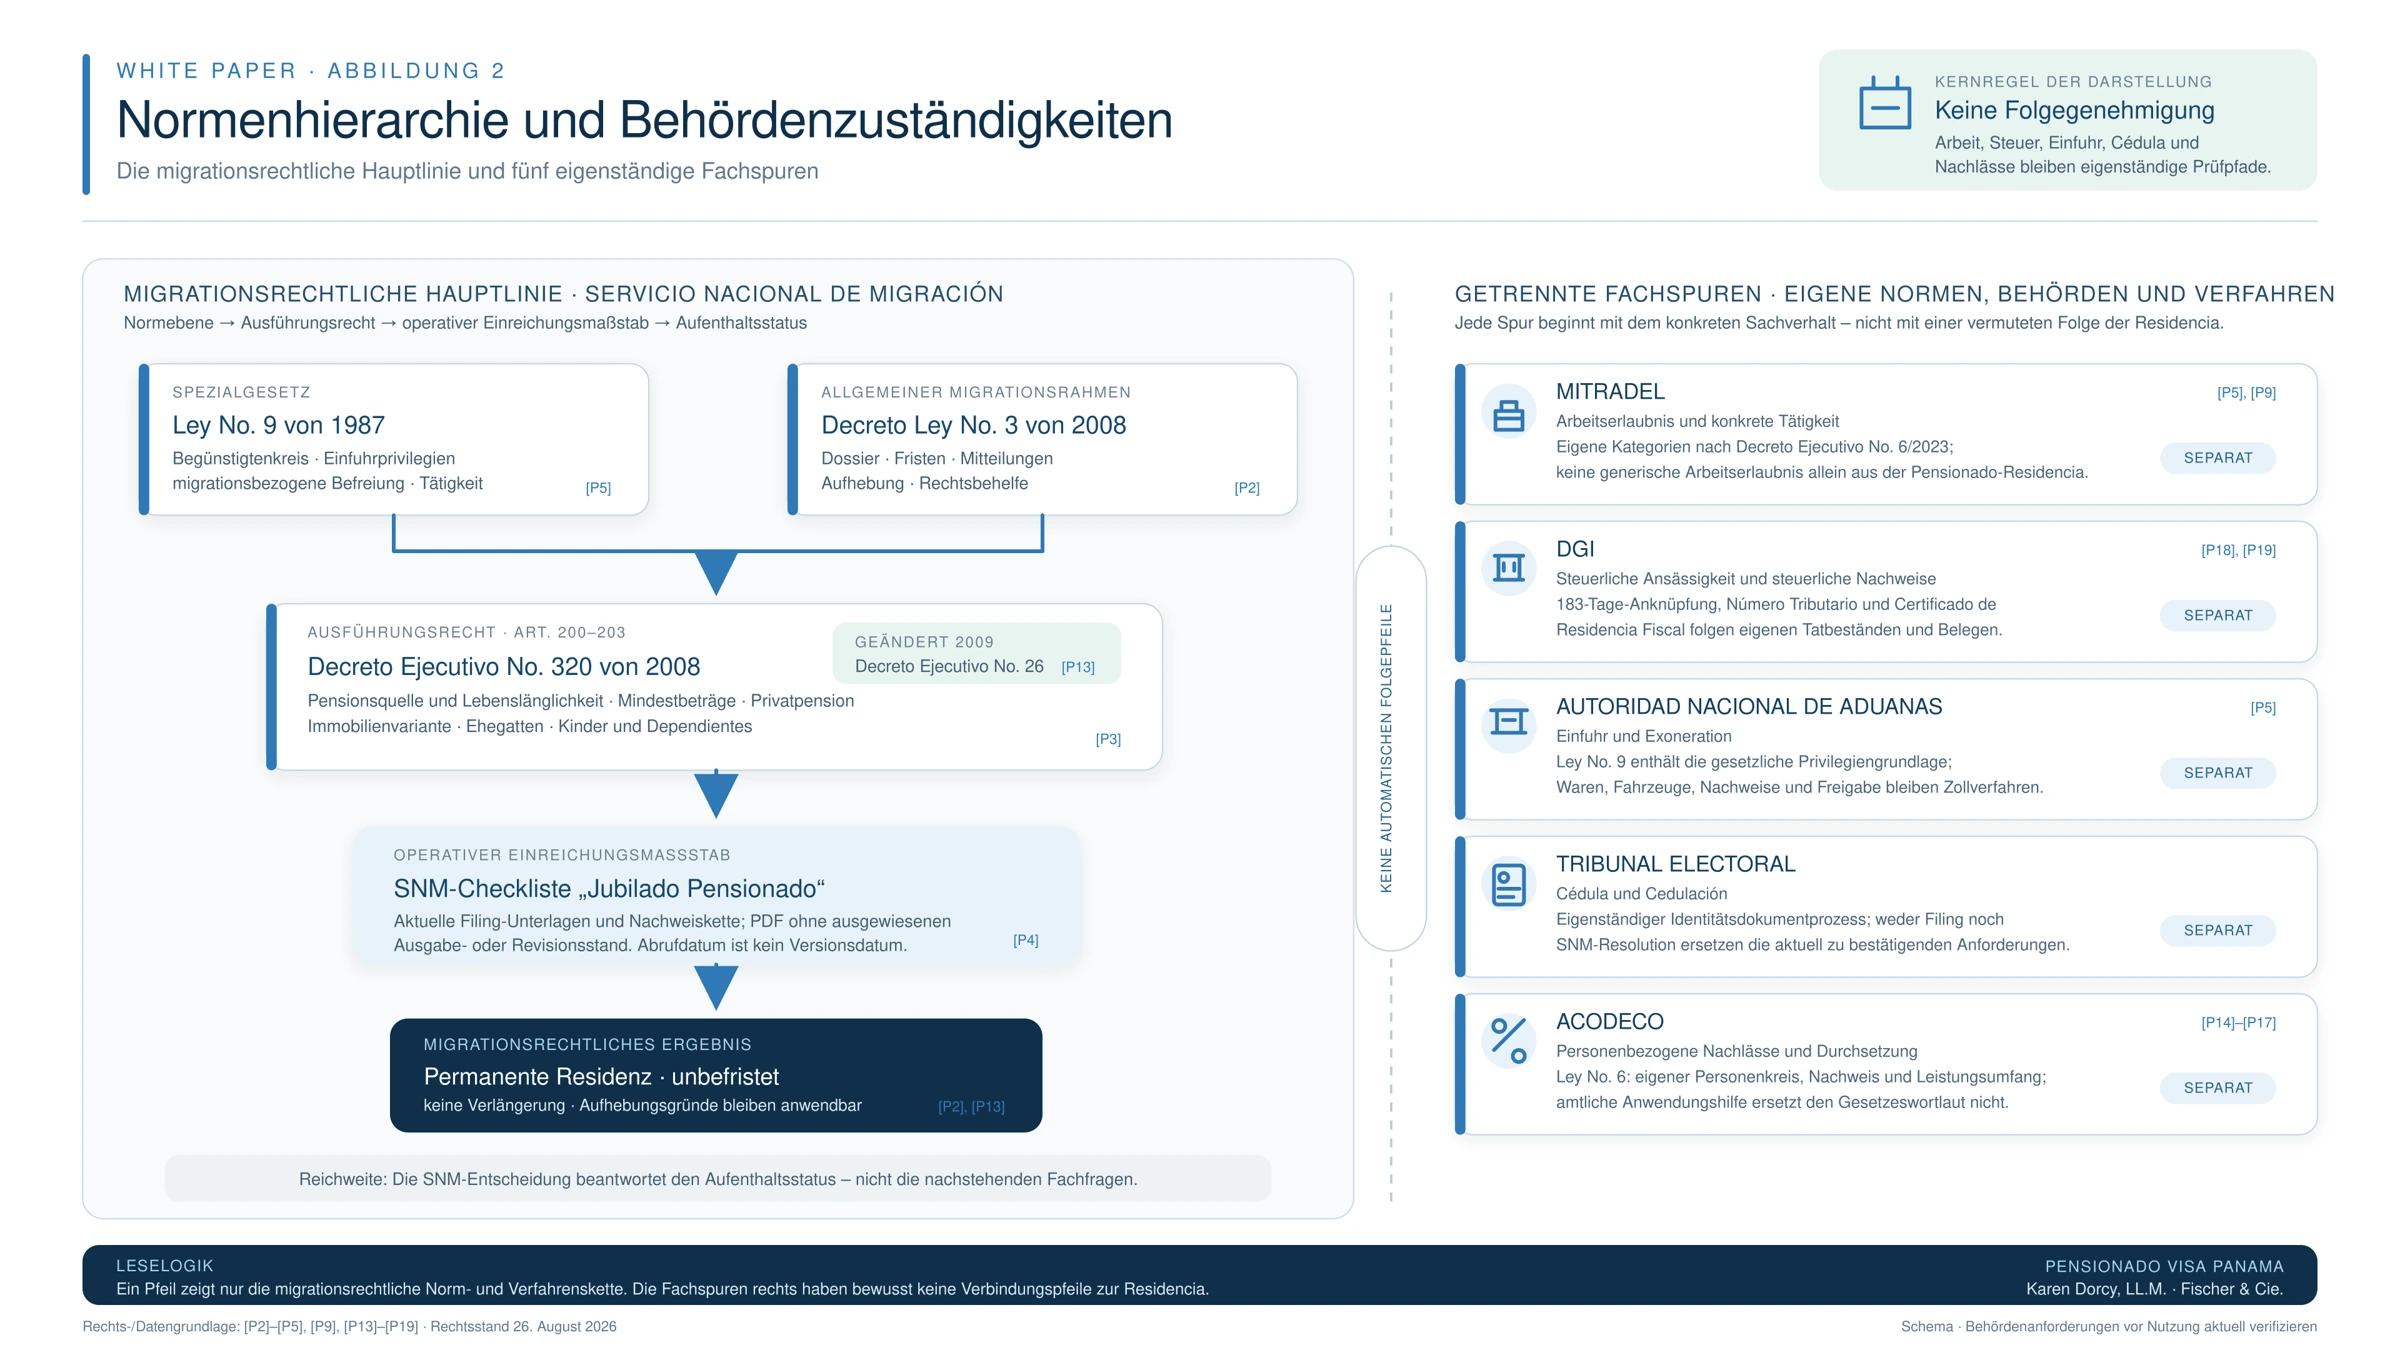
Die Kategorie gehört zu den permanenten Residenzen nach besonderen staatlichen Politiken. Beantragt wird nicht zunächst eine mehrjährige Vorstufe mit späterem automatischem Wechsel. Art. 203 in der Fassung des Decreto Ejecutivo No. 26/2009 sieht eine unbefristete Gewährung ohne Verlängerung vor. „Unbefristet“ bedeutet jedoch nicht „unaufhebbar“; Art. 31 des Decreto Ley No. 3 bleibt anwendbar. [P2], [P13]
1.2 Entwicklung des Regelungssystems
Ley No. 9 von 1987 schuf den gesetzlichen Ausgangspunkt für ausländische Jubilados und Pensionados und regelte Einfuhr- sowie migrationsbezogene Befreiungen. Das Decreto Ley No. 3 von 2008 ordnete das Migrationssystem neu. Decreto Ejecutivo No. 320/2008 konkretisierte in Art. 200–203 den Pensionsbegriff, die Beträge, private Nachweise und Familienfragen; Decreto Ejecutivo No. 26/2009 änderte Art. 201 und 203. Die aktuelle SNM-Checkliste operationalisiert diesen Rechtsrahmen für das Filing. [P2]–[P5], [P13]
Tabelle 3 · Rechtsentwicklung und heutige Funktion
| Jahr | Quelle | Heutige Funktion |
|---|---|---|
| 1987 | Ley No. 6 | Eigenständiges System gesetzlicher Nachlässe und Prioritätsrechte; kein Aufenthaltstitel. [P14] |
| 1987 | Ley No. 9 | Ausländische Jubilados/Pensionados, Einfuhrprivilegien und migrationsbezogene Befreiungen. [P5] |
| 2008 | Decreto Ley No. 3 | Allgemeiner Migrationsrahmen, Dossier, Verfahren, Aufhebung und Mitteilungspflichten. [P2] |
| 2008 | Decreto Ejecutivo No. 320 | Art. 200–203: Quellenkreis, Beträge, Privatpension, Immobilie, Ehegatten und Kinder. [P3] |
| 2009 | Decreto Ejecutivo No. 26 | Ausnahme von Art. 28 Nr. 4 und unbefristete Gewährung ohne Verlängerung. [P13] |
| 2023 | Decreto Ejecutivo MITRADEL No. 6 | Aktuelles Arbeitserlaubnissystem; getrennt von der Residenzentscheidung. [P9] |
| Abruf 2026 | SNM-PDF PRP-JP ohne ausgewiesenen Revisionsstand | Am 26. August 2026 auf der SNM-Website veröffentlichter Einreichungsmaßstab; Abrufjahr ist kein Versionsjahr. [P4] |
Redaktioneller Aktualitätshinweis: Das PDF [P4] trägt selbst kein Ausgabe- oder Revisionsdatum. „Abruf 2026“ bezeichnet ausschließlich die Online-Verfügbarkeit beim letzten Abgleich, nicht eine amtlich ausgewiesene Fassung „2026“.
1.3 Zuständigkeiten
Tabelle 4 · Behörden- und Rollenmatrix
| Stelle | Entscheidet oder bestätigt | Nicht daraus ableitbar |
|---|---|---|
| Servicio Nacional de Migración (SNM) | Pensionado-Residencia, migrationsrechtliches Dossier, Resolution und Migrationsdokument. | Steuerliche Veranlagung, Arbeitserlaubnis oder Zollfreigabe. |
| Panamaische Abogada / apoderada legal | Antrag, Vollmacht, Aktenführung und Einordnung nach panamaischem Recht. | Hoheitliche Genehmigung oder Bankannahme. |
| Versorgungsträger | Anspruch, Art, Betrag, Dauer und Zahlung der Pension. | Auslegung des panamaischen Migrationsrechts. |
| MITRADEL | Arbeitserlaubnis und arbeitsmigrationsrechtliche Einordnung. | Erteilung der Pensionado-Residencia. |
| DGI | Steuerliche Registrierung, Ansässigkeit und weitere Steuerverfahren. | Migrationsstatus oder ausländische Steuerfolgen. |
| Autoridad Nacional de Aduanas | Einfuhr- und Exonerationsvorgang. | Automatische Freigabe allein aufgrund einer Residentenkarte. |
| Tribunal Electoral | Eigenständige Identitäts- und Personenstandsverfahren. | Ersatz der SNM-Resolution. |
Abbildung 2 · Normenhierarchie und Behördenzuständigkeiten
2. Persönliche Eignung und qualifizierende Pensionen
2.1 Der rechtliche Eignungstest
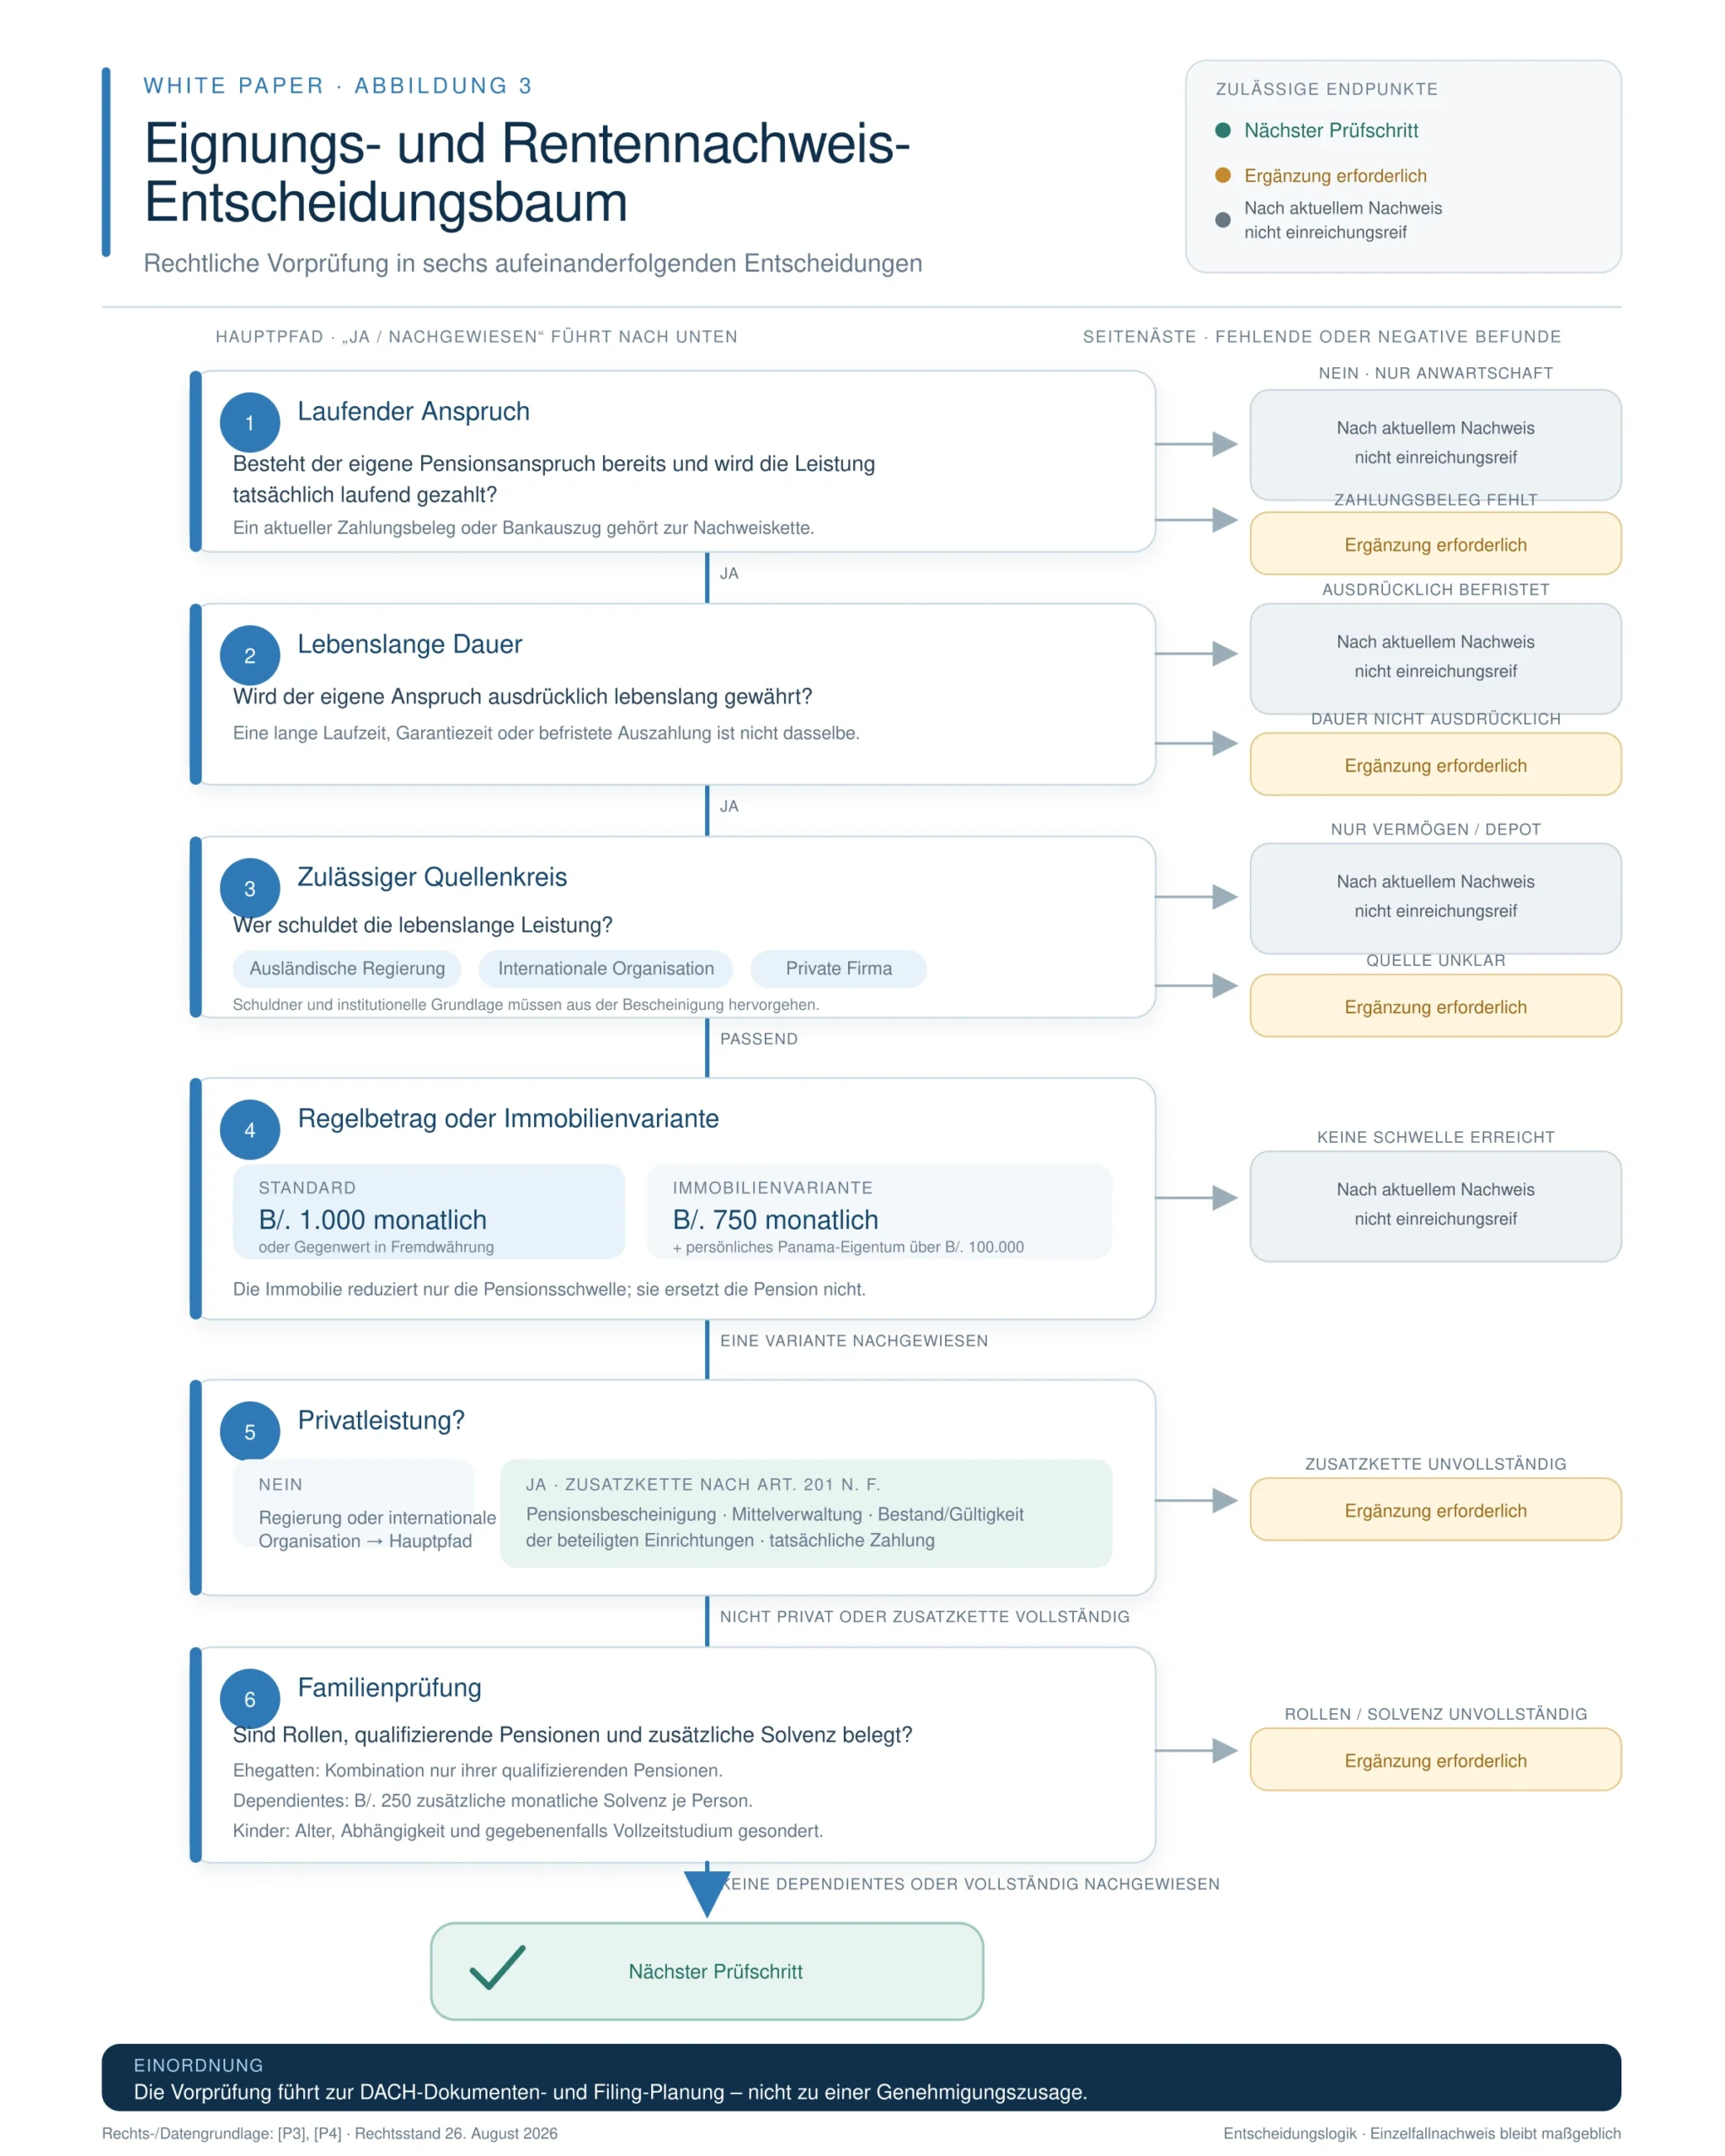
Der erste Test ist nicht das Lebensalter. Art. 200 verlangt eine lebenslange Jubilación oder Pensión aus einem bestimmten Quellenkreis und ausreichende Mittel für die Antragsperson und ihre Dependientes. Eine Person kann deshalb trotz fortgeschrittenen Alters ungeeignet sein, wenn nur Vermögen oder eine künftige Anwartschaft besteht; umgekehrt enthält der geprüfte Migrationstatbestand keine allgemeine Altersuntergrenze. [P3], [P4]
Die Akte muss vier Fragen nachvollziehbar beantworten: Wer schuldet die Leistung? Auf welcher rechtlichen oder vertraglichen Grundlage? Welcher monatliche Betrag wird in welcher Währung gezahlt? Warum besteht der Anspruch lebenslang? Der Pensionsbescheid, ein aktueller Zahlungsbeleg und die formelle Echtheitskette erfüllen unterschiedliche Funktionen.
2.2 Staatliche und internationale Leistungen
Leistungen einer ausländischen Regierung oder internationalen Organisation gehören ausdrücklich zum Quellenkreis. Eine deutsche gesetzliche Altersrente, eine österreichische gesetzliche Pension oder eine schweizerische staatliche bzw. öffentlich geregelte Altersleistung kann diesem Typ entsprechen. Eine abstrakte Länderzuordnung ersetzt jedoch nicht die konkrete Bescheinigung über Anspruch, Betrag und Dauer. [P3], [P4]
Hinterbliebenen- und Invaliditätsleistungen sind nicht allein wegen ihrer Bezeichnung ein- oder ausgeschlossen. Entscheidend bleibt, ob die eigene Leistung laufend, mindestens in erforderlicher Höhe und lebenslang gewährt wird. Befristungen, Überprüfungsmechanismen, Ruhensregeln oder ein Ende bei bestimmten Ereignissen müssen offen dargestellt werden.
2.3 Private Pensionen
Bei privaten Leistungen verschärft Art. 201 die Beweisanforderungen. Die ursprüngliche Fassung von 2008 und die seit 2009 geltende Änderungsfassung sind dabei nicht zu verschmelzen. Art. 201 n. F. verlangt neben der Pensionsbescheinigung eine Bestätigung einer ausländischen Pensionsverwaltung, eines Trusts, Fonds, Versicherers oder einer Bank, dass sie Mittel für das pensionsgewährende Unternehmen oder die Antragsperson verwaltet, ferner den Existenz- und Gültigkeitsnachweis des pensionsgewährenden und fondsverwaltenden Unternehmens sowie einen Zahlungsbeleg oder Bankauszug. Die am 26. August 2026 veröffentlichte, undatierte SNM-Checkliste bildet diese Nachweiskette ab. [P4], [P13]
Der aktuelle Wortlaut verlangt damit keinen ausdrücklich so bezeichneten versicherungsmathematischen Nachweis, dass sämtliche künftigen lebenslangen Zahlungen bereits vollständig kapitalgedeckt sind. Eine weitergehende Solvenz- oder Deckungsbestätigung kann bei atypischen Produkten zur Risikoreduktion sinnvoll sein; sie ist dann anwaltliche Beweisplanung und nicht als wörtliche Normanforderung auszugeben.
Die Produktbezeichnung „private Rente“ oder „Leibrente“ ist daher nur der Ausgangspunkt. Garantiezeit, Kapitalwahlrecht, frei kündbare Entnahme, zeitlich begrenzte Auszahlungsphase und tatsächlicher lebenslanger Anspruch sind voneinander zu trennen. Fehlende Aussagen werden nicht durch anwaltliche Interpretation ersetzt, sondern durch geeignete institutionelle Zusatzbestätigungen geschlossen.
Tabelle 5 · Pensionsarten und Beweisnähe zum Normtatbestand
| Leistungsart | Einordnung / Vorprüfung | Erforderlicher Kernnachweis |
|---|---|---|
| Gesetzliche Altersrente | Regelmäßig nahe am staatlichen Quellenkreis. | Institutionelle Bestätigung von Anspruch, Monatsbetrag, Währung, laufendem Bezug und lebenslanger Dauer. |
| Beamten-/öffentlich-rechtliche Versorgung | Regelmäßig nahe am staatlichen Quellenkreis. | Versorgungsbescheid und aktuelle Bestätigung; Ruhens- oder Kürzungsregeln erläutern. |
| Betriebliche lebenslange Pension | Grundsätzlich privater Quellenkreis. | Pensionsbestätigung plus Nachweise zu Mittelverwaltung, Bestand/Gültigkeit und Zahlung. |
| Private Leibrente/Versicherungsrente | Möglich, aber dokumentenintensiv. | Vertraglich/institutionell bestätigte Lebenslänglichkeit und vollständige Art.-201-Nachweiskette. |
| Hinterbliebenenrente | Einzelfallabhängig. | Eigener Anspruch, Quelle, Betrag, Dauer und mögliche Beendigungsbedingungen. |
| Invaliditäts-/Erwerbsminderungsleistung | Einzelfallabhängig. | Befristung, Überprüfung, Widerruf und Dauer ausdrücklich dokumentieren. |
| Befristete Rente oder Auszahlplan | Als solche nicht lebenslang. | Lange Laufzeit nicht mit Lebenslänglichkeit gleichsetzen. |
| Depotentnahme, Miete, Dividende oder Kapital | Nicht als Pension im klaren Wortlaut belegt. | Nur für andere Rechts- oder Solvenzfragen heranziehen. |
| Künftige Anwartschaft/Renteninformation | Noch kein laufender Pensionsbezug. | Endgültige Anspruchs- und Zahlungsbestätigung ab Leistungsbeginn. |
Tabelle 6 · Qualitätsprotokoll für Pensionsbescheinigungen
| Pflichtinformation | Prüfzweck | Typischer Ergänzungsbeleg |
|---|---|---|
| Vollständiger Name und Identifikationsbezug | Zuordnung zur Antragsperson. | Bescheid-/Versicherungsnummer oder Geburtsdatum. |
| Art und Rechtsgrund der Leistung | Einordnung als Jubilación/Pensión und Quellenkreis. | Bewilligungsbescheid, Satzung oder Vertragsauszug. |
| Monatlicher Betrag, Währung und Rhythmus | Schwellen- und Umrechnungsprüfung. | Aktuelle Zahlungsmitteilung oder Kontoauszug. |
| Ausdrücklich lebenslange Dauer | Kernanforderung des Art. 200. | Gesonderte institutionelle Rechtsbestätigung. |
| Laufender Zahlungsstatus | Abgrenzung zur Anwartschaft. | Aktuelle Zahlung. |
| Aussteller, Funktion, Datum und Kontakt | Verifizierbarkeit und Echtheitskette. | Original bzw. prüfbare Signatur und amtliche Kontaktdaten. |
| Bei Privatleistung: Mittelverwaltung und Bestand | Zusatzanforderung des Art. 201 n. F. | Bestätigung der Mittelverwaltung für Unternehmen oder Antragsperson; Existenz/Gültigkeit; Zahlungsbeleg. |
Abbildung 3 · Eignungs- und Rentennachweis-Entscheidungsbaum
3. Mindestbetrag, Immobilie und Familie
3.1 Regelbetrag und Fremdwährung
Die monatliche Pension muss grundsätzlich mindestens B/. 1.000 oder den Gegenwert in Fremdwährung betragen. Die Akte dokumentiert Ausgangswährung, Monatsbetrag, Zahlungsrhythmus und einen nachvollziehbaren Umrechnungsstand. Ein günstiger historischer Kurs ist kein belastbarer Ersatz für den Wert im Filing-Zeitpunkt. Bei knapper Schwelle ist ein dokumentierter Puffer sachgerecht; er ersetzt nicht den Lebenslangnachweis. [P3], [P4]
3.2 Immobilienregel
Hat die Antragsperson in Panama persönlich eine Immobilie zu einem Betrag über B/. 100.000 erworben, kann die monatliche Mindestpension auf B/. 750 sinken. Der Wortlaut verlangt Eigentum a título personal und einen Betrag superior a B/. 100.000. Exakt B/. 100.000, eine Kaufoption, Gesellschaftseigentum oder ein anderer Vermögenswert werden nicht ohne Einzelfallprüfung gleichgestellt. Die aktuelle Checkliste nennt das Zertifikat des Registro Público als Nachweis. [P3], [P4]
Die Immobilie ersetzt die Pension nicht. Sie modifiziert nur die Schwelle. Aus der Regel folgen weder eine automatische Residenz noch Steuer-, Bank- oder Zollvorteile.
3.3 Ehepartner und Dependientes
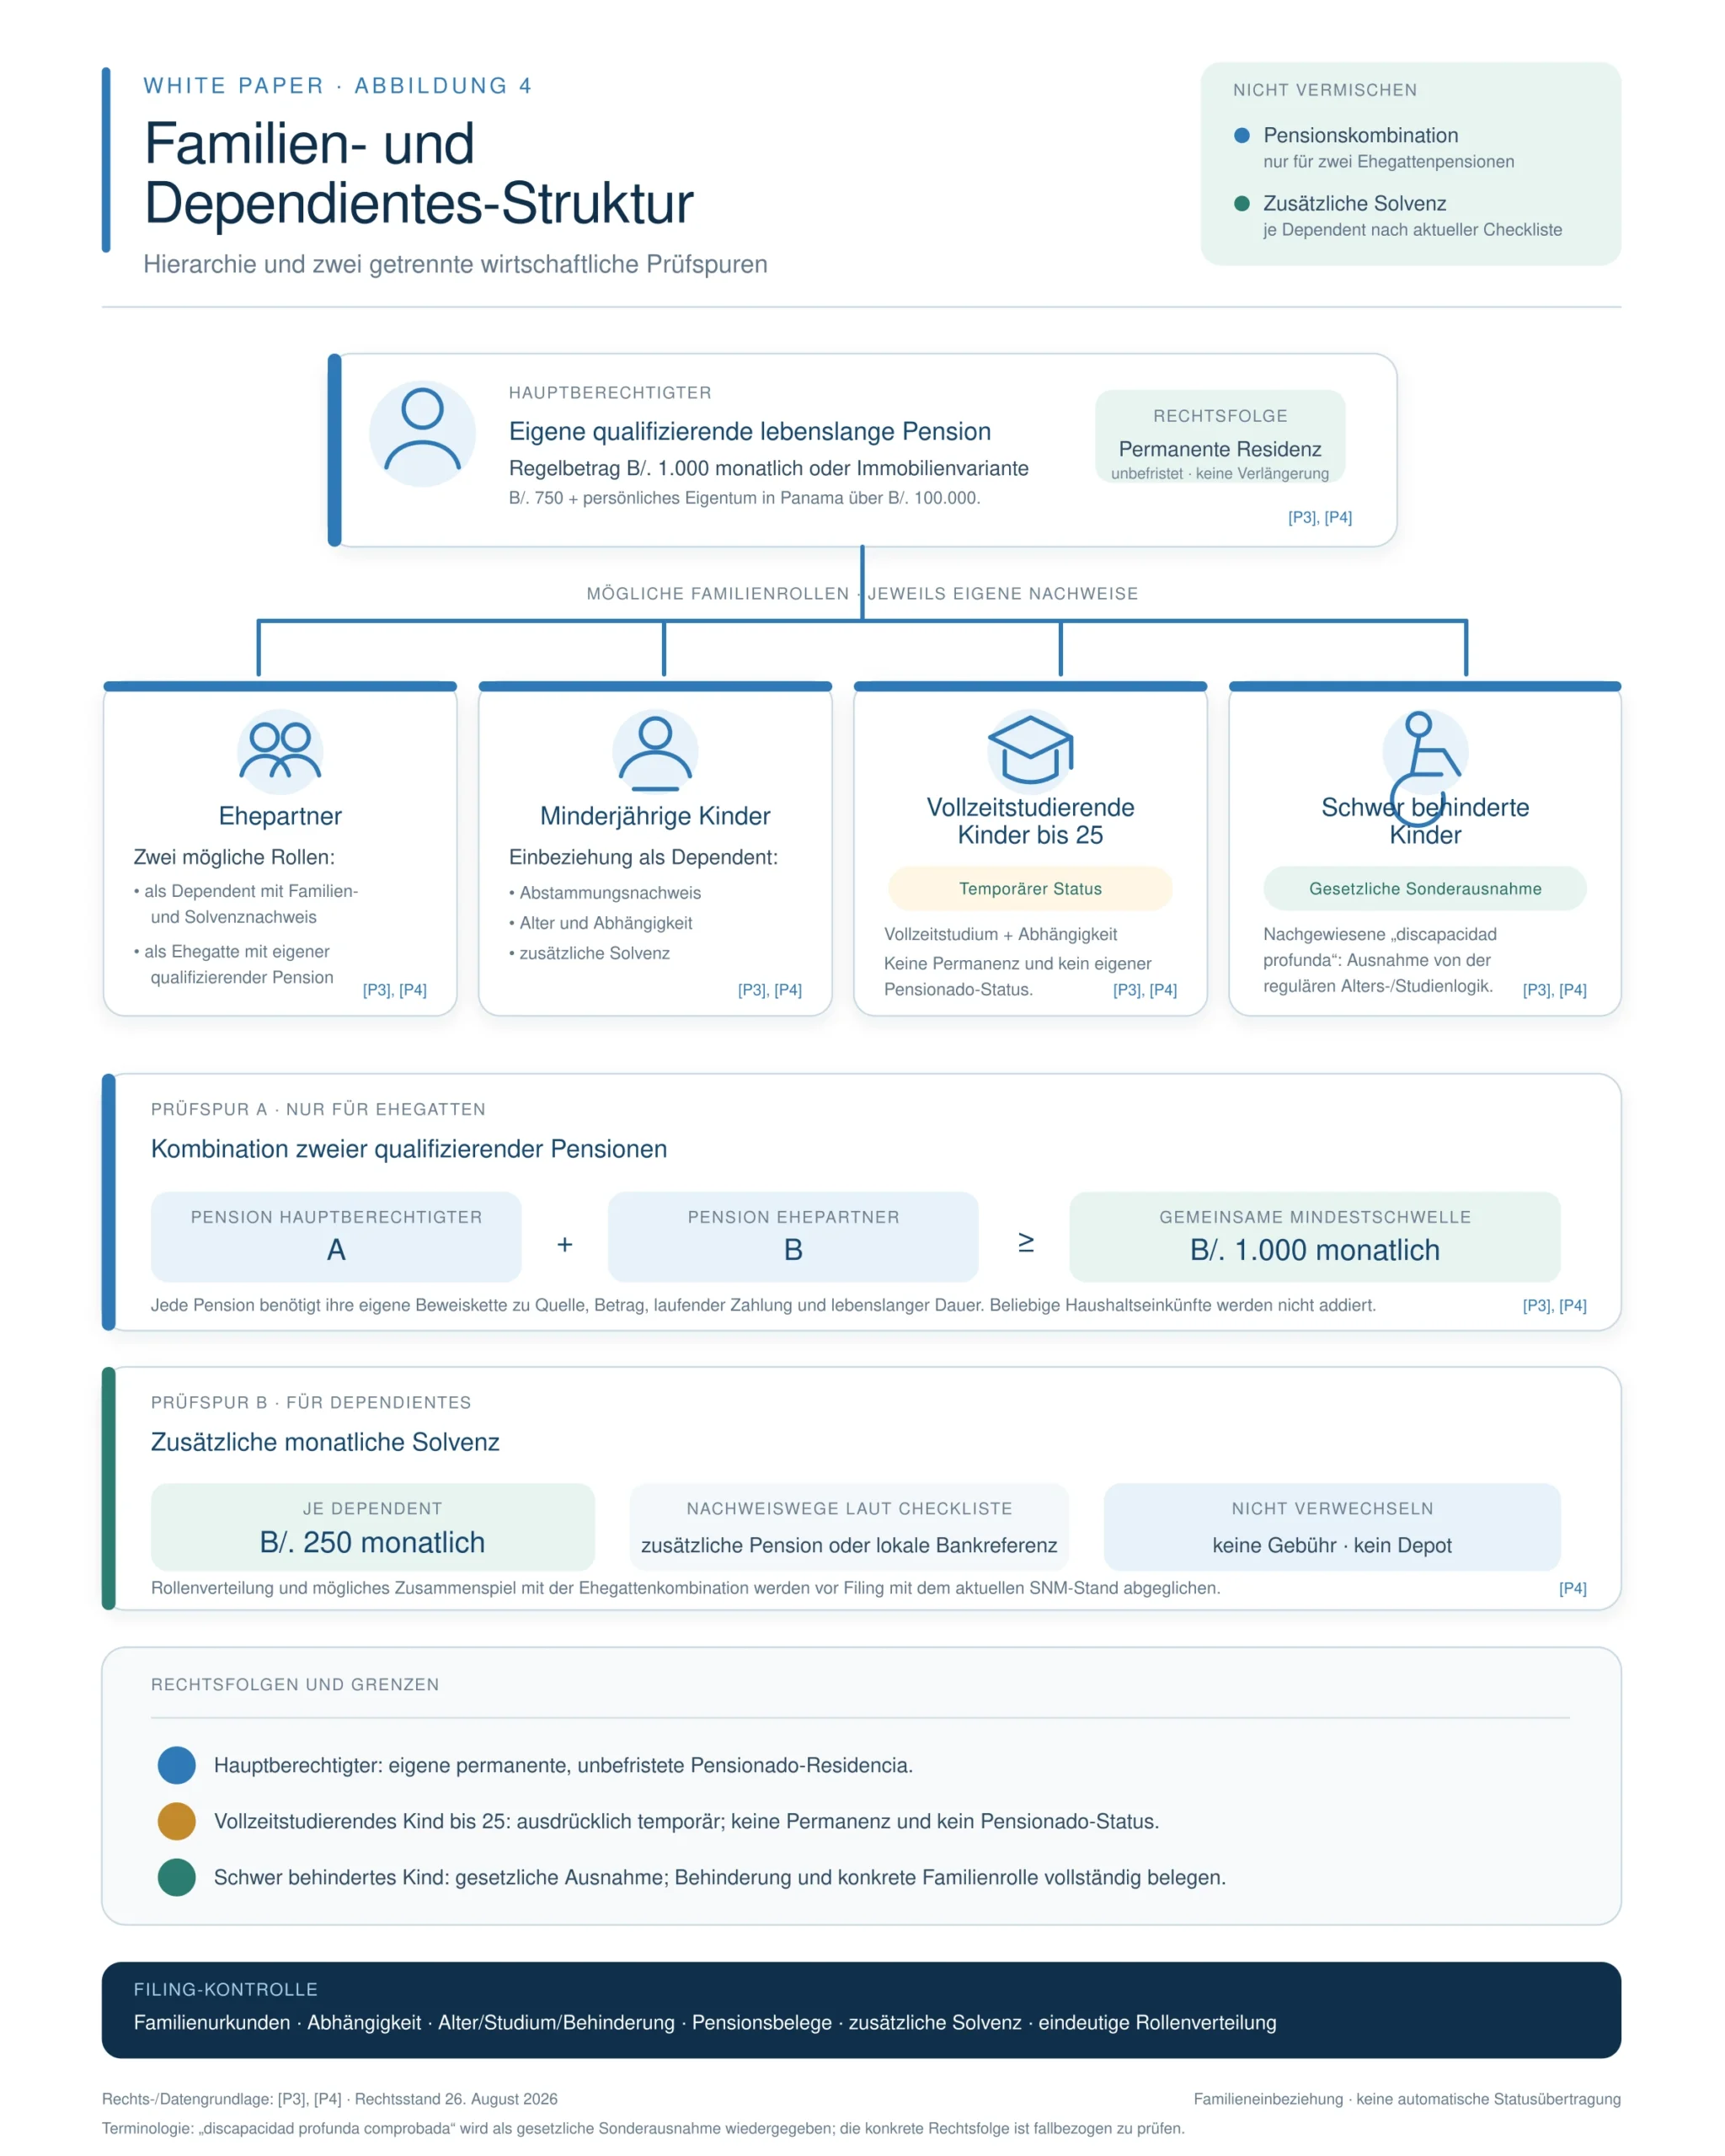
Art. 201 erlaubt Ehegatten, die Mindestschwelle mit ihren beiden Pensionen nachzuweisen. Jede Leistung muss für sich den erforderlichen Quellen-, Dauer- und Echtheitsnachweis tragen. Die Regel erlaubt nicht die Addition beliebiger Erwerbs-, Miet- oder Kapitalerträge. [P3]
Daneben verlangt die veröffentlichte SNM-Checkliste zusätzliche wirtschaftliche Leistungsfähigkeit von B/. 250 monatlich je Dependent und nennt zusätzliche Pension oder eine lokale Bankreferenz als Nachweiswege. Diese Zahl ist keine Gebühr und kein Depot. Das Verhältnis zwischen Ehegattenkombination und Dependent-Solvenz wird für die konkrete Rollenverteilung vor Filing mit dem aktuellen SNM-Stand abgeglichen. [P4]
3.4 Kinder
Abhängige Kinder können nach der speziellen Regel einen zeitlich begrenzten Status bis zum 25. Geburtstag erhalten, wenn sie vollständig studieren und die Abhängigkeit nachgewiesen wird. Dieser Status ist weder permanente Residenz noch eigener Pensionado-Status. Für nachgewiesen schwer behinderte Kinder enthält Art. 202 eine Ausnahme von der regulären Alters- und Studienlogik. [P3], [P4]
Tabelle 7 · Mindestbetrags- und Familienmatrix
| Konstellation | Pensions-/Solvenzanforderung | Rechtsfolge oder Prüfung |
|---|---|---|
| Ein Hauptantragsteller | Mindestens B/. 1.000 lebenslange Pension. | Standardvariante. |
| Persönliche Panama-Immobilie über B/. 100.000 | Mindestens B/. 750 lebenslange Pension plus Register-/Erwerbsnachweis. | Nur Reduktion der Pensionsschwelle. |
| Ehegatten mit zwei Pensionen | Kombination der beiden qualifizierenden Pensionen mgl. | Jede Pension vollständig belegen. |
| Ein Dependent | Zusätzliche Solvenz B/. 250 monatlich laut Checkliste. | Nachweisweg zusätzliche Pension oder lokale Bankreferenz prüfen. |
| Zwei Dependientes | Rechenwert B/. 500 zusätzliche monatliche Solvenz. | Je Person / Rechtsstellung dokum. |
| Studierendes Kind 18–24 | Familien-, Abhängigkeits-, Studien- und Solvenznachweise. | Temporärer Status bis 25; keine eigene Permanencia. |
| Schwer behindertes Kind | Individuelle Familien- und medizinische Nachweise. | Sonderprüfung nach Art. 202. |
Abbildung 4 · Familien- und Dependientes-Struktur
4. DACH-Dokumente, Apostille und Übersetzung
4.1 Dokumentenplanung nach Ausstellerstaat
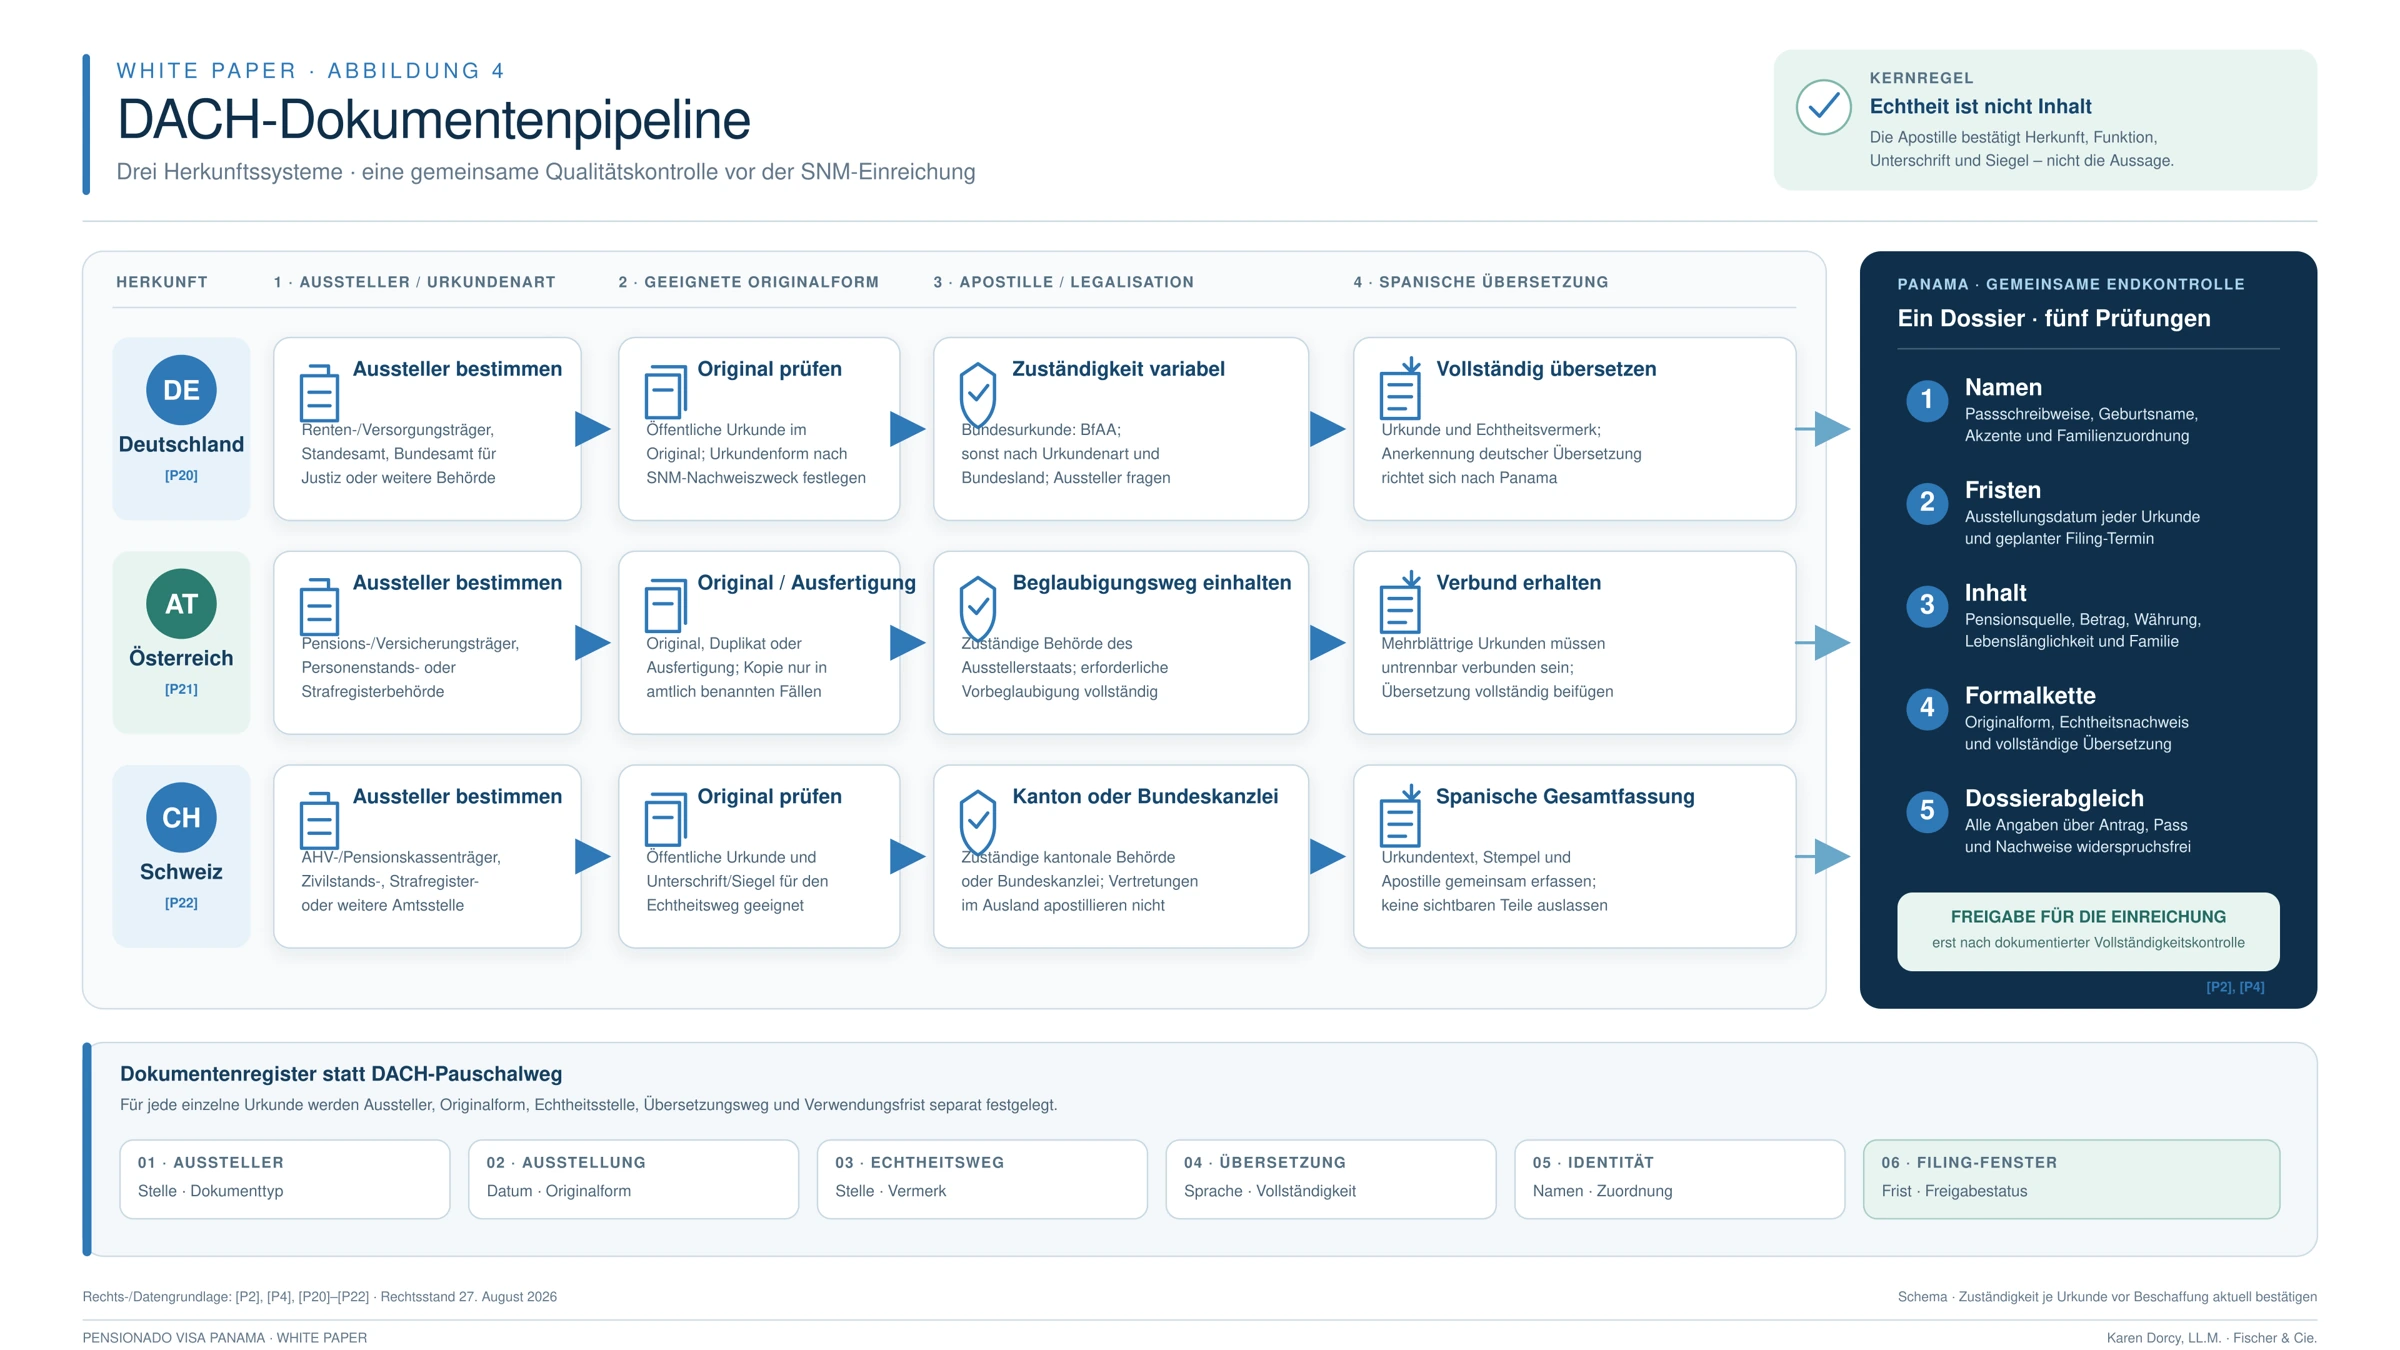
Pensionsbescheinigung, Strafregister und Personenstandsurkunden entstehen regelmäßig in Deutschland, Österreich oder der Schweiz. Die panamaische Akte darf nationale Unterschiede nicht durch eine einheitliche „DACH-Lösung“ verdecken. Für jede Urkunde werden Aussteller, Originalform, zuständige Echtheitsbehörde, Übersetzungsweg und Verwendungsfrist separat festgelegt. [P2], [P4], [P20]–[P22]
Tabelle 8 · Dokumentenpipeline Deutschland, Österreich und Schweiz
| Dokument | Deutschland | Österreich | Schweiz | Panama-Endkontrolle |
|---|---|---|---|---|
| Pensions-nachweis | Gesetzlicher oder privater Versorgungsträger. | Gesetzlicher oder privater Versorgungsträger. | Sozialversicherung, Pensionskasse oder Versicherung. | Quelle, Betrag, Währung, Dauer; bei Privatleistung Zusatzkette. |
| Strafregister | Zuständige deutsche Registerbehörde; Verwendungsform vor Bestellung klären. | Zuständige österreichische Registerbehörde. | Zuständige schweizerische Registerstelle. | Herkunfts-/Wohnsitzbezug, Original, Aktualität, Echtheitskette und Übersetzung. |
| Ehe-/Geburts-urkunde | Standesamt/Register. | Personenstandsbehörde. | Zivilstandsamt/Register. | Verwandtschaft, Namen, Datum und geeignete aktuelle Ausfertigung. |
| Apostille | Zuständigkeit variiert nach Urkundenart und Bundesland. [P20] | Zuständigkeit und Vorbeglaubigung hängen von der Urkunde ab. [P21] | Kantonale Stelle oder Bundeskanzlei; Vertretungen apostillieren nicht. [P22] | Apostille bestätigt Herkunft/Form, nicht den materiellen Inhalt. |
| Übersetzung | Nach Freigabe der endgültigen Urkunde und Echtheitskette. | Gleiche Reihenfolge. | Gleiche Reihenfolge. | Spanische Fassung muss Original, Apostille, Stempel und Vermerke vollständig abbilden. |
4.2 Strafregister, Gesundheitszeugnis und Pass
Art. 28 nennt Passkopie, Strafregister des Herkunfts- oder Wohnsitzstaats, Gesundheitszeugnis und persönliche Erklärung als gemeinsame Aktenbestandteile. Welche Staaten im Einzelfall unter die Alternative Herkunfts- oder Wohnsitzstaat fallen, wird aus dem tatsächlichen Lebenslauf bestimmt; eine pauschale Pflicht für jeden früheren Aufenthaltsstaat wird nicht behauptet. [P2], [P4]
Das Gesundheitszeugnis muss innerhalb der drei Monate vor Einreichung ausgestellt sein. Für andere Dokumente werden die aktuelle Checkliste und die konkrete Akte geprüft; eine einheitliche Gültigkeitsfrist für sämtliche Urkunden wäre unzutreffend. Passdaten, Namen, Geburtsdaten und frühere Namen müssen über alle Dokumente hinweg konsistent oder durch amtliche Brückenurkunden erklärt sein.
4.3 Echtheitskette und Übersetzung
Tabelle 9 · Apostille-, Übersetzungs- und Qualitätskontrolle
| Stufe | Funktion | Kontrollfrage |
|---|---|---|
| Original/amtliche Ausfertigung | Belegt den Inhalt in der von der zuständigen Stelle ausgegebenen Form. | Ist genau diese Ausfertigung für den Auslandsgebrauch geeignet? |
| Apostille oder Legalisation | Bestätigt Unterschrift, Funktion und Siegel/Stempel nach dem anwendbaren Verfahren. | Welche Stelle ist für diese Urkundenart zuständig? |
| Spanische Übersetzung | Macht Inhalt und Echtheitsvermerke für die Panama-Akte verwendbar. | Entspricht sie vollständig dem finalen Original einschließlich Apostille? |
| Datenabgleich | Verknüpft sämtliche Unterlagen mit derselben Person. | Sind Umlaute, Doppelnamen, frühere Namen und Zahlendreher geklärt? |
| Fristenkontrolle | Sichert die Einreichungsfähigkeit am Filing-Tag. | Welche Frist folgt aus Norm, Checkliste oder aktueller Einzelfallanforderung? |
Abbildung 5 · DACH-Dokumentenpipeline
5. Verfahren und Identitätsdokumente
5.1 Vorprüfung und anwaltliche Einreichung
Ein belastbares Verfahren beginnt mit der Pensionsprüfung, bevor Apostille-, Übersetzungs- oder Reisekosten ausgelöst werden. Danach folgt ein Dokumentenregister mit Aussteller, Datum, Originalform, Echtheitsweg, Übersetzung und Ablaufkontrolle. Antrag und Vollmacht werden durch einen zugelassenen apoderado legal eingereicht. [P2], [P4]
Anwaltliche Vertretung beseitigt nicht jede persönliche Mitwirkung. Rechtmäßige Einreise, Identitätsprüfung, Pass, biometrische oder kartebezogene Schritte und besondere Behördenanforderungen können Präsenz erfordern. Deshalb wird weder „nur eine Reise“ noch eine starre Reisezahlenangabe zugesagt.
5.2 Entscheidung, Nachbesserung und Rechtsbehelfe
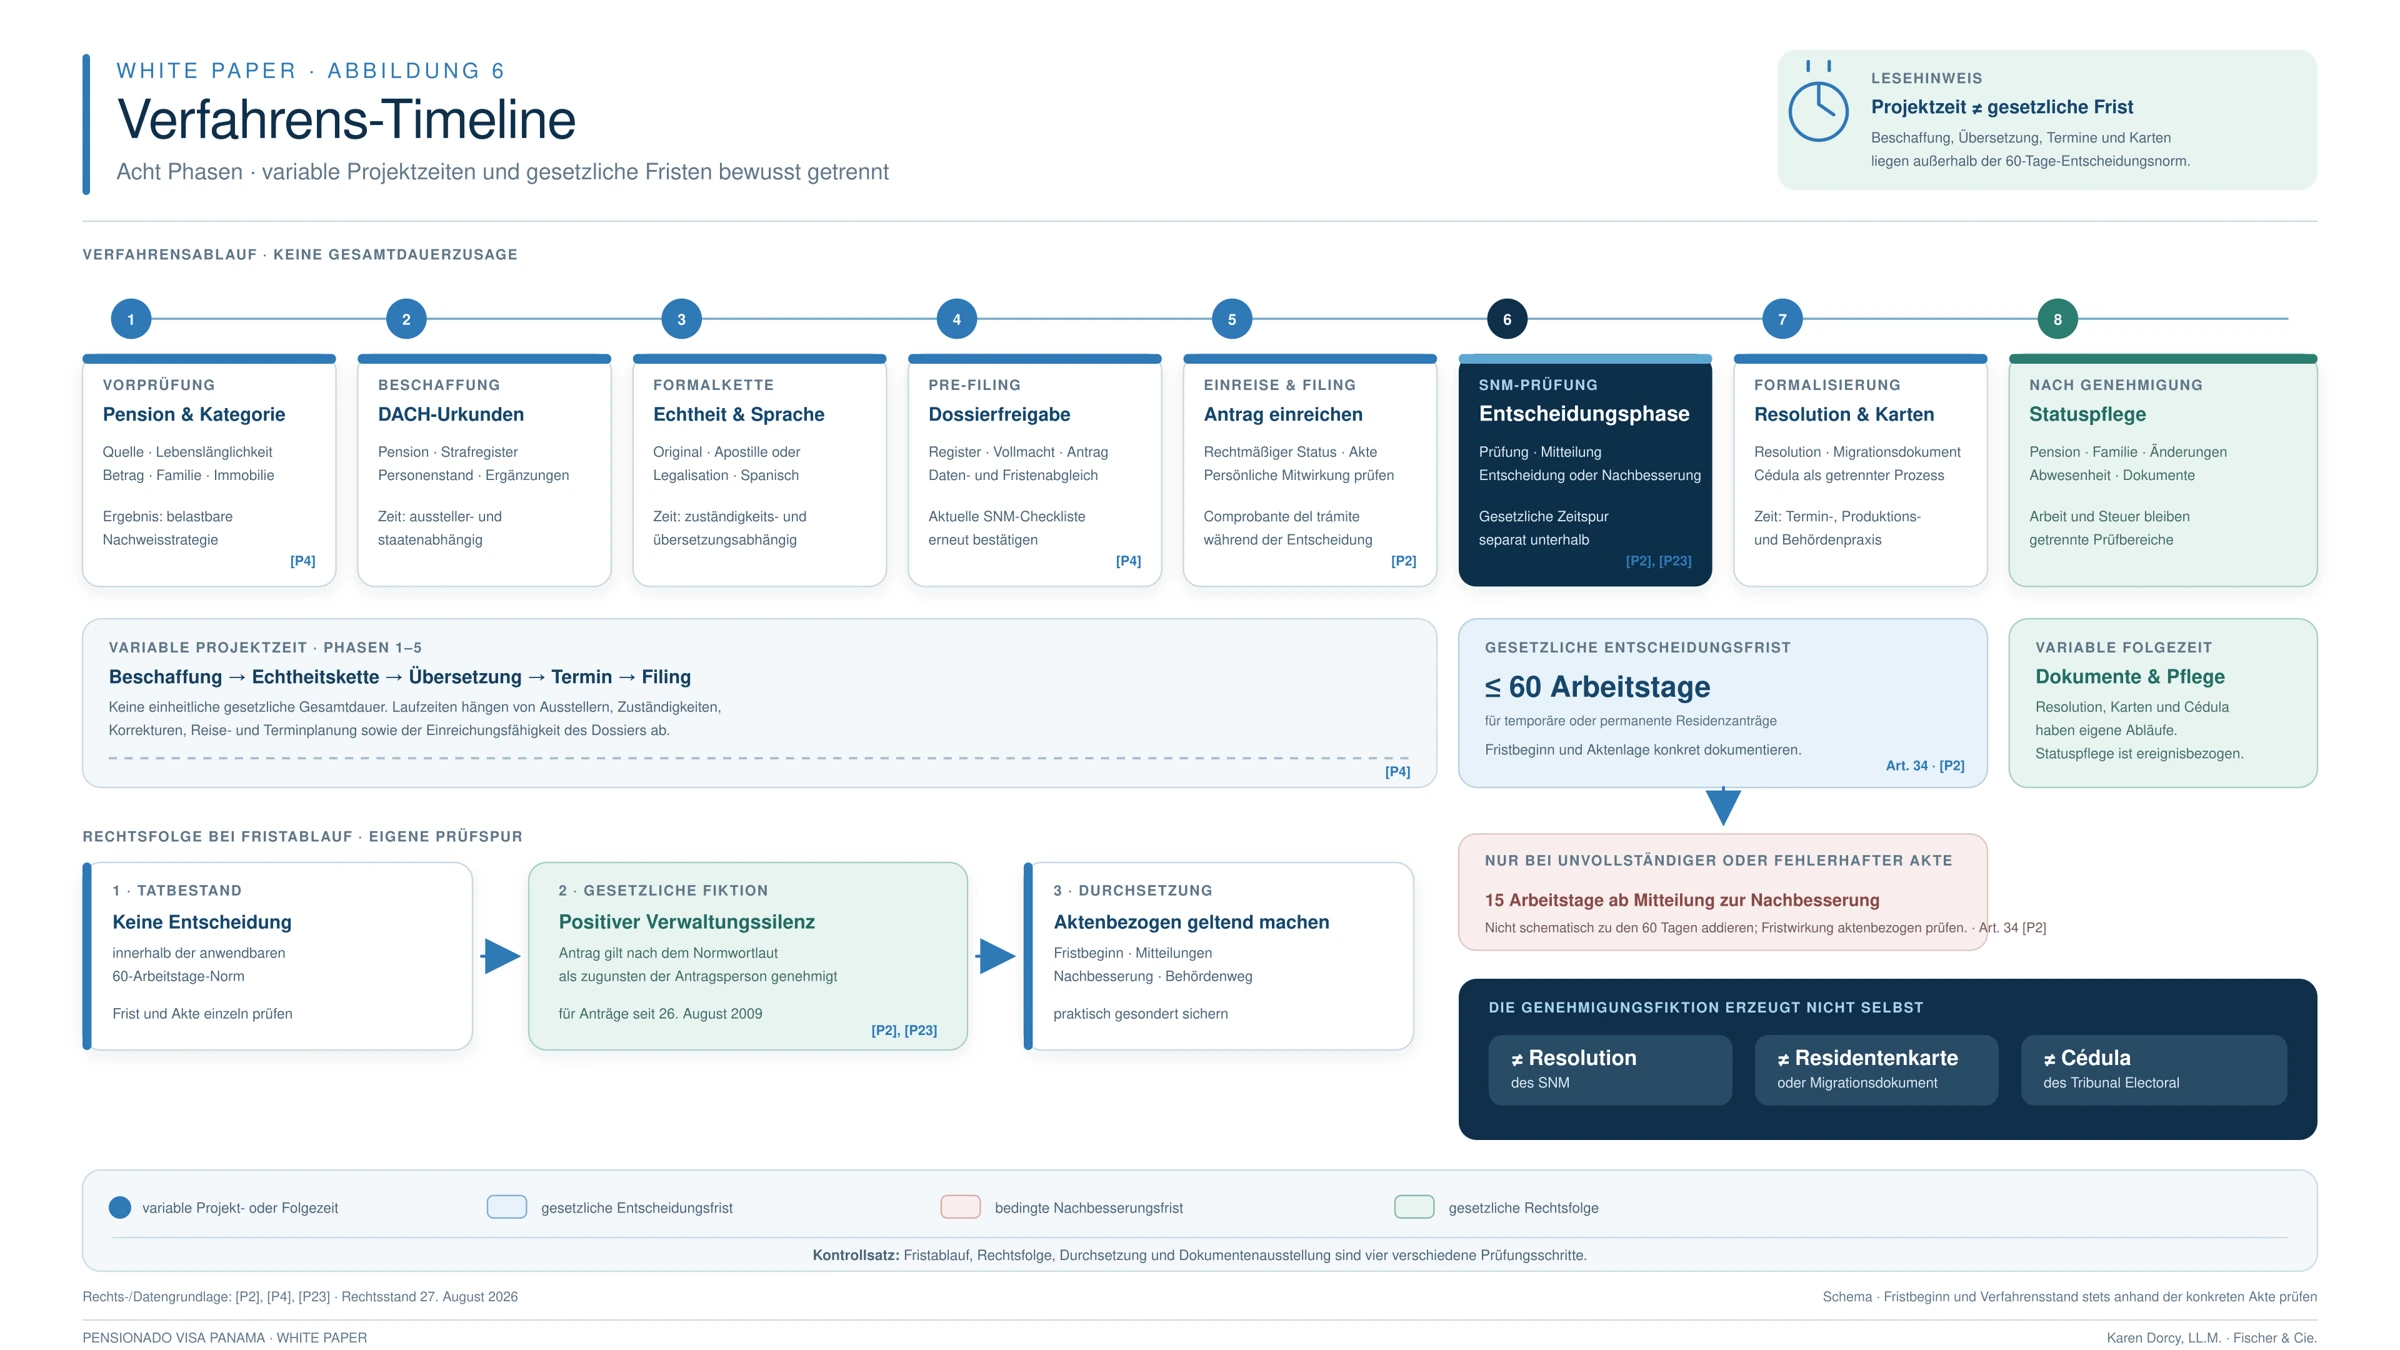
Art. 34 nennt grundsätzlich höchstens 60 Arbeitstage für Entscheidungen über temporäre oder permanente Residenzen. Bei einem unvollständigen oder mangelhaften Antrag sieht die Norm 15 Arbeitstage zur Nachbesserung ab Mitteilung vor. Beschaffung, Apostille, Übersetzung, Terminierung und Kartenverfahren liegen außerhalb oder vor dieser Entscheidungsphase. [P2]
Der Übergangsparagraf des Art. 34 ordnet für den Fall einer ausbleibenden Entscheidung nach Ablauf der Frist eine Genehmigungsfiktion zugunsten der Antragsperson an. Die Procuraduría de la Administración hat diese positive Verwaltungssilenzregel für temporäre und permanente Residenzanträge bestätigt, die seit dem 26. August 2009 eingereicht wurden. [P2], [P23]
Rechtsfolge und praktische Durchsetzung trennen. Der positive Verwaltungssilenz bedeutet nicht, dass eine Antragsperson ohne weitere Formalisierung selbst eine Resolution, Residentenkarte oder Cédula erzeugen kann. Fristbeginn, vollständige Akte, ordnungsgemäße Mitteilungen, etwaige Nachbesserungen und der konkrete behördliche Geltendmachungsweg sind aktenbezogen zu prüfen. Die gesetzliche Genehmigungsfiktion, ihre Durchsetzung und die Ausstellung der Folgedokumente sind drei verschiedene Fragen.
Bei einem belastenden Bescheid sind Zustellung und Fristbeginn sofort zu sichern. Das Decreto Ley nennt reconsideración und apelación innerhalb von fünf Arbeitstagen. Informelle Kommunikation ersetzt keinen fristgerechten Rechtsbehelf. [P2]
5.3 Resolution, Migrationsdokument und Cédula
Die Genehmigungsresolution, das migrationsrechtliche Dokument des SNM und ein etwaiges Identitätsdokument des Tribunal Electoral sind unterschiedliche Schritte. Eine Cédula folgt nicht schon begrifflich aus der Einreichung, der gesetzlichen Genehmigungsfiktion oder einer vorläufigen Karte. Das Tribunal Electoral veröffentlicht einen allgemeinen Einstieg zu den Cedulación-Diensten; eine eigenständige, öffentlich dokumentierte Pensionado-Spezialcheckliste ist dort zum Rechtsstand nicht ausgewiesen. Anforderungen, Terminierung und Kosten werden deshalb im konkreten Folgeprozess direkt bestätigt. [P2], [P11], [P23]
Tabelle 10 · Verfahrensplan ohne Zeitversprechen
| Phase | Arbeitsergebnis | Zeit- und Präsenzhinweis |
|---|---|---|
| 1 · Kategorieprüfung | Quelle, Lebenslänglichkeit, Betrag, Familie und Immobilienregel eingeordnet. | Keine Behördenfrist; abhängig von Nachweisqualität. |
| 2 · DACH-Beschaffung | Pension, Strafregister und Personenstand vollständig. | Institutions- und staatenabhängig. |
| 3 · Echtheitskette/ Übersetzung | Finale Originale und spanische Fassungen zugeordnet. | Nicht mit SNM-Bearbeitungszeit verwechseln. |
| 4 · Pre-Filing | Aktenregister, Vollmacht, Antrag und Kostenplan freigegeben. | Aktuelle SNM-Checkliste erneut prüfen. |
| 5 · Einreise und Filing | Rechtmäßiger Status und vollständige Einreichung. | Persönliche Mitwirkung fallabhängig. |
| 6 · SNM-Prüfung | Entscheidung, gezielte Nachbesserung oder Prüfung der Rechtsfolge des Fristablaufs. | Bis 60 Arbeitstage; 15 Arbeitstage zur Nachbesserung; positiver Verwaltungssilenz nach Art. 34 gesondert geltend zu machen. [P2], [P23] |
| 7 · Genehmigung/ Folgedokumente | Resolution und getrennte Karten-/Identitätsschritte. | Genehmigungsfiktion ersetzt die praktische Dokumentenausstellung nicht. |
| 8 · Statuspflege | Änderungen, Abwesenheit, Pension, Familie, Arbeit und Steuer überwacht. | Ereignisbezogen. |
Abbildung 6 · Verfahrens-Timeline
6. Kostenarchitektur
6.1 Die Pensionado-Ausnahme von Art. 28 Nr. 4
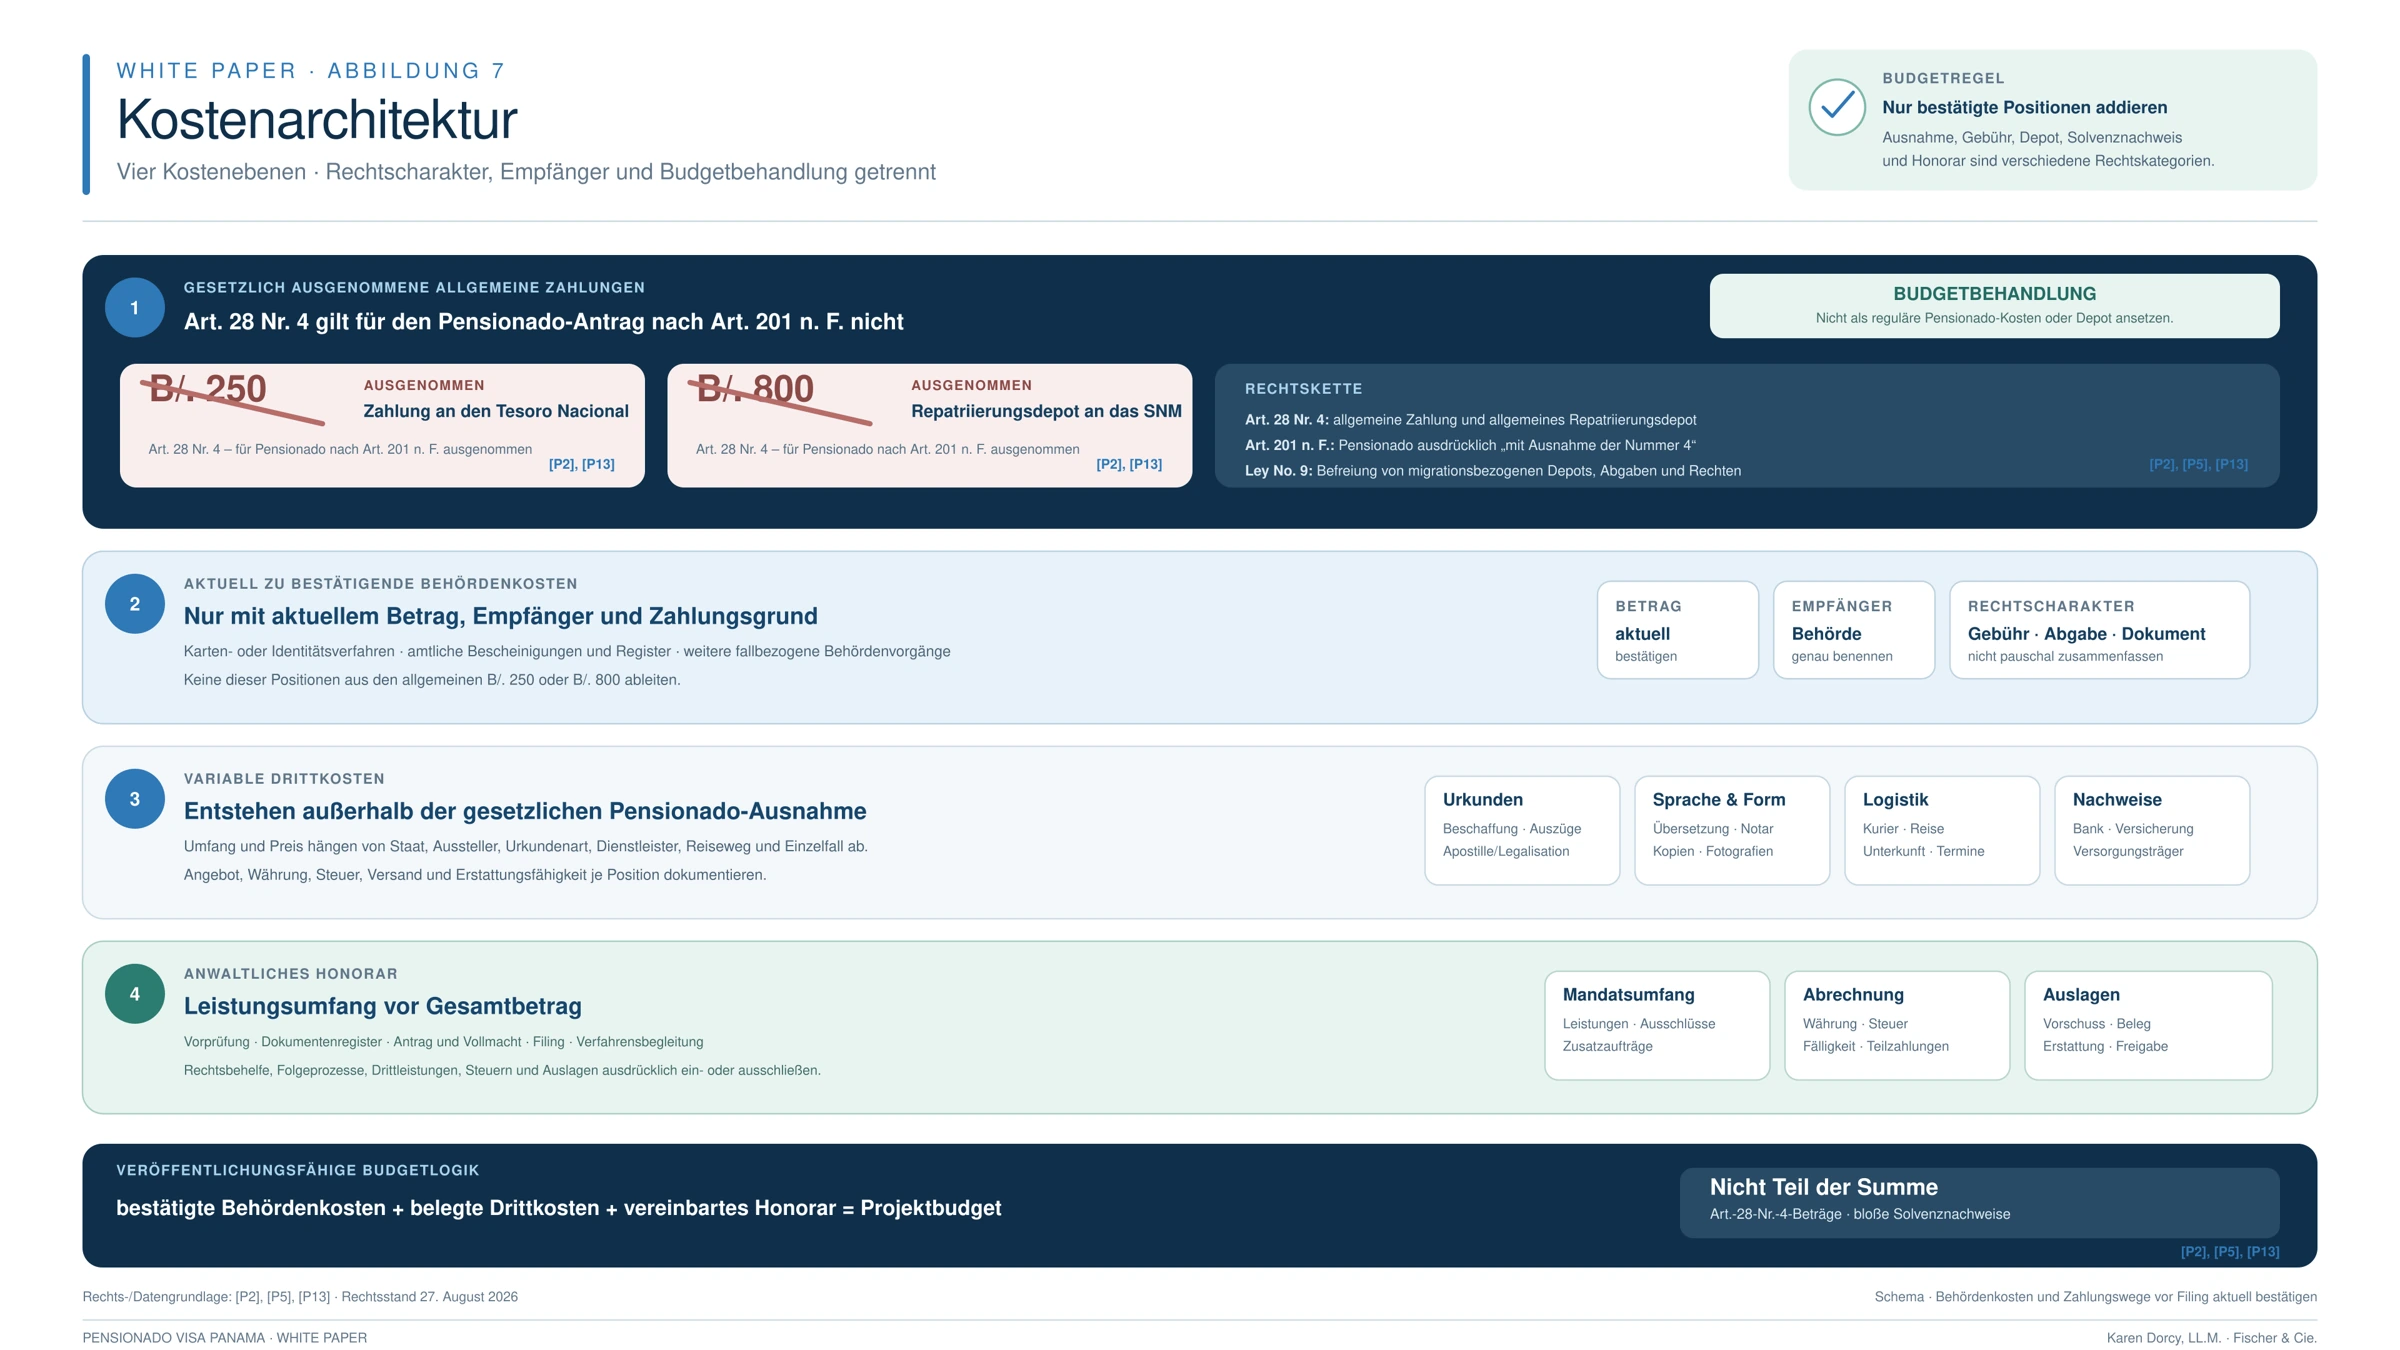
Art. 28 Nr. 4 des allgemeinen Migrationsrechts nennt B/. 250 zugunsten des Tesoro Nacional und B/. 800 als depósito de repatriación. Für Jubilados y Pensionados gilt jedoch die speziellere Fassung des Art. 201: Decreto Ejecutivo No. 26/2009 verlangt die allgemeinen Unterlagen des Art. 28 ausdrücklich mit Ausnahme seiner Nummer 4. Ley No. 9 enthält zusätzlich eine Befreiung von migrationsbezogenen Depots, Abgaben und Gebühren zur Erlangung des Titels. Die beiden allgemeinen Beträge werden deshalb nicht als reguläre Pensionado-Kosten budgetiert. [P2], [P5], [P13]
Weil im regulären Pensionado-Antrag kein Repatriierungsdepot als feste Position angesetzt wird, stellt sich grundsätzlich auch keine Rückzahlungsplanung. Verlangt eine Stelle im Einzelfall eine abweichende Zahlung, sind Rechtsgrundlage, Empfänger, Rechtscharakter und eine mögliche Erstattung vor Zahlung schriftlich zu klären.
6.2 Variable Kosten und Honorar
Urkunden, Apostillen oder Legalisationen, Übersetzungen, Notar, Register, Kurier, Reise, Unterkunft, Karten-/Identitätsverfahren und anwaltliche Leistungen bleiben eigenständige Positionen. Ein belastbares Budget trennt staatliche Zahlung, Depot, Solvenznachweis, Drittkosten und Honorar. Es nennt Währung, Empfänger, Fälligkeit und Annahme, statt eine scheinbar präzise Pauschale zu bilden.
Tabelle 11 · Gebühr, Depot, Solvenz, Drittleistung und Honorar
| Kostenblock | Rechtscharakter | Betragsstand | Budgetbehandlung |
|---|---|---|---|
| Allgemeine Zahlung Art. 28 Nr. 4 an Tesoro Nacional | Allgemeine migrationsrechtliche Zahlung. | B/. 250; für Pensionado nach Art. 201 n. F. ausgenommen. | Nicht als reguläre Pensionado-Kosten ansetzen. |
| Allgemeines Repatriierungsdepot Art. 28 Nr. 4 | Depot des allgemeinen Residenzrechts. | B/. 800; für Pensionado nach Art. 201 n. F. ausgenommen. | Nicht als reguläres Pensionado-Depot ansetzen. |
| Dependent-Solvenz | Tatbestands-/Nachweisa-nforderung, keine Zahlung. | B/. 250 monatlich je Dependent laut Checkliste. | Im Pensions-/Banknachweis, nicht als Gebühr führen. |
| Urkunden und Echtheitsbestätigung | Gebühr der ausstellenden oder apostillierenden Stelle. | Variabel nach Staat, Urkunde und Behörde. | Originalbeleg, Währung und Fälligkeit erfassen. |
| Übersetzung, Notar, Register und Kurier | Drittleistung/lokale Formalität. | Variabel nach Umfang und Anbieter. | Leistungsumfang und Auslagen trennen. |
| Reise und Aufenthalt | Eigene Projektkosten. | Variabel. | Nicht als staatliche Gebühr |
| Karten- und Identitätsverfahren | Eigenständiger Behördenvorgang. | Vor dem konkreten Schritt aktuell bestätigen. | Keine veraltete Pauschale übernehmen. |
| Anwaltliches Honorar | Privatrechtliche Vergütung. | Mandatsbezogen. | Honorar, Steuern, Auslagen und Fremdkosten trennen. |
Abbildung 7 · Kostenarchitektur
7. Erhalt, Abwesenheit und mögliche Aufhebung
7.1 Permanente Residenz und fortbestehender Rechtsgrund
Die unbefristete Gewährung beseitigt keine späteren Mitteilungs- oder Bestandspflichten. Art. 31 nennt unter anderem den Wegfall der Gründe, die zur Genehmigung geführt haben, unvereinbare Aktivitäten sowie betrügerische oder verfälschte Unterlagen als mögliche Aufhebungsgründe. Änderungen der Pension, ihres Versorgungsträgers oder ihres Leistungsmechanismus werden deshalb nicht als bloße private Verwaltungsangelegenheit behandelt. [P2]
Die öffentliche Checkliste beschreibt das Filing, nicht einen allgemeinen periodischen Lebens- oder Rentennachweis nach Genehmigung. Daraus folgt weder eine generelle jährliche Nachweispflicht noch die Aussage, Änderungen seien irrelevant. Bei Wechsel, Ausfall, behördlicher Nachfrage oder Hinterbliebenenfall wird die konkrete Mitteilungs- und Nachweislage geprüft.
7.2 Abwesenheit und Datenänderungen
Für permanente Residenten nennt Art. 31 eine Abwesenheit von mehr als zwei Jahren als Aufhebungsgrund, soweit sie nicht gerechtfertigt und vom SNM genehmigt ist. Die Regel ist keine jährliche Mindestanwesenheitsquote; sie erlaubt aber auch nicht die Aussage, man könne dauerhaft ohne Folgen fernbleiben. [P2]
Art. 87 verlangt die Mitteilung von Adress- und Informationsänderungen. Für den ersten Verstoß nennt die Norm eine Geldbuße von B/. 100; bei Wiederholung können weitergehende migrationsrechtliche Folgen entstehen. Änderungen werden deshalb zeitnah dokumentiert und nicht erst bei einer späteren Karten- oder Einreisefrage aufgearbeitet. [P2]
7.3 Tod des Hauptberechtigten und Hinterbliebenenversorgung
Der Tod des Hauptberechtigten überträgt dessen Pensions- und Residenzgrundlage nicht automatisch. Für einen überlebenden Ehegatten sind bestehender abhängiger Status, eigene Hinterbliebenenleistung, Betrag, Dauer und eine mögliche eigenständige Residenzgrundlage getrennt zu prüfen. Dasselbe gilt bei Scheidung, Ende wirtschaftlicher Abhängigkeit oder Vollendung einer Altersgrenze bei Kindern.
Tabelle 12 · Statusereignisse und Reaktionspflichten
| Ereignis | Rechtlicher Bezug | Unmittelbarer Prüfauftrag |
|---|---|---|
| Adress-/Datenänderung | Art. 87 und aktuelle SNM-Praxis. | Formgerechte Anzeige, Beleg und aktualisierte Aktenkopie. |
| Abwesenheit über zwei Jahre | Möglicher Aufhebungsgrund nach Art. 31. | Dauer, Rechtfertigung und Genehmigungsweg vor Fristüberschreitung prüfen. |
| Wechsel oder Wegfall der Pension | Möglicher Wegfall des Genehmigungsgrundes. | Neue Quelle, Betrag, Dauer und Übergang dokumentieren. |
| Tod des Hauptberechtigten | Änderung der Familien- und Pensionsgrundlage. | Eigene Hinterbliebenenleistung und eigener Aufenthaltsweg prüfen. |
| Trennung/Scheidung/Ende der Abhängigkeit | Änderung der familienbezogenen Tatsachen. | Eigenen Status und Mitteilungspflicht klären. |
| Beginn einer Tätigkeit | Mögliche Unvereinbarkeit/Arbeitsgenehmigungsfrage. | Ley No. 9, MITRADEL, Beruf und Steuer vor Aufnahme prüfen. |
| Belastender Bescheid | Reconsideración/apelación grundsätzlich binnen fünf Arbeitstagen. | Zustellung, Frist, Akte und zulässigen Rechtsbehelf sofort sichern. |
8. Arbeit, Selbstständigkeit und Organfunktionen
8.1 Zwei Regelungsebenen
Ley No. 9 enthält für die von ihr erfassten Pensionados ein grundsätzliches Arbeitsverbot und drei Ausnahmen: bestimmte spezialisierte Leistungen für den Staat oder dezentrale Einheiten, repräsentative Kapitalinvestitionen mit vorheriger MITRADEL-Autorisierung im Rahmen des Arbeitsrechts sowie Organmitgliedschaft in Gesellschaften, in denen die Person investiert ist. [P5]
Das Decreto Ejecutivo MITRADEL No. 6/2023 und die aktuelle MITRADEL-Übersicht regeln konkrete Arbeitserlaubniskategorien. Sie schaffen jedoch keine allgemeine Genehmigung allein deshalb, weil eine Person irgendeine permanente Residenz besitzt; die veröffentlichte Systematik nennt unter anderem zehnjährige Residenz, Ehe- und Familienkonstellationen, Quoten, Spezialgesetze sowie besondere Investitions- und Schutzkategorien. Eine Pensionado-Residenz erscheint nicht als eigenständige generische Anspruchskategorie. Für jede Tätigkeit müssen deshalb die speziellere Ley-No.-9-Regel, das tatsächliche Tätigkeitsmodell und eine tatsächlich passende MITRADEL-Kategorie zusammengeführt werden. [P5], [P9], [P24]
8.2 Tätigkeit statt Etikett prüfen
Entscheidend ist nicht, ob eine Tätigkeit als „remote“, „Beratung“, „Board-Mandat“ oder „passiv“ bezeichnet wird. Zu erfassen sind tatsächliche Aufgaben, Leistungserbringungsort, Auftraggeber oder Arbeitgeber, Unterordnung, Vergütung, Gesellschaftsbeteiligung, Berufsrecht und wirtschaftlicher Bezug zu Panama. Geschützte Berufe und arbeitsrechtliche Quoten bleiben eigenständige Prüfungen.
Tabelle 13 · Arbeit, Selbstständigkeit, Organfunktion und Remote-Arbeit
| Tätigkeit | Ausgangslage | Vor Aufnahme klären |
|---|---|---|
| Abhängige Beschäftigung in Panama | Residencia ersetzt keine Arbeitserlaubnis. | MITRADEL-Kategorie, Vertrag, Quoten und geschützte Berufe. |
| Selbstständige Dienstleistung | Nicht allein durch Pensionado freigegeben. | Tätigkeitsart, Abhängigkeit, RUC/aviso de operación und passende Erlaubniskategorie. |
| Gesellschaftsbeteiligung | Kapitalanlage ist von Arbeit zu trennen. | Reines Halten, Organstellung, operative Tätigkeit und Vergütung. |
| Direktoriums-/Board-Funktion | Ley No. 9 enthält eine eng formulierte Ausnahme bei eigener Investition. | Funktion, Beteiligung, Vergütung und tatsächliche operative Aufgaben. |
| Spezialisierte Staatsleistung | Enger Ausnahmetatbestand nach Ley No. 9. | Nichtangebot durch Panamanier, Auftrag und erforderliche Genehmigungen. |
| Remote-Arbeit für ausländische Kunden | Keine eigene Pensionado-Ausnahme. | Leistungsort, Vertragsbeziehung, Unterordnung, Berufsrecht und Steuerquelle. |
| Reine Vermögensverwaltung | Kann außerhalb einer Arbeitsbeziehung liegen. | Tatsächliche Handlungen, Gegenleistung, Gesellschafts- und Steuerfragen. |
9. Steuerresidenz, Einkunftsquelle, Bank und Transfer
9.1 Aufenthaltsstatus ist keine steuerliche Einordnung
Die Pensionado-Residencia wird vom SNM erteilt. Steuerliche Ansässigkeit und Einkunftsquelle richten sich nach dem Steuerrecht und den Verfahren der DGI. Auf ihrer Seite „Número Tributario (NT) Natural“ verweist die DGI für natürliche Personen auf mehr als 183 Tage Aufenthalt im selben Steuerjahr oder im unmittelbar vorangegangenen Jahr. Für eine Ansässigkeitsbescheinigung verlangt sie darüber hinaus tatsächliche Nachweise, etwa zu Migrationsbewegungen, Wohnung, Versorgungsleistungen und wirtschaftlichen Bindungen. [P18], [P19]
Der häufig verwendete Hinweis auf das Territorialprinzip ist nur der Beginn der Analyse. Für jede Zahlung ist zu bestimmen, ob sie nach Art. 694 und weiteren Regeln eine panamaische Quelle hat. Bei Dienstleistungen können tatsächlicher Leistungsort und Tätigkeit bedeutsamer sein als Sitz des Kunden oder Eingangskonto. Das White Paper bezeichnet ausländische Einkünfte deshalb nicht pauschal als „steuerfrei“. [P10]
Quellenmethodisch wird [P10] nur für den von Ley No. 6/2005 in Art. 694 eingeführten Grundtext und die dort ausdrücklich geregelten Quellenmerkmale verwendet. Für eine konkrete Steuerbeurteilung sind die bis zum Prüfzeitpunkt geltende Änderungskette, Sondernormen, DGI-Praxis und gegebenenfalls Abkommensrecht gesondert zu konsolidieren; dieses White Paper ersetzt keine steuerliche Einzelfallbegutachtung.
9.2 DACH-Recht bleibt außerhalb des Mandats
Ob ein Antragsteller in Deutschland, Österreich oder der Schweiz steuerlich ansässig bleibt, welche Renten-, Quellen-, Wegzugs-, Melde- oder Sozialversicherungsfolgen entstehen und welche Abkommen eingreifen, ist ausschließlich mit dort zuständigen Berufsträgern zu prüfen. Eine panamaische Ansässigkeitsbescheinigung entscheidet diese Fragen nicht automatisch.
9.3 Bank, KYC, Währung und Mittelherkunft
Eine Residenzgenehmigung verpflichtet keine Bank zur Kundenannahme. Banken prüfen risikobasiert Identität, Steueransässigkeiten, Mittelherkunft, Pensionsquelle, Kontozweck, wirtschaftlich Berechtigte und Transaktionsprofil. Die für die Residencia verwendete Pensionsakte kann die Bankprüfung unterstützen, ersetzt sie aber nicht.
Bei Fremdwährungen werden Pensionsbescheid, tatsächliche Zahlung und Umrechnung konsistent gehalten. Größere Transfers, Immobilienkauf oder Fahrzeugimport benötigen gegebenenfalls eine weitergehende Herkunftsdokumentation. Weder Kontoeröffnung noch Bearbeitungszeit oder Transferannahme wird zugesagt.
Tabelle 14 · Aufenthalt, Steuer, Arbeit und Bank als getrennte Prüfpfade
| Prüfebene | Leitfrage | Zuständige Stelle | Nicht automatisch |
|---|---|---|---|
| Pensionado-Residencia | Erfüllt die Person Art. 200–203? | SNM | Steueransässigkeit, Steuerbefreiung oder Arbeitserlaubnis. |
| Steuerliche Ansässigkeit | Liegen die steuerrechtlichen Ansässigkeitsmerkmale vor? | DGI | Jede ausländische Zahlung wird steuerpflichtig oder steuerfrei. |
| Ansässigkeits-bescheinigung | Sind tatsächliche Bindungen ausreichend dokumentiert? | DGI | Ausstellung allein aufgrund der Residentenkarte. |
| Einkunftsquelle | Woher stammt die konkrete Einkunft nach dem Código Fiscal? | DGI/Fachberatung | Ausländischer Kunde oder Auslandskonto entscheidet allein. |
| Arbeitserlaubnis | Ist die konkrete Tätigkeit zulässig und genehmigt? | MITRADEL | Residencia oder steuerliche Registrierung ersetzt den permiso. |
| DACH-Folgen | Welche Pflichten bestehen im jeweiligen Herkunftsstaat? | Dort zugelassene Berater/Behörden | Bewertung durch dieses Panama-White-Paper. |
| Bankannahme | Erfüllt die Person die KYC-/AML-Anforderungen der Bank? | Jeweilige Bank | Anspruch aus der Residencia. |
Abbildung 8 · Trennung von Aufenthaltsstatus, Steuerresidenz und Arbeitserlaubnis
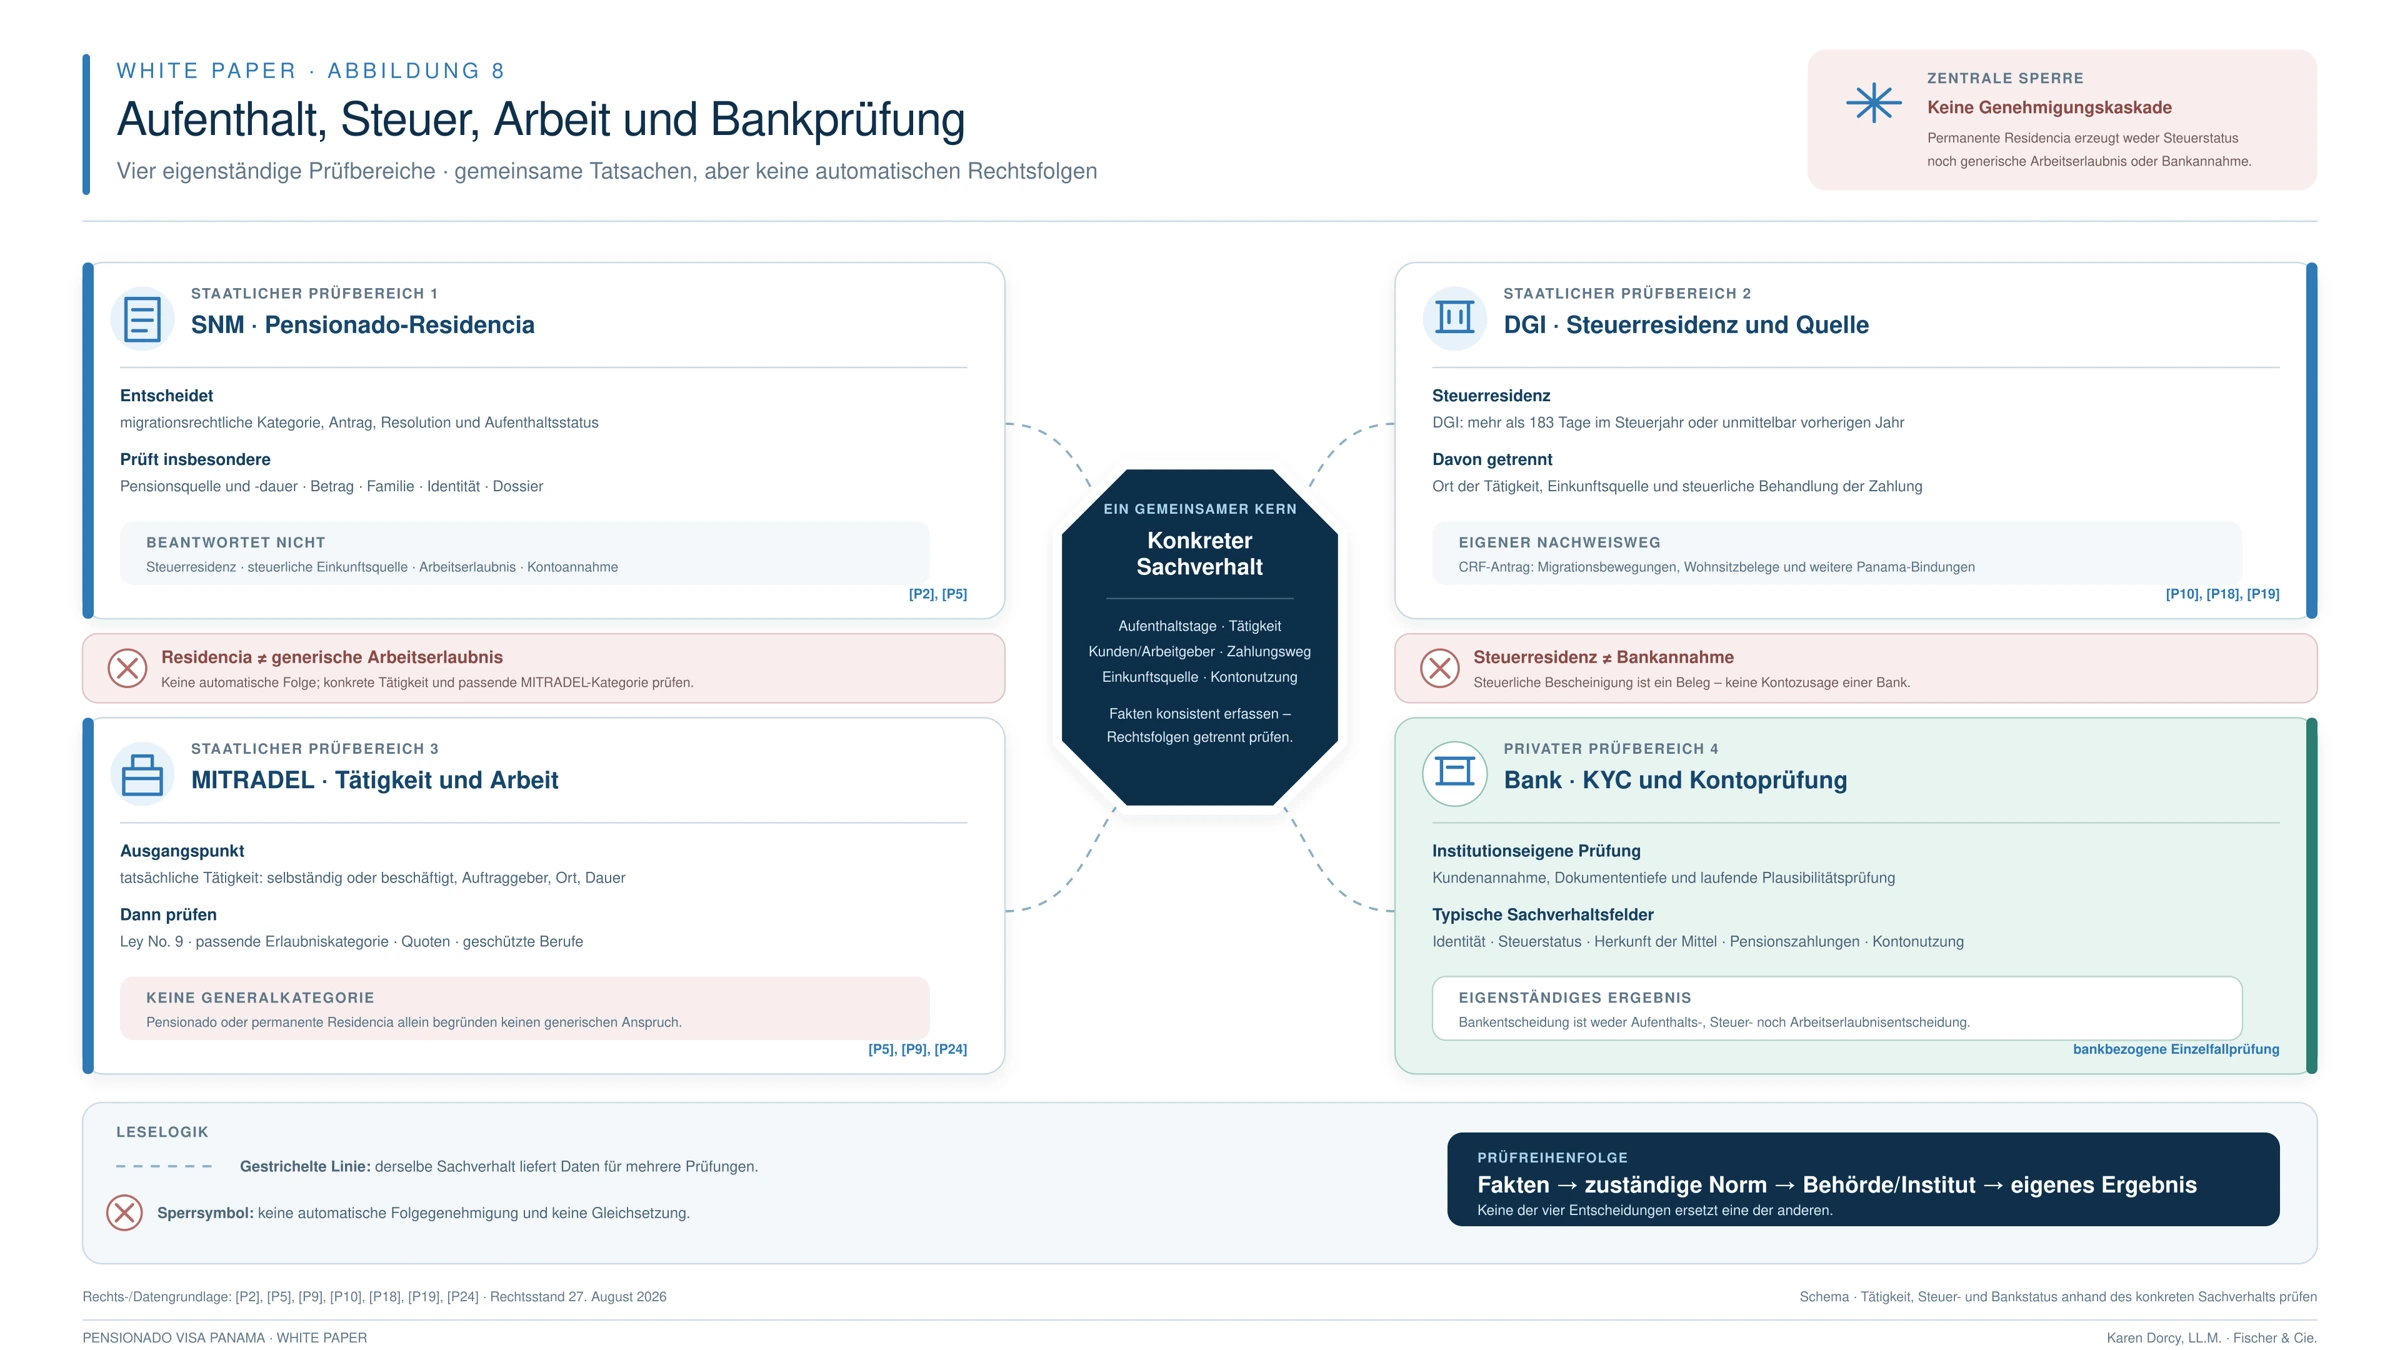
10. Einfuhrprivilegien und gesetzliche Vergünstigungen
10.1 Einfuhr nach Ley No. 9
Ley No. 9 gewährt eine einmalige vollständige Zolltarifbefreiung für Hausrat und persönliche Gegenstände bis B/. 10.000 sowie alle zwei Jahre eine vollständige Zolltarifbefreiung für ein Kraftfahrzeug zum persönlichen oder familiären Gebrauch. Das Gesetz regelt außerdem Verfügungsbeschränkungen: Verkauf, Vermietung, Verpfändung oder gerichtliche Verwertung vor Erfüllung der gesetzlichen Voraussetzungen können die Nachzahlung von Steuern, Rechten und Abgaben auslösen. Für Hausrat entfällt die in Art. 3 bezeichnete Nachzahlung bei einem Verkauf nach drei Jahren. [P5]
Eine franquicia arancelaria ist kein selbstausführender Versandauftrag. Begünstigtenstatus, Waren- oder Fahrzeugdaten, Eigentum, Wert, Klassifizierung, Zeitpunkt, Versanddokumente, Exonerationsantrag und mögliche weitere Belastungen werden vor Kauf oder Verschiffung mit der Autoridad Nacional de Aduanas geprüft. Die ANA stellt ein Portal für „Gestión de Servicios y Trámites“ einschließlich der Verfahrensgruppe „Valoración / Exoneración“ bereit; eine darin öffentlich ausgewiesene, belastbare Pensionado-Spezialcheckliste mit abschließenden Unterlagen und Gebühren war zum Rechtsstand nicht auffindbar. Gesetzlicher Anspruch [P5] und operativer Vorgang [P12] dürfen deshalb nicht gleichgesetzt werden.
Tabelle 15 · Zoll- und migrationsbezogene Vorteile nach Ley No. 9
| Gegenstand | Gesetzlicher Vorteil | Grenze und Verfahren |
|---|---|---|
| Hausrat/persönliche Gegenstände | Einmalige vollständige Zolltarifbefreiung. | Bis B/. 10.000; persönlicher/häuslicher Gebrauch; Zollverfahren vor Versand. |
| Kraftfahrzeug | Vollständige Zolltarifbefreiung für ein Fahrzeug. | Persönlicher/familiärer Gebrauch; gesetzlich alle zwei Jahre; aktuelle Fahrzeug- und Verfahrensprüfung. |
| Verfügung über begünstigte Sachen | Keine freie vorzeitige Verfügung ohne Abgabennachholung. | Verkauf, Vermietung, Verpfändung oder Verwertung vorher mit Aduanas klären. |
| Hausrat nach drei Jahren | Sonderregel zur späteren Veräußerung. | Exonerationsdatum dokumentieren. |
| Migrationsbezogene Zahlungen | Befreiung zur Erlangung des Pensionado-Titels. | Keine allgemeine Gebührenfreiheit für alle Folgeprozesse. |
| Sonderpass nach Art. 2 Nr. 4 | Nicht für Pensionados nach Art. 1. | Historischer Vorteil für rentistas retirados; nicht als Pensionado-Leistung darstellen. |
10.2 Persönlicher Anwendungsbereich der Ley No. 6
Ley No. 6 ist ein eigenes Verbraucherschutz- und Sozialgesetz. Art. 1 erfasst panamaische oder ausländische Residenten im Staatsgebiet, die als Frauen mindestens 55 oder als Männer mindestens 60 Jahre alt sind, sowie Jubilados und Pensionados jeder Art. Ein möglicher Anspruch folgt deshalb nicht schlicht aus dem Etikett „Pensionado Visa“, sondern aus diesem persönlichen Anwendungsbereich. Die Vorteile sind nicht übertragbar. [P14]
Art. 4 nennt Cédula oder Jubilado-/Pensionado-Ausweis als Nachweis. Die praktische Anerkennung eines ausländischen Berechtigten wird anhand der verfügbaren Identitäts- und Pensionsdokumente vorbereitet. ACODECO ist für die Durchsetzung zuständig; Art. 5 nennt Geldbußen von B/. 50 bis B/. 5.000. Der amtliche ACODECO-Leitfaden dient als Verwaltungshilfe, ersetzt aber nicht den konsolidierten Gesetzestext. [P14], [P15]
Tabelle 16 · Reise-, Gastronomie-, Gesundheits- und Dienstleistungsnachlässe
| Leistung | Gesetzlicher Nachlass oder Rechtsfolge | Wesentliche Grenze |
|---|---|---|
| Öffentliche Unterhaltung: Kino, Theater, Sport u. a. | 50 % auf Eintrittspreise. | Bestimmte Wohltätigkeitsveranstaltungen ausgenommen. |
| Interurbane Busse, Züge, Boote/Schiffe | 30 % auf den Tarif. | Konkreter öffentlicher Transportvorgang. |
| Flugtickets | 25 %. | Von der Flughafensteuer/-gebühr unterscheiden. |
| Hotel, Motel, Pension | Mindestens 50 % Montag–Donnerstag; 30 % Freitag–Sonntag. | Regulärer Preis und Wochentag. |
| Restaurant | 25 % auf individuellen Essenskonsum. | Bestimmte fondas ausgenommen; kein pauschaler Haushaltsrabatt. |
| Franchise-Schnellrestaurant | 15 %. | Gesetzlich bezeichneter Betriebstyp. |
| Private Krankenhäuser/Kliniken | 15 % der Dienstleistungsrechnung. | Rechnungspositionen prüfen. |
| Medikamente | 20 %. | Konkrete Abgabe und Berechtigungsnachweis. |
| Allgemein-/Facharzt und medizinisch-chirurgische Honorare | 20 %. | Honorar, nicht automatisch alle Drittpositionen. |
| Zahnärztliche Leistungen / Optometrie | Je 15 %. | Dienstleistungsbezug. |
| Technische und professionelle Honorare | 20 %. | Material, Steuern und Fremdauslagen getrennt. |
| Prothesen und Hilfsgeräte/-zubehör | 20 %. | Konkrete Produktzuordnung. |
| Krankenversicherung | Anpassung, damit der Vorteil über Prämien weitergegeben wird. | Keine pauschale feste Prozentzusage ohne Tarifprüfung. |
Tabelle 17 · Finanzierungs-, Versorgungs-, Verwaltungs- und sonstige Leistungen
| Leistung | Gesetzlicher Nachlass oder Rechtsfolge | Wesentliche Grenze |
|---|---|---|
| Darlehensabschlusskosten/-provision | 50 % bei persönlichen und gewerblichen Darlehen. | Darlehen im Namen des Berechtigten. |
| FECI-Zuschlag | Befreiung. | Konkrete Darlehenstransaktion. |
| Maximal zulässiger Darlehenszins | 15 % Nachlass auf den gesetzlich höchstens zulässigen Zinssatz. | Keine Reduktion des Kapitalbetrags. |
| Eigenheim-Hypothek | Ein Prozentpunkt Zinsnachlass. | Eigene Wohnnutzung; gesetzlich bevorzugte Hypotheken ausgenommen. |
| Immobiliensteuer | Einfrieren. | Wohnung im eigenen Namen und einzige Immobilie. |
| Valorización-Abgabe | Befreiung. | Einzige Immobilie und eigene Wohnung; Übertragungsregel beachten. |
| Strom | 25 % bis 600 kWh Monatsverbrauch. | Normaltarif für den Mehrverbrauch. |
| Festnetz | 25 % auf den festen Anschlussbetrag. | Konto im Namen, Wohnanschluss, ein Telefon. |
| Wasser | 25 % auf den Verbrauchstarif. | Verbrauch höchstens B/. 30; Konto im Namen; Wohnnutzung. |
| Flughafensteuer/-gebühr | 50 %. | Von der Ticketerstattung getrennt. |
| Pass | 50 % des Passpreises. | Ausländische Pensionados dürfen Anwendbarkeit auf ihr Dokument nicht unterstellen. |
| Bestattung | 20 % auf Sarg/Urne und Bestattungsleistungen. | Verstorbene Person gehörte zum gesetzlichen Personenkreis. |
| Prioritätsservice | Vorrang in öffentlichen und privaten Dienststellen. | Keine Befreiung von materiellen Anforderungen. |
| Qualifizierte Vereinigungen | Sonderregeln für Verbandsimmobilien und Registergebühren. | Betrifft Organisationen, nicht individuelle Privatrechnungen. |
10.3 Keine automatische Vorteilskarte
Tabelle 18 · Anwendung und Nachweis der Vergünstigungen
| Prüffrage | Belegbare Antwort | Praktische Konsequenz |
|---|---|---|
| Entsteht jeder Nachlass allein durch PRP-JP? | Nein; Ley No. 6 hat eigenen Anwendungsbereich und Nachweisregeln. | Berechtigungsgrund und Identitätsnachweis vor dem Vorgang klären. |
| Ist der Vorteil auf Ehepartner übertragbar? | Nein; Art. 7 erklärt die Vorteile für nicht übertragbar. | Ehegatte benötigt eigenen Berechtigungsgrund. |
| Umfasst ein Nachlass jede Rechnungsposition? | Nein; viele Nummern definieren Gegenstand, Verbrauch, Konto-, Eigentums- oder Nutzungsbedingung. | Rechnung und Leistungsbestandteile getrennt prüfen. |
| Was gilt ab 75 Jahren? | Ley No. 36/2016 enthält zusätzliche altersbezogene Regeln. | Altersgesetz nicht mit Pensionado-Migrationsstatus vermischen. [P17] |
| Sind Seniorentarife privater Anbieter Gesetzesleistungen? | Nur bei einschlägiger Rechtsgrundlage. | Freiwillige Angebote als Marktangebot kennzeichnen. |
10.4 Änderungsmonitor Ley No. 6
Zum Rechtsstand war Proyecto de Ley No. 226, das Änderungen und Ergänzungen der Ley No. 6/1987 vorsieht, noch kein verkündetes Gesetz. Die offizielle Tagesordnung der Asamblea Nacional führte das Vorhaben am 30. Juli 2026 weiterhin im zweiten Plenardebat. Es wird daher nicht als geltendes Recht in die Leistungstabellen eingerechnet. [P25]
Publikations- und Mandatskontrolle. Vor jeder Neuauflage und vor einer auf konkrete Nachlassbeträge gestützten Disposition sind Gaceta Oficial, der Vorgangsstand des Proyecto de Ley No. 226 und etwaige weitere Änderungen der Ley No. 6 erneut abzugleichen. Ein Gesetzesprojekt ist ein Aktualitätsrisiko, aber noch keine Rechtsgrundlage.
Abbildung 9 · Systematik der Pensionado-Vergünstigungen
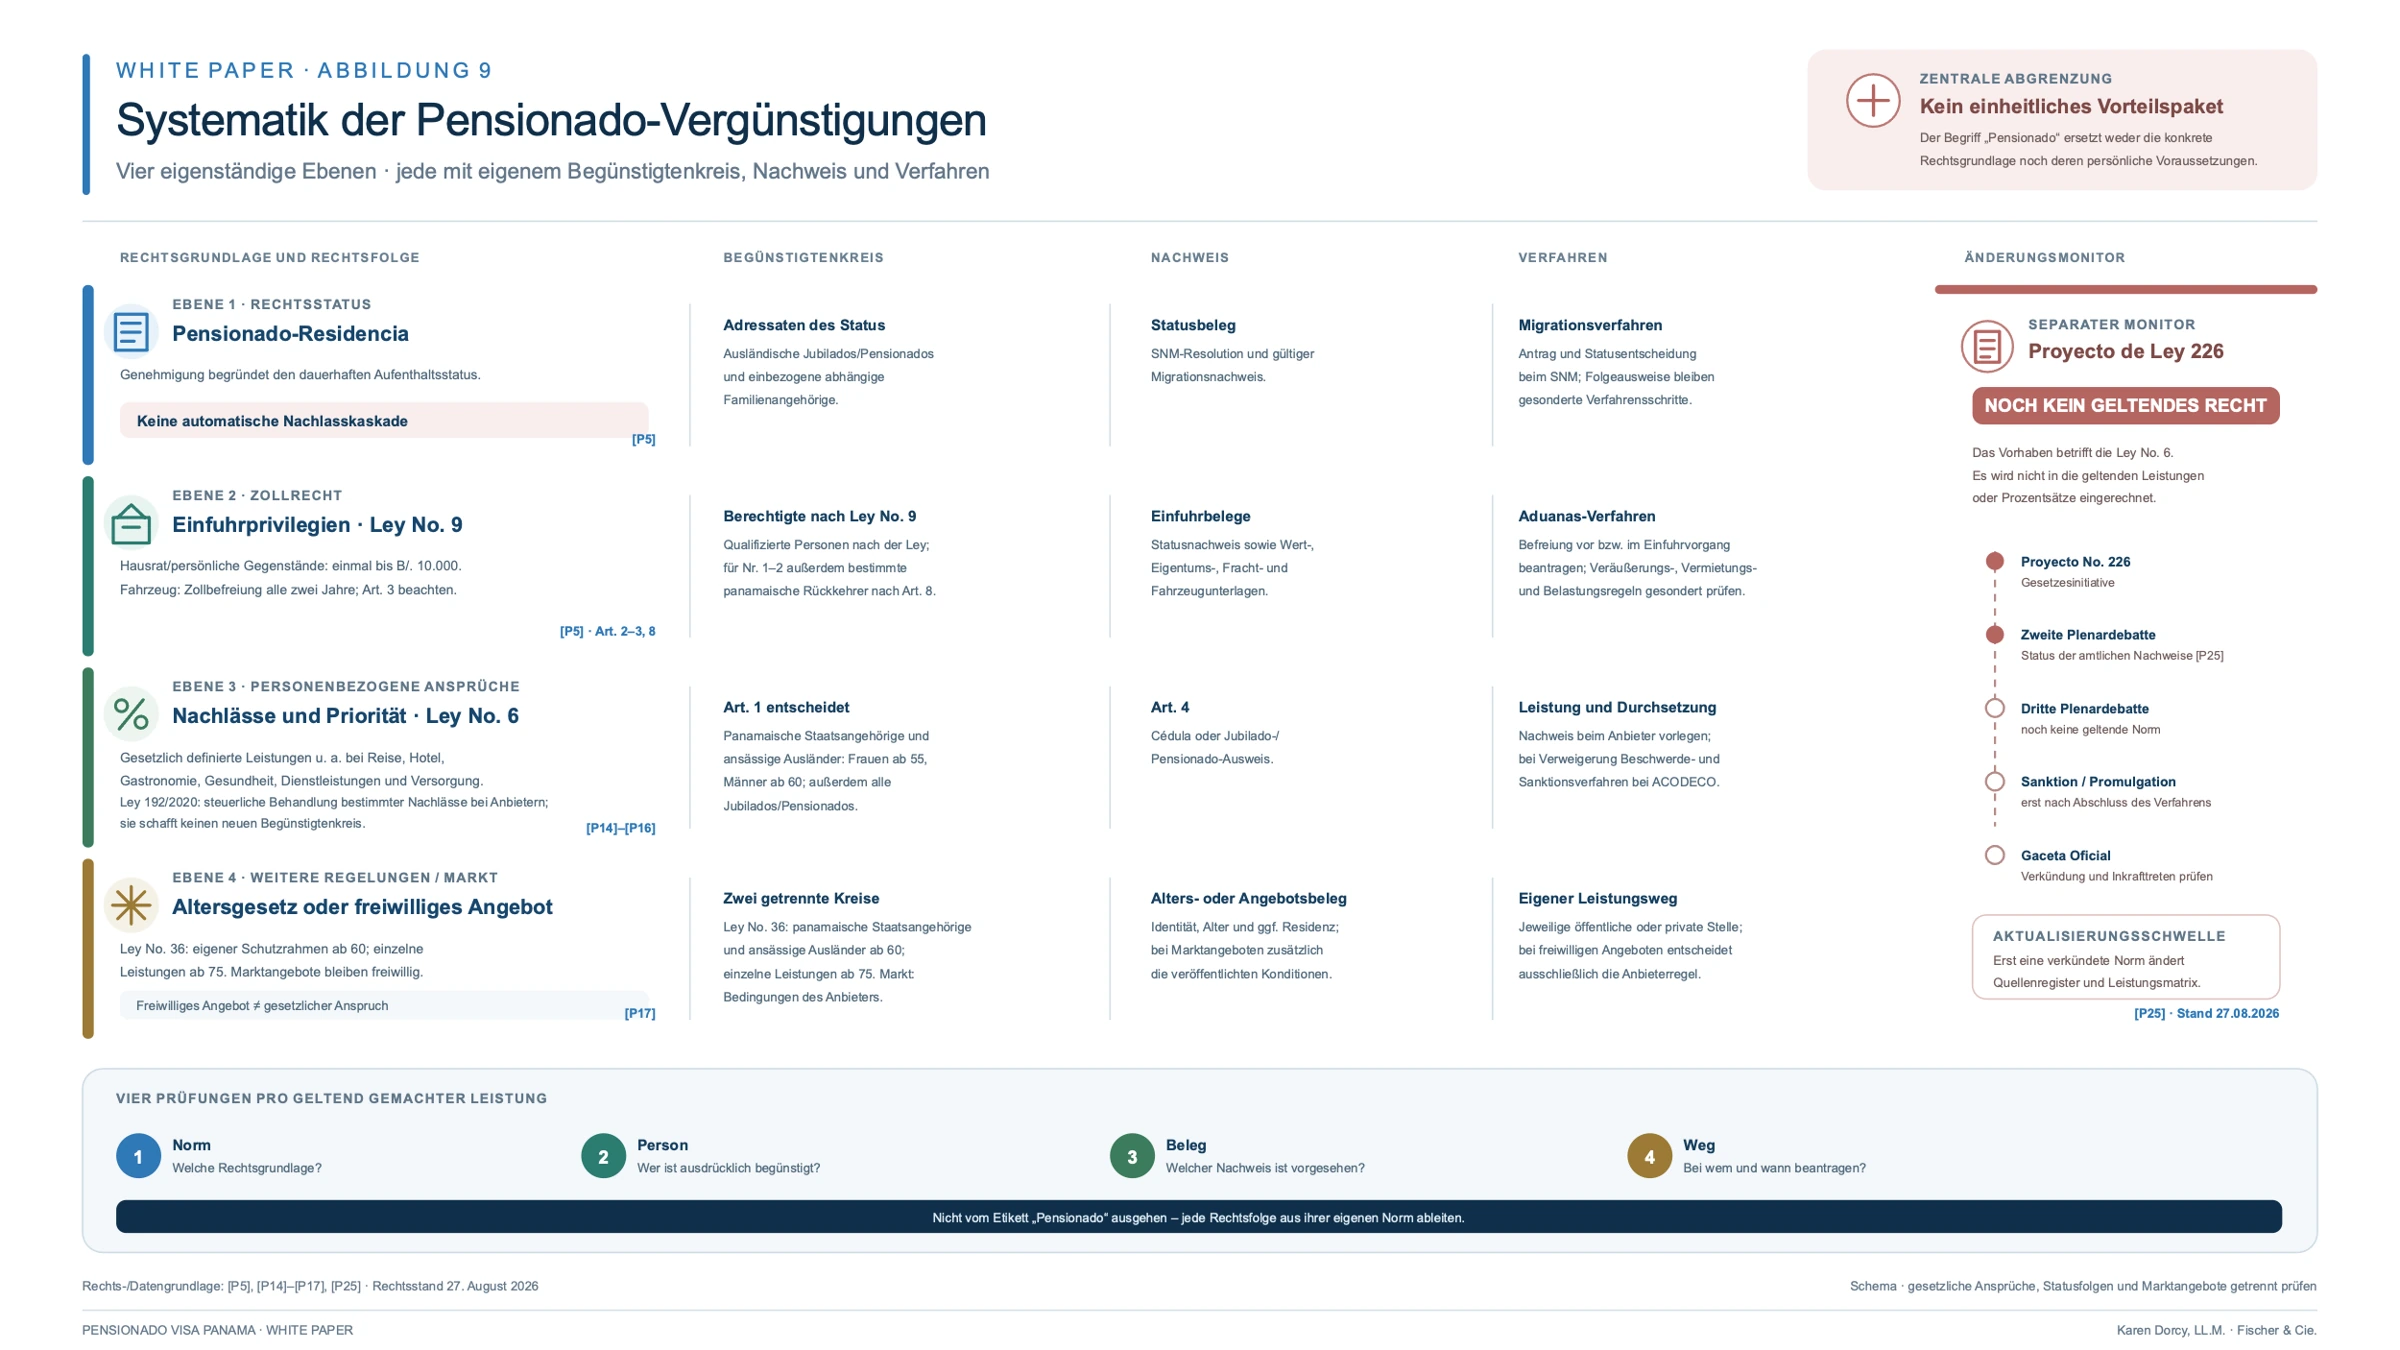
11. Einbürgerung und Staatsangehörigkeit
Eine permanente Pensionado-Residencia ist keine panamaische Staatsangehörigkeit und erzeugt keinen automatischen Einbürgerungsanspruch. Art. 10 der Verfassung enthält eigenständige Voraussetzungen und unterschiedliche Naturalisationstatbestände, darunter eine allgemeine Anknüpfung an fünf aufeinanderfolgende Jahre der Residenz sowie weitere sprachliche, staatsbürgerliche und verfahrensrechtliche Anforderungen. Eine spätere Antragsperspektive wird anhand der dann geltenden Verfassungs-, Gesetzes- und Behördenlage geprüft. [P1]
Fragen zur Beibehaltung, Aufgabe oder zum Verlust einer deutschen, österreichischen oder schweizerischen Staatsangehörigkeit sowie zu dortigen Melde- oder Steuerfolgen gehören nicht zum panamaischen Mandat. Sie sind vor jeder Naturalisation mit den zuständigen Stellen des jeweiligen Staates zu klären.
12. Risikomatrix und Faktencheck
12.1 Risikomatrix
Tabelle 19 · Rechtliche und verfahrensbezogene Risikomatrix
| Risiko | Frühwarnzeichen | Einfluss | Behandlung |
|---|---|---|---|
| Lebenslänglichkeit unklar | Bescheid zeigt nur aktuelle Zahlung oder Garantiezeit. | Hoch | Institutionelle Dauerbestätigung vor Apostille und Übersetzung. |
| Private Nachweiskette unvollständig | Nur Versicherungspolice oder Arbeitgeberbrief vorhanden. | Hoch | Art.-201-Nachweise zu Mittelverwaltung, Bestand/Gültigkeit und Zahlung vollständig beschaffen. |
| Schwellenbetrag knapp | Fremdwährung oder variable Bestandteile ohne Puffer. | Mittel bis hoch | Umrechnung und garantiertes Minimum dokumentieren; keine Kurszusage. |
| Immobilienregel überdehnt | Gesellschaftseigentum, Kaufoption oder Wert exakt B/. 100.000. | Hoch | Persönlichen Registertitel und Wert über der Schwelle prüfen. |
| Familienstatus falsch geplant | Studierendes Kind wird als permanent behandelt. | Hoch | Status, Alter, Studium und späteren eigenen Weg schriftlich planen. |
| Dokumentenkette fehlerhaft | Apostille auf ungeeigneter Ausfertigung; Namen weichen ab. | Hoch | Originalform und Daten vor Übersetzung freigeben. |
| Reise-/Zeitversprechen | Filing und Gesamtprojekt werden gleichgesetzt. | Mittel | Phasen, Abhängigkeiten und persönliche Schritte transparent trennen. |
| Arbeit falsch eingeordnet | Remote- oder Organfunktion wird pauschal als erlaubt bezeichnet. | Hoch | Tätigkeitsprofil und Ley-No.-9-/MITRADEL-Prüfung vor Aufnahme. |
| Steuerautomatismus | Residencia oder Auslandskonto wird als vollständige Steuerantwort behandelt. | Hoch | Ansässigkeit und Einkunftsquelle getrennt prüfen. |
| Lange Abwesenheit | Zweijahresgrenze wird erst nach Überschreitung geprüft. | Hoch | Auslandszeiten dokumentieren und Genehmigungsweg rechtzeitig klären. |
| Einfuhr vor Freigabe disponiert | Fahrzeug oder Hausrat bereits gekauft/verschifft. | Mittel bis hoch | Aduanas-Verfahren vor verbindlicher Disposition. |
12.2 Verbreitete Behauptungen im Faktencheck
Tabelle 20 · Faktencheck verbreiteter Internetbehauptungen
| Internetbehauptung | Geprüfter Rechtsstand |
|---|---|
| „Das Pensionado Visa ist befristet.“ | Falsch. Art. 203 n. F. sieht eine unbefristete Gewährung ohne Verlängerung vor; Aufhebungsgründe bleiben. [P2], [P13] |
| „Jeder ab 55 oder 60 kann es beantragen.“ | Falsch. Das Migrationsrecht knüpft an eine qualifizierte lebenslange Pension, nicht an das Alter. Altersgrenzen gehören insbesondere zu Ley No. 6. [P3], [P14] |
| „B/. 1.000 auf einem Konto reichen.“ | Falsch. Vermögen allein ersetzt keine lebenslange Pension aus dem benannten Quellenkreis. [P3], [P4] |
| „Mit einer Immobilie entfällt die Pension.“ | Falsch. Persönliches Eigentum über B/. 100.000 reduziert die Pensionsschwelle nur auf B/. 750. [P3] |
| „Ehegatten dürfen beliebige Einkünfte addieren.“ | Zu weit. Art. 201 erlaubt die Kombination ihrer qualifizierenden Pensionen. [P3] |
| „B/. 250 je Angehörigem werden an den Staat gezahlt.“ | Falsch. Es handelt sich um zusätzliche monatliche Solvenz laut Checkliste, nicht um eine Gebühr. [P4] |
| „Pensionados zahlen B/. 250 Gebühr und B/. 800 Depot.“ | Für den regulären Pensionado-Antrag falsch; Art. 201 n. F. nimmt Art. 28 Nr. 4 aus. [P2], [P5], [P13] |
| „Private Rentenversicherungen werden immer anerkannt.“ | Nicht belegbar. Private Leistungen benötigen die besondere Kette zu Mittelverwaltung, Bestand/Gültigkeit und Zahlung nach Art. 201 n. F. [P4], [P13] |
| „Nach 60 Arbeitstagen passiert rechtlich nichts.“ | Unvollständig. Art. 34 enthält für seit 26. August 2009 eingereichte temporäre und permanente Residenzanträge positiven Verwaltungssilenz; Durchsetzung und Folgedokumente bleiben gesondert. [P2], [P23] |
| „Die Residencia erlaubt Arbeit und Remote Work.“ | Falsch als Pauschale. Ley No. 9 und eine konkret passende MITRADEL-Kategorie sind tätigkeitsbezogen zu prüfen; permanente Residenz allein ist keine Generalkategorie. [P5], [P9], [P24] |
| „Die Residencia macht automatisch steuerlich ansässig.“ | Falsch. Die DGI wendet eigene steuerrechtliche Ansässigkeitskriterien an. [P18], [P19] |
| „Ausländische Einkünfte sind stets steuerfrei.“ | Zu pauschal. Quelle und Tatbestand sind für jede Einkunft zu bestimmen. [P10] |
| „Alle Nachlässe gelten automatisch und überall.“ | Falsch. Ley No. 6 definiert Personenkreis, Leistungsgegenstand, Bedingungen und Nachweis. [P14], [P15] |
| „Ein begünstigt eingeführtes Fahrzeug kann sofort verkauft werden.“ | Falsch. Ley No. 9 enthält Verfügungsbeschränkungen und mögliche Abgabennachholung. [P5] |
| „Permanente Residenz erlaubt unbegrenzte Abwesenheit.“ | Falsch. Mehr als zwei Jahre ohne Rechtfertigung und Genehmigung können zur Aufhebung führen. [P2] |
| „Pensionado führt automatisch zur Staatsangehörigkeit.“ | Falsch. Naturalisation ist ein eigener Verfassungs- und Behördenweg. [P1] |
Abbildung 10 · Risikomatrix
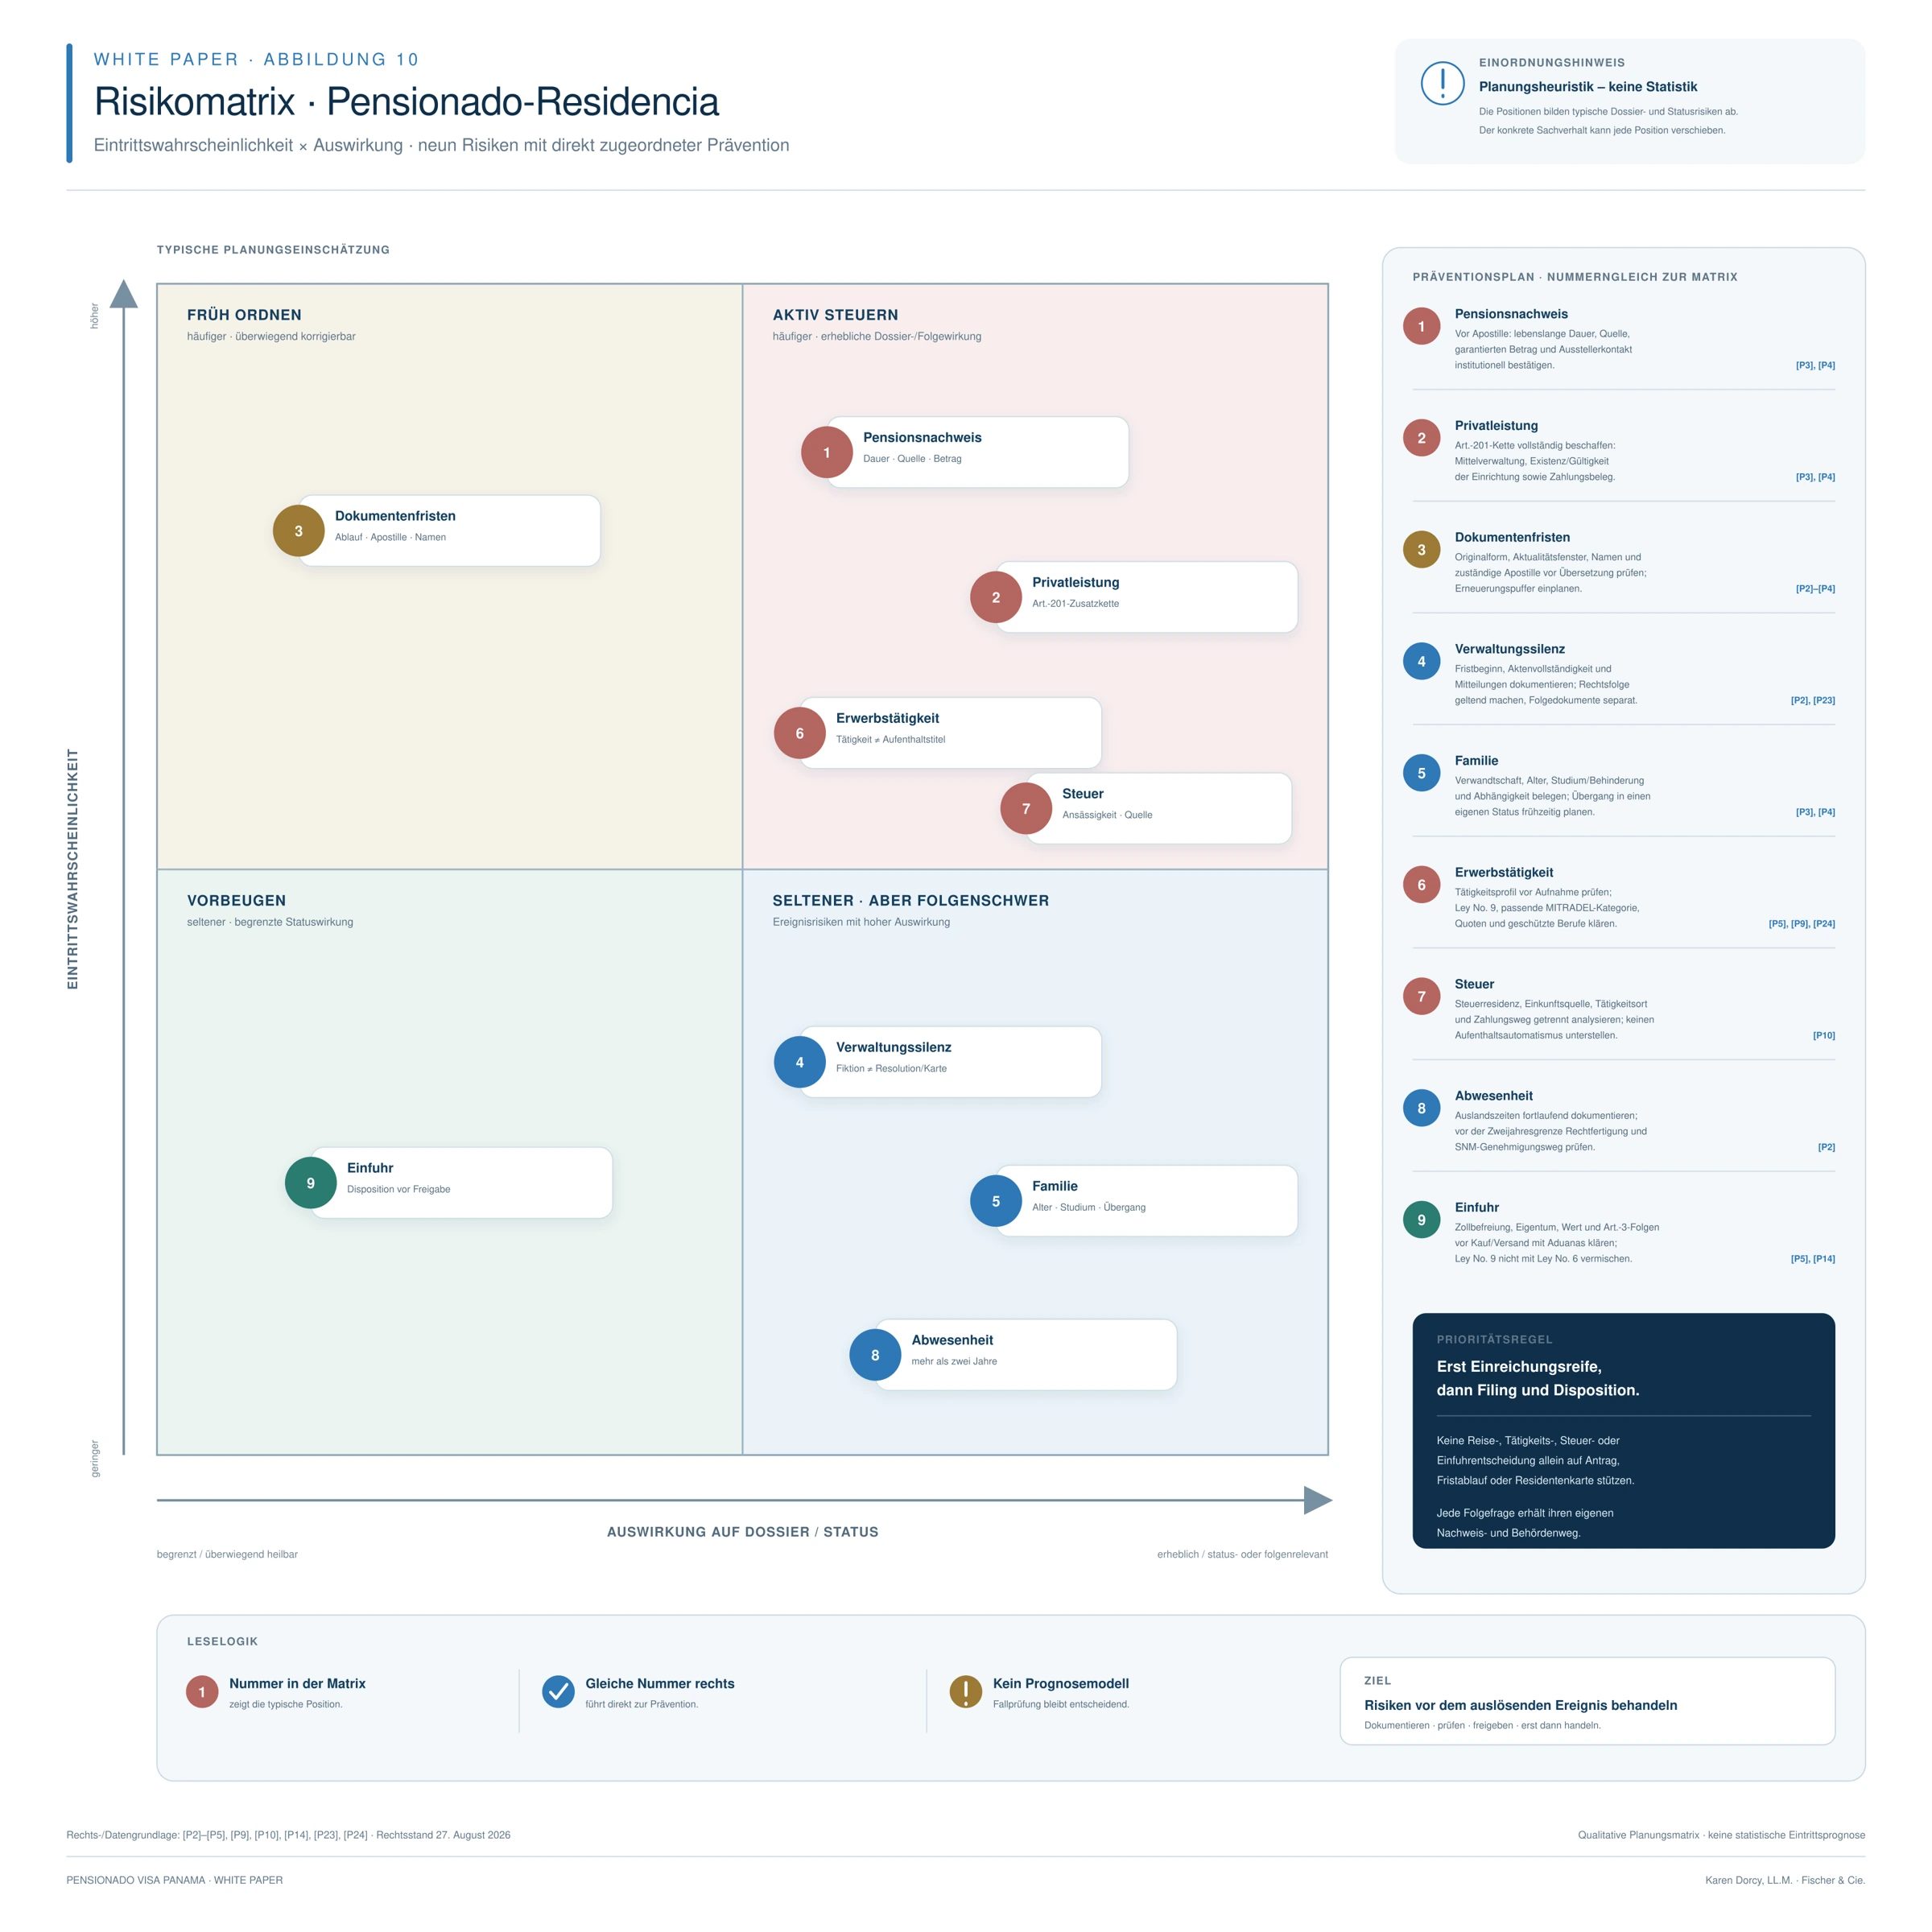
13. Fallstudien: Anwendung der Prüfungslogik
Die folgenden typisierten Fälle illustrieren die rechtliche Prüfungsreihenfolge. Sie sind keine Genehmigungsprognosen und ersetzen keine individuelle Akte.
Fall 1 · Deutsche gesetzliche Altersrente oberhalb der Schwelle
Die institutionelle Bescheinigung weist Anspruch, Monatsbetrag und Zahlung aus. Vor Einreichungsfreigabe wird zusätzlich geprüft, ob die lebenslange Dauer hinreichend ausdrücklich dokumentiert ist. Danach folgen Strafregister, Gesundheitszeugnis, Apostille und Übersetzung. Der Fall ist nicht deshalb tragfähig, weil die Leistung „deutsche Rente“ heißt, sondern weil Quelle, Dauer, Betrag und Dossier belegt werden. [P2]–[P4]
Fall 2 · Schweizer Leistung knapp über B/. 1.000
Die Leistung wird in Schweizer Franken gezahlt. Die Akte trennt bescheinigten Betrag, Währung, Zahlungsrhythmus und nachvollziehbare Umrechnung. Ein kleiner Abstand zur Schwelle wird nicht durch einen günstigen historischen Kurs abgesichert. Vor Filing wird geprüft, ob der dokumentierte Gegenwert die Schwelle belastbar trägt. [P3], [P4]
Fall 3 · Ehegatten mit zwei Pensionen
Beide Ehegatten verfügen über eine eigene lebenslange Leistung. Art. 201 erlaubt die Kombination der Pensionen; jede Leistung erhält eine eigene Belegzeile. Ein gemeinsames Konto oder Haushaltseinkommen ersetzt weder Anspruch noch Dauerbestätigung. Die Behandlung des Ehepartners als Dependent und die zusätzliche Solvenz werden vor Filing mit der aktuellen Checkliste abgestimmt. [P3], [P4]
Fall 4 · Österreichische private Versicherungsrente
Der Vertrag nennt eine lebenslange Rente und eine zehnjährige Garantiezeit für Hinterbliebene. Die Akte trennt beide Aussagen. Der Versicherer bestätigt den eigenen lebenslangen Anspruch, Monatsbetrag und Zahlungsstatus; zusätzlich werden Mittelverwaltung für Unternehmen oder Antragsperson, Bestand/Gültigkeit und Zahlung nach Art. 201 n. F. belegt. Eine Produktbroschüre wäre nicht ausreichend. [P4], [P13]
Fall 5 · Immobilie und B/. 750-Pension
Die Antragsperson besitzt eine in Panama eingetragene Immobilie. Geprüft werden persönlicher Eigentümer, Erwerbs- und Registerbeleg sowie ein Betrag über B/. 100.000. Danach bleibt eine lebenslange Pension von mindestens B/. 750 erforderlich. Gesellschaftseigentum oder exakt B/. 100.000 werden nicht ungeprüft gleichgestellt. [P3], [P4]
Fall 6 · Studierendes Kind im Alter von 23 Jahren
Das Kind benötigt Familien-, Abhängigkeits- und Vollzeitstudiennachweise sowie die wirtschaftliche Unterlegung. Die Akte weist ausdrücklich aus, dass der Kinderstatus zeitlich begrenzt ist und keine eigene permanente Pensionado-Residencia vermittelt. Ein späterer eigener Aufenthaltsweg wird rechtzeitig geplant. [P3], [P4]
Fall 7 · Beratung für ausländische Kunden aus Panama
Die Bezeichnung „remote“ beantwortet weder Arbeits- noch Steuerrecht. Erfasst werden tatsächliche Leistungen, Ort, Kunden, Vertragsbeziehung, Unterordnung und Vergütung. Erst danach werden Ley No. 9, eine tatsächlich passende MITRADEL-Kategorie und die steuerliche Einkunftsquelle geprüft. Die Pensionado-Einreichung wird nicht als Arbeitserlaubnis verwendet. [P5], [P9], [P10], [P24]
Fall 8 · Tod des Hauptberechtigten
Nach Genehmigung verstirbt der Hauptberechtigte; der Ehepartner erhält möglicherweise eine Hinterbliebenenrente. Der abhängige Status wird nicht als automatisch übertragen behandelt. Eigener Anspruch, Quelle, Betrag, Lebenslänglichkeit, Familienstatus und aktuelle SNM-Reaktion werden neu geprüft. [P2], [P3]
Fall 9 · Lange Pflegeabwesenheit außerhalb Panamas
Eine permanente Residentin plant eine mehrjährige Pflegezeit im Ausland. Ausreise- und Rückkehrplanung werden an der Zweijahresregel des Art. 31 ausgerichtet. Rechtfertigungsnachweise und ein möglicher Genehmigungsweg werden vor Überschreitung geprüft; eine pauschale Bestandsgarantie wird nicht gegeben. [P2]
Fall 10 · Fahrzeugimport unmittelbar nach Genehmigung
Vor Kauf oder Verschiffung werden Begünstigtenstatus, Fahrzeug, Eigentum, persönlicher/familiärer Gebrauch, Exonerationsvorgang, Versanddokumente und spätere Verfügungsbeschränkung geklärt. Die gesetzliche Tarifbefreiung wird nicht mit einer automatischen Zollfreigabe gleichgesetzt. [P5], [P12]
14. Häufig gestellte Fragen
Welche Rente wird für das Pensionado Visa Panama anerkannt?
Eine lebenslange Jubilación oder Pensión einer ausländischen Regierung, internationalen Organisation oder privaten Firma. Private Leistungen benötigen die zusätzliche Nachweiskette des Art. 201 n. F. Einzelheiten stehen in Kapitel 2. [P3], [P4], [P13]
Reicht die deutsche gesetzliche Rente?
Sie kann dem ausdrücklich genannten staatlichen Quellenkreis entsprechen. Entscheidend ist eine institutionelle Bescheinigung über eigenen Anspruch, laufenden Monatsbetrag und lebenslange Dauer.
Was gilt für österreichische und schweizerische Altersleistungen?
Es gilt dieselbe panamaische Prüfung. Nationale Systembegriffe werden nicht automatisch übertragen; Versorgungsträger, Anspruch, Dauer, Betrag und Echtheitskette müssen verständlich belegt sein.
Werden private Rentenversicherungen anerkannt?
Sie können in Betracht kommen, wenn die Leistung lebenslang ist und die besondere Art.-201-Kette zu Mittelverwaltung, Bestand/Gültigkeit und Zahlung vollständig belegt wird. Eine Produktbezeichnung genügt nicht. [P4], [P13]
Reicht eine künftige Rentenzusage?
Eine bloße Anwartschaft oder Prognose wird nicht mit einer laufenden lebenslangen Pension gleichgesetzt. Filing-reif wird der Fall erst mit einem aktuellen Anspruchs- und Zahlungsnachweis.
Muss ich bereits im Ruhestand sein oder ein bestimmtes Alter haben?
Der Migrationstatbestand nennt keine allgemeine Altersgrenze, verlangt aber eine bereits nachgewiesene lebenslange Pension. Die Altersgrenzen 55/60 gehören insbesondere zum Anwendungsbereich der Ley No. 6, nicht zur Migrationsvoraussetzung.
Wie hoch muss die Pension sein?
Grundsätzlich B/. 1.000 monatlich oder der Gegenwert. Bei persönlichem Immobilieneigentum in Panama über B/. 100.000 kann die Schwelle B/. 750 betragen. [P3], [P4]
Kann ich mehrere eigene Rentenquellen zusammenrechnen?
Art. 201 enthält eine ausdrückliche Kombinationsregel für die Pensionen von Ehegatten, nicht dieselbe Formel für mehrere Leistungen einer Person. Mehrere Ansprüche werden einzeln auf Quelle, Dauer und aktuelle Behördenakzeptanz geprüft.
Was gilt für Ehepartner?
Ehegatten können ihre qualifizierenden Pensionen kombinieren. Familienurkunde, Personenangaben und die aktuelle Behandlung von Dependent-Solvenz bleiben zusätzlich zu prüfen. [P3], [P4]
Was bedeuten B/. 250 je Dependent?
Die aktuelle Checkliste beschreibt zusätzliche monatliche wirtschaftliche Leistungsfähigkeit, nachweisbar über zusätzliche Pension oder lokale Bankreferenz. Es handelt sich nicht um eine Zahlung an den Staat. [P4]
Können Kinder einbezogen werden?
Ja, nach Maßgabe von Abhängigkeit, Alter und Nachweisen. Vollzeitstudierende Kinder erhalten grundsätzlich nur einen temporären Status bis 25; für schwer behinderte Kinder besteht eine Sonderregel. [P3], [P4]
Brauche ich eine Immobilie in Panama?
Nein. Die Standardvariante arbeitet mit B/. 1.000 Pension. Die Immobilie ist lediglich eine besondere Variante zur Reduktion der Pensionsschwelle.
Muss die Pension auf ein panamaisches Konto fließen?
Der geprüfte Pensionado-Tatbestand verlangt dies nicht allgemein. Bei privaten Leistungen ist jedoch ein Zahlungsbeleg oder Bankauszug Teil der Nachweiskette; Bankannahme bleibt eine getrennte KYC-Frage.
Welche Dokumente benötigen Apostille und Übersetzung?
Ausländische Urkunden werden dokumenten- und staatenspezifisch geprüft. Originalform und zuständige Apostillestelle müssen vor der Übersetzung feststehen. Kapitel 4 enthält die DACH-Matrix.
Wie aktuell muss das Gesundheitszeugnis sein?
Art. 28 verlangt eine Ausstellung innerhalb der drei Monate vor der Einreichung. Für andere Unterlagen gelten nicht automatisch dieselben Fristen. [P2]
Wie oft muss ich persönlich nach Panama reisen?
Es gibt keine belastbare pauschale Zahl. Anwaltliche Einreichung, rechtmäßige Einreise, Identitäts- und Kartenprozesse sowie aktuelle Praxis bestimmen die persönliche Mitwirkung.
Wie lange dauert das Verfahren?
Art. 34 nennt grundsätzlich bis zu 60 Arbeitstage für die Entscheidung und 15 Arbeitstage zur Nachbesserung. Für seit 26. August 2009 eingereichte Anträge enthält die Norm positiven Verwaltungssilenz. Das ist von praktischer Geltendmachung, Resolution, Karten und der gesamten Projektzeit zu trennen. [P2], [P23]
Fallen B/. 250 Antragsgebühr und B/. 800 Repatriierungsdepot an?
Nicht als reguläre Pensionado-Positionen. Art. 201 n. F. nimmt diese Kategorie von Art. 28 Nr. 4 aus; Ley No. 9 enthält ebenfalls eine migrationsbezogene Befreiung. [P2], [P5], [P13]
Darf ich in Panama arbeiten?
Nicht allein aufgrund der Pensionado-Residencia. Die veröffentlichte MITRADEL-Systematik enthält keine generische Kategorie allein für permanente Residenten oder Pensionados. Tätigkeit, Ley No. 9, tatsächlich passende Kategorie und geschützte Berufe sind gesondert zu prüfen. [P5], [P9], [P24]
Ist Remote-Arbeit für ausländische Kunden erlaubt?
„Remote“ ist keine eigene Pensionado-Genehmigung. Arbeitsbeziehung, Leistungsort, Berufsrecht und Einkunftsquelle sind vor Aufnahme zu prüfen.
Bin ich durch die Residencia automatisch in Panama steuerpflichtig?
Nein. Steuerliche Ansässigkeit und Einkunftsquelle folgen eigenen Regeln und Verfahren. Die DGI nennt unter anderem die 183-Tage-Anknüpfung. [P18], [P19]
Welche Vergünstigungen gelten tatsächlich?
Ley No. 9 regelt bestimmte Einfuhr- und migrationsbezogene Befreiungen. Ley No. 6 regelt Nachlässe für ihren eigenen Personenkreis. Bedingungen, Nachweis und konkreter Vorgang müssen jeweils erfüllt sein.
Kann ich Hausrat oder ein Fahrzeug zollfrei einführen?
Ley No. 9 enthält eine einmalige Tarifbefreiung für Hausrat/persönliche Gegenstände bis B/. 10.000 und alle zwei Jahre für ein Fahrzeug. Vor Kauf oder Versand ist das Aduanas-Verfahren zu klären. [P5], [P12]
Muss ich dauerhaft in Panama leben?
Eine jährliche Mindesttagezahl wird aus Art. 31 nicht abgeleitet. Mehr als zwei Jahre Abwesenheit ohne Rechtfertigung und Genehmigung können jedoch zur Aufhebung führen. [P2]
Was passiert bei Wechsel des Versorgungsträgers?
Der neue Anspruch wird auf Quelle, Betrag und Lebenslänglichkeit geprüft. Da Art. 31 den Wegfall des Genehmigungsgrundes erfasst, sollte die Änderung nicht ohne vorherige Statusprüfung erfolgen.
Was geschieht beim Tod des Hauptberechtigten?
Es gibt keine pauschale automatische Übertragung. Abhängiger Status, eigener Hinterbliebenenanspruch und ein möglicher eigener Aufenthaltsweg sind unverzüglich zu prüfen.
Führt das Pensionado Visa automatisch zur Staatsangehörigkeit?
Nein. Naturalisation ist ein eigenständiger verfassungs- und verwaltungsrechtlicher Weg mit zusätzlichen Voraussetzungen. [P1]
15. Anwaltliche Schlussfolgerung
Die Pensionado-Kategorie ist rechtlich klarer als viele andere Residenzwege, weil sie an eine definierte lebenslange Leistung anknüpft. Die praktische Qualität eines Antrags hängt dennoch nicht allein vom Monatsbetrag ab. Entscheidend sind institutionelle Einordnung, Lebenslänglichkeit, die private Art.-201-Nachweiskette, Familienrollen, formelle DACH-Urkunden und ein sauberer Filing-Zeitpunkt.
Ein tragfähiges Dossier trennt fünf Ebenen: migrationsrechtliche Kategorie, Dokumentenbeweis, Arbeitsrecht, Steuerrecht sowie Bank- und Zollverfahren. Keine dieser Ebenen darf durch eine werbliche Kurzformel ersetzt werden. Ebenso wichtig ist die Statuspflege nach Genehmigung: Pension, Familie, Adresse, Abwesenheit und Tätigkeit bleiben rechtlich relevante Ereignisse.
Die anwaltliche Aufgabe besteht deshalb nicht in einer Erfolgsgarantie, sondern in einer nachvollziehbaren Subsumtion, einer kontrollierten Beweiskette und einer transparenten Kommunikation der offenen Punkte. Für Antragsteller aus Deutschland, Österreich und der Schweiz kommt eine frühzeitige Koordination mit den dort zuständigen Beratern hinzu, ohne deren Rechtsgebiete in das panamaische Mandat zu übernehmen.
Anhang A · Master-Checkliste vor Einreichung
Tabelle 21 · Master-Checkliste Pensionado-Filing
| ID | Kontrolle | Status | Beleg/Anmerkung |
|---|---|---|---|
| A01 | Pensionsquelle dem zulässigen Kreis zugeordnet | ||
| A02 | Lebenslange Dauer institutionell bestätigt | ||
| A03 | Monatsbetrag, Währung und Zahlungsrhythmus eindeutig | ||
| A04 | Aktueller Zahlungsbeleg vorhanden | ||
| A05 | Private Nachweise zu Mittelverwaltung, Bestand/Gültigkeit und Zahlung vollständig | ||
| A06 | Immobilienregel nur bei persönlichem Eigentum über B/. 100.000 genutzt | ||
| A07 | Ehegattenkombination und Dependent-Rollen getrennt geprüft | ||
| A08 | Zusätzliche Solvenz B/. 250 je Dependent belegt | ||
| A09 | Kinderstatus, Studium und Altersgrenze dokumentiert | ||
| A10 | Passdaten in allen Dokumenten konsistent | ||
| A11 | Strafregister: maßgeblicher Staat und Originalform geklärt | ||
| A12 | Gesundheitszeugnis innerhalb der Drei-Monats-Frist | ||
| A13 | Personenstandsurkunden vollständig | ||
| A14 | Apostille/Legalisation je Urkunde zuständigkeitsrichtig | ||
| A15 | Übersetzung dem finalen Original samt Apostille zugeordnet | ||
| A16 | Vollmacht und Antrag final geprüft | ||
| A17 | Rechtmäßiger Einreisestatus und persönliche Schritte geplant | ||
| A18 | SNM-Checkliste am Filing-Tag erneut abgeglichen | ||
| A19 | Kostenblöcke und Zahlungscharakter getrennt | ||
| A20 | Arbeits-/Remote-/Organfunktion separat geprüft | ||
| A21 | Steuer- und DACH-Beratung separat eröffnet | ||
| A22 | Bank-/KYC-Unterlagen konsistent | ||
| A23 | Einfuhr nur nach aktuellem Aduanas-Check disponiert | ||
| A24 | Vier-Augen-Prüfung von Namen, Daten, Beträgen und Quellen |
Anhang B · Budget-Arbeitsblatt
Tabelle 22 · Budget ohne erfundene Pauschalen
| Position | Betrag/Währung | Empfänger | Fälligkeit | Rechtscharakter/Annahme |
|---|---|---|---|---|
| Allgemeine Art.-28-Zahlung B/. 250 | ausgenommen | Tesoro Nacional | — | Für Pensionado nach Art. 201 n. F. nicht als Kosten ansetzen. |
| Allgemeines Art.-28-Depot B/. 800 | ausgenommen | SNM | — | Für Pensionado nach Art. 201 n. F. nicht als Depot ansetzen. |
| Urkunden Deutschland/Österreich/Schweiz | ||||
| Apostillen/Legalisationen | ||||
| Übersetzungen | ||||
| Notar/Register/Kurier | ||||
| Karten-/Identitätsverfahren | Aktuell vor Vorgang bestätigen. | |||
| Reise/Unterkunft | ||||
| Anwaltliches Honorar | Mandatsumfang, Steuern und Auslagen trennen. | |||
| Reserve für Nachreichungen | Keine staatliche Pauschale. |
Anhang C · Statuspflege-Checkliste
Tabelle 23 · Master-Checkliste für Statuspflege
| Ereignis | Zu dokumentieren | Vor Handlung prüfen | Zuständigkeit |
|---|---|---|---|
| Adress-/Datenänderung | Datum, neue Angaben und Beleg | Form und Mitteilungsfrist | SNM |
| Wechsel der Rentenquelle | Alter/neuer Träger, Betrag, Dauer, Übergang | Fortbestehen des Genehmigungsgrundes | SNM/Migrationsprüfung |
| Tod eines Ehepartners | Sterbeurkunde, eigener Anspruch, Familienstatus | Eigene Residenzgrundlage | Migrations-/Familienprüfung |
| Lange Auslandsabwesenheit | Ausreise, erwartete Dauer, Grund | Zweijahresregel und Genehmigung | SNM |
| Beginn einer Tätigkeit | Aufgaben, Ort, Vertrag, Vergütung | Ley No. 9, MITRADEL, Beruf und Steuer | MITRADEL/DGI/Fachberatung |
| Neue Gesellschaft/Organfunktion | Beteiligung, Funktion, operative Aufgaben | Arbeits-, Gesellschafts- und Steuerstatus | Fachberatung |
| Einfuhr Hausrat/Fahrzeug | Ware/Fahrzeug, Wert, Eigentum, Versand | Exoneration und Verfügungsgrenzen | Aduanas |
| Steuerliche Änderung | Aufenthalte, Einkünfte, Tätigkeitsorte | Ansässigkeit und Quelle | DGI/DACH-Beratung |
| Bank/Transfer | Mittelherkunft, Zweck, wirtschaftlich Berechtigte | KYC-/AML-Anforderungen | Bank |
Anhang D · Offene oder einzelfallbezogen zu bestätigende Punkte
Tabelle 24 · Nicht pauschal belegbare Punkte und Prüfpfad
| Offener Punkt | Warum keine Pauschalaussage möglich ist | Vor Entscheidung sichern |
|---|---|---|
| Formulierung einer DACH-Pensionsbescheinigung | Versorgungsträger verwenden unterschiedliche Bescheide und Aussagen zur Dauer. | Entwurf/Muster des Ausstellers vor Apostille prüfen. |
| Ehegattenkombination und Dependent-Solvenz | Art. 201 und die veröffentlichte Checkliste verwenden unterschiedliche Nachweisebenen. | Rollen und aktueller SNM-Filing-Weg. |
| Immobilienbewertung/Finanzierung | Der Normtext beantwortet nicht jede Eigentums- und Finanzierungsvariante. | Registerzertifikat, Erwerbsurkunde, Wert und aktuelle Akzeptanz. |
| Karten-, Zertifikats- und Folgegebühren | Öffentliche Seiten bilden nicht stets sämtliche Einzelschritte ab. | Amtliche Bestätigung unmittelbar vor dem Vorgang. |
| Arbeitserlaubnispfad | Ley No. 9 und D.E. MITRADEL No. 6/2023 müssen tätigkeitsbezogen zusammengeführt werden. | Schriftliches Tätigkeitsprofil und passende Kategorie. |
| Remote-Arbeit | Keine eigene Pensionado-Ausnahme; Arbeits- und Steuerquelle bleiben offen. | Verträge, Leistungsort, Unterordnung und Durchführung. |
| Zollabfertigung und verbleibende Belastungen | Tarifbefreiung beantwortet nicht sämtliche operative Positionen. | Aduanas-/Zollagentenprüfung vor Kauf oder Versand. |
| Fortdauernder Rentennachweis | Checkliste regelt Filing, nicht einen einheitlichen periodischen Nachweisplan. | Änderungen dokumentieren; aktuellen SNM-Weg prüfen. |
| Tod des Hauptberechtigten | Abhängiger Status und eigener Hinterbliebenenanspruch sind getrennte Grundlagen. | Sterbeurkunde und eigener vollständiger Pensionsnachweis. |
| Zahl der Panama-Reisen | Aktenlage, Einreise, Identitäts- und Kartenprozesse variieren. | Aktuellen Ablauf vor Reisebuchung schriftlich planen. |
Anhang E · Primärquellenregister
Die Links führen direkt zu amtlichen Normen, konsolidierten Gesetzestexten oder den zuständigen Behörden. Die Grundfassung beruht auf dem Rechtsstand 26. August 2026. Der Dokumentverweis zur SNM-Checkliste [P4] wurde am 3. Oktober 2026 aktualisiert. Portalquellen werden ausdrücklich nicht als Ersatz einer konkreten Verfahrenscheckliste behandelt. Vor jeder Neuauflage und vor einem konkreten Filing sind Normen, Änderungsketten und Behördenanforderungen erneut zu prüfen.
[P1] Constitución Política de la República de Panamá, amtliche Asamblea-Fassung. Direktlink — Art. 10: Naturalisation als eigener Prüfpfad.
[P2] Decreto Ley No. 3 de 22 de febrero de 2008, Gaceta Oficial No. 25986. Direktlink — Allgemeines Dossier, Aufhebung, Fristen, Mitteilungen und Rechtsbehelfe.
[P3] Decreto Ejecutivo No. 320 de 8 de agosto de 2008, Gaceta Oficial No. 26104. Direktlink — Art. 200–203: Jubilado y Pensionado.
[P4] Servicio Nacional de Migración: Requisitos para Jubilado Pensionado (PRP-JP). Direktlink — Amtliche Einreichungscheckliste PRP-JP (PE2.pdf), abgerufen am 03.10.2026; PDF ohne ausgewiesenes Ausgabe- oder Revisionsdatum.
[P5] Ley No. 9 de 24 de junio de 1987, Gaceta Oficial No. 20835. Direktlink — Begünstigtenkreis, Einfuhr, migrationsbezogene Befreiung und Tätigkeit.
[P6] Gaceta Oficial Digital. Direktlink — Amtliche Veröffentlichungsplattform und Änderungsmonitoring.
[P7] Servicio Nacional de Migración. Direktlink — Behördenportal und aktuelle Verwaltungsinformationen.
[P8] Dirección General de Ingresos – DGI. Direktlink — Amtliches Steuerverwaltungsportal.
[P9] Decreto Ejecutivo MITRADEL No. 6 de 13 de abril de 2023, Gaceta Oficial No. 29760-C. Direktlink — Arbeitserlaubnissystem. Der amtliche Dateiname nennt irreführend „13 de febrero“; Gaceta, Dekret und MITRADEL-Seite datieren den Erlass auf 13. April 2023.
[P10] Ley No. 6 de 2 de febrero de 2005, Gaceta Oficial No. 25232. Direktlink — Art. 13 mit dem Grundtext des Art. 694 Código Fiscal zum Territorialprinzip und zu Quellenmerkmalen; kein Ersatz der vollständigen aktuellen Änderungskette.
[P11] Tribunal Electoral: Servicios de Cedulación. Direktlink — Amtlicher allgemeiner Einstieg für das getrennte Identitätsdokumentverfahren; keine dort ausgewiesene Pensionado-Spezialcheckliste.
[P12] Autoridad Nacional de Aduanas: Gestión de Servicios y Trámites Aduaneros. Direktlink — Amtliches Verfahrensportal mit „Valoración / Exoneración“; kein Ersatz der gesetzlichen Anspruchsgrundlage oder einer fallbezogenen Pensionado-Checkliste.
[P13] Decreto Ejecutivo No. 26 de 2 de marzo de 2009, Gaceta Oficial No. 26238. Direktlink — Art. 53–54: Ausnahme von Art. 28 Nr. 4 und unbefristete Gewährung.
[P14] Texto Único de la Ley No. 6 de 10 de junio de 1987, Gaceta Oficial No. 26314-A. Direktlink — Personenkreis, Leistungsnummern, Nachweis und Durchsetzung.
[P15] ACODECO: amtlicher Leitfaden zur Ley No. 6. Direktlink — Behördliche Anwendungshilfe; kein Ersatz des Gesetzes.
[P16] Ley No. 192 de 23 de diciembre de 2020. Direktlink — Steuerliche Behandlung bestimmter Nachlässe.
[P17] Ley No. 36 de 2 de agosto de 2016. Direktlink — Eigenständige zusätzliche Regeln für ältere Menschen.
[P18] DGI: Número Tributario (NT) Natural. Direktlink — Amtliche Seite mit Information zur 183-Tage-Anknüpfung; Quellentitel entspricht dem tatsächlichen Seiteninhalt.
[P19] DGI: Certificado de Residencia Fiscal. Direktlink — Amtliche Nachweisanforderungen für die Bescheinigung.
[P20] Auswärtiges Amt: Internationaler Urkundenverkehr. Direktlink — Deutsche Übersicht zu Apostille und Legalisation.
[P21] BMEIA Österreich: Beglaubigung und Apostille. Direktlink — Österreichische Übersicht zu Zuständigkeit und Vorbeglaubigung.
[P22] EDA Schweiz: Beglaubigung amtlicher Stempel und Unterschriften. Direktlink — Schweizer Übersicht zu Apostille, Kantonen und Bundeskanzlei.
[P23] Procuraduría de la Administración, Consulta C-111-09 vom 3. September 2009. Direktlink — Amtliche Auslegung des positiven Verwaltungssilenzes nach Art. 34 für seit 26. August 2009 eingereichte temporäre und permanente Residenzanträge.
[P24] MITRADEL: Migración Laboral – aktuelle Klassifikation der Arbeitserlaubnisse. Direktlink — Aktuelle Behördenübersicht zu den konkreten Arbeitserlaubniskategorien; keine generische Pensionado-Kategorie.
[P25] Asamblea Nacional: Orden del Día vom 30. Juli 2026. Direktlink — Proyecto de Ley No. 226 weiterhin im zweiten Plenardebat; Änderungsmonitor, kein geltendes Recht.
Anhang F · Glossar Spanisch–Deutsch
Tabelle 25 · Glossar der zentralen spanischen Begriffe
| Spanischer Begriff | Deutsche Arbeitsübersetzung | Hinweis |
|---|---|---|
| Jubilado y Pensionado | Jubilado und Pensionado | Amtliche Bezeichnung der Kategorie. |
| Permiso de Residente Permanente | Erlaubnis als permanenter Resident | Migrationsstatus; von Steuer und Arbeit trennen. |
| Pensión vitalicia | Lebenslange Pension/Rente | Zentraler Tatbestand. |
| Dependiente | Abhängige/unterhaltsberechtigte Person | Familien- und Solvenznachweise erforderlich. |
| Poder / apoderado legal | Vollmacht / bevollmächtigter Rechtsvertreter | Antragstellung über Rechtsvertreter. |
| Depósito de repatriación | Repatriierungsdepot | Allgemeine Art.-28-Position; für Pensionado nach Art. 201 n. F. ausgenommen. |
| Franquicia arancelaria | Zolltarifbefreiung | Nicht mit einer automatischen vollständigen Abgabenfreiheit gleichsetzen. |
| Paz y salvo | Unbedenklichkeits-/Ausgleichsbescheinigung | Kontextabhängiger Behördennachweis; nicht allgemeine aktuelle PRP-JP-Unterlage. |
| Apostilla | Apostille | Bestätigung der formellen Herkunft einer öffentlichen Urkunde. |
| Reconsideración / apelación | Überprüfung / Berufung | Förmliche Rechtsbehelfe mit kurzen Fristen. |
Autorin, Zitiervorschlag und Kontakt
Karen Dorcy, LL.M., ist Abogada der Republik Panama (Idoneidad No. 10179). Ihre Tätigkeitsschwerpunkte umfassen die Prüfung und Begleitung panamaischer Residencia-Verfahren, die rechtliche Strukturierung der erforderlichen Nachweise und die Koordination mit den nach panamaischem Recht zuständigen Stellen. Die Beratung erfolgt auf Deutsch, Spanisch und Englisch.
Die Tätigkeit ist auf das Recht der Republik Panama begrenzt. Das White Paper enthält keine Beratung zu deutschem, österreichischem oder schweizerischem Recht und keine Bewertung eines Wegzugs aus diesen Staaten.
Tabelle 27 · Autorinnen-, Versions- und Zitationsdaten
| Publikationsangabe | Inhalt |
|---|---|
| Autorin | Karen Dorcy, LL.M. · Abogada der Republik Panama · Idoneidad No. 10179 |
| Sprachen | Deutsch, Spanisch und Englisch |
| Herausgeber | Fischer & Cie. |
| Version / Rechtsstand | Version 1.0 ·26. August 2026 |
| Zitiervorschlag | Dorcy, Karen, LL.M., „Pensionado Visa Panama – Rechtsrahmen, Voraussetzungen, Verfahren, Leistungen, Kosten und Risiken“, Fischer & Cie., Version 1.0, Rechtsstand 26. August 2026. |
| Sachlicher Umfang | Panamaisches Aufenthaltsrecht und unmittelbar verknüpfte panamaische Behördenverfahren; ausländisches Recht ausgeschlossen. |
Autorenseite: Karen Dorcy bei Fischer & Cie.
Themenseite: Pensionado Visa Panama
FISCHER & CIE. · FACHWISSEN AUS PANAMA
Dorcy, Karen: Pensionado Visa Panama. Fachkommentar, Fassung 1.0, Rechtsstand 26.08.2026, jeweiliges Kapitel und Quellenverweis.
Zum vollständigen Quellenregister