
Sie planen einen Antrag?
Die wichtigsten Investitionswege, Ablauf und Kosten finden Sie auf unserer Golden-Visa-Seite. Die Formulare für Ihre Unterlagenliste und Fachfragen finden Sie direkt darunter.
Fachkommentar und Primärquellen
Die rechtliche Grundlage zum Nachlesen.
Frage oder Begriff eingeben und auf „Suchen“ klicken. Der vollständige Fachkommentar bleibt darunter lesbar.
Unterlagen-Checkliste
Ihre Unterlagenliste als PDF.
Wählen Sie Ihre Investitionsroute, Eigentumsstruktur und Familienkonstellation. Sie erhalten eine passende Vorbereitungsliste mit Quellenverweisen.
Kostenlos und ohne Anmeldung.
Ihre Vorbereitungsliste
Wie wird meine Liste zugeordnet?
Die Auswahl folgt den belegten Nachweiswegen im Fachkommentar von Karen Dorcy. Beispiel: Bei einer Projektimmobilie über eine Gesellschaft mit Ehepartner ergänzt der Assistent die persönlichen Unterlagen unter anderem um diese Punkte:
- Beglaubigte Promesse und Zahlungsnachweise
- Treuhand oder Bankgarantie zur Absicherung
- Gesellschafts- und Eigentümerdossier
- Heiratsurkunde und eigenes Basisdossier des Ehepartners
Jeder Prüfpunkt führt zur Begründung. Die Zuordnung ersetzt keine individuelle Prüfung der Qualifikation oder Einreichungsreife.
Fischer & Cie. · Fachwissen aus Panama
Der vollständige Fachkommentar von Karen Dorcy, LL.M., Abogada zum Inversionista Calificado. Investitionsstrukturen, Nachweise, Verfahren und Folgepflichten – mit nachvollziehbaren Primärquellen.
Fassung 2.2 · Rechtsstand 22. September 2026 · 20 Kapitel und 12 Anhänge
WHITE PAPER
Golden Visa Panama
Residente Permanente en calidad de Inversionista Calificado
Rechtsrahmen, Investitionsstrukturen, Verfahren, Kosten, Folgepflichten und Risiken für internationale Antragsteller
Karen Dorcy, LL.M.
Abogada, República de Panamá · Idoneidad No. 10179
Version 2.2 · Rechtsstand 22. September 2026
Rechtlicher Hinweis, Umfang und Aktualität
RECHTSSTAND Diese Fassung bildet die bis einschließlich 22. September 2026 geprüfte Norm- und Behördenlage ab. Sie berücksichtigt insbesondere das am 16. September 2026 veröffentlichte und in Kraft getretene Decreto Ejecutivo No. 17 vom 8. September 2026. Maßgeblich bleiben die spanischsprachigen Originalnormen, die beim konkreten Antrag geltenden Formulare und Checklisten sowie die Einzelfallprüfung. Nicht veröffentlichte Behördenpraxis wird nicht als gesichertes Recht ausgegeben.
Dieses Whitepaper informiert allgemein über die panamaische Aufenthaltsunterkategorie Residente Permanente en calidad de Inversionista Calificado. Der international gebräuchliche Begriff „Golden Visa“ ist eine Kommunikationsbezeichnung; er ist kein eigenständiger Normtitel und darf nicht mit Staatsangehörigkeit durch Investition verwechselt werden.
Das Dokument ist weder ein individuelles Rechtsgutachten noch eine Zusage zu Genehmigung, Bearbeitungsdauer, Bankannahme, Investitionsrendite, Werthaltigkeit einer Immobilie, Arbeitserlaubnis, Steuerstatus oder Einbürgerung. Der Servicio Nacional de Migración (SNM), das Ministerio de Comercio e Industrias (MICI) und die jeweils zuständigen Aufsichts-, Register- und Finanzinstitutionen prüfen eigenständig.
Die Investitionsbeträge sind Qualifikationskapital und keine staatlichen Gebühren. Zusätzliche Kosten – etwa für Anwalt, Notar, Apostille, Übersetzung, Bank, Treuhand, Register, Due Diligence, Reise, Immobilienübertragung oder Depotführung – sind vom Einzelfall abhängig. Steuerliche, zivilrechtliche und regulatorische Folgen der Anlageentscheidung sind getrennt vom Aufenthaltsrecht zu prüfen.
Gegenstand sind ausschließlich allgemeine Informationen zum Recht Panamas. Fragen des deutschen, österreichischen, schweizerischen oder sonstigen ausländischen Steuer-, Gesellschafts-, Erb-, Familien-, Sozialversicherungs-, Melde- oder Staatsangehörigkeitsrechts gehören nicht zum Prüfungsumfang und erfordern im jeweiligen Staat zugelassene Berater.
Über die Autorin
Karen Dorcy, LL.M., ist Abogada (Idoneidad Nr. 10179) und berät deutschsprachige Mandanten zu Rechtsfragen nach panamaischem Recht. Seit 2011 ist sie anwaltlich tätig. Ihre Schwerpunkte liegen insbesondere im panamaischen Migrations- und Aufenthaltsrecht sowie im Immobilien- und Gesellschaftsrecht. Ihr LL.M.-Studium absolvierte sie an der Leibniz Universität Hannover; sie berät auf Deutsch, Spanisch und Englisch. [P29], [P30]
AUTORENPRINZIP Die Darstellung folgt der anwaltlichen Prüfungsreihenfolge: Rechtsgrundlage → Tatbestand → Beweismittel → Investment- und Compliance-Gate → Verfahren → Folgepflichten → Risiken.
Methodik und Quellenhierarchie
Die Recherche erfolgte vorrangig im spanischen Original. Jede Aussage wurde einer Quellebene zugeordnet. Wo amtliche Webseiten vereinfachen oder zeitlich hinter einer Normänderung zurückbleiben, hat der veröffentlichte Normtext Vorrang. Behördenhinweise werden als Verwaltungspraxis, nicht als Gesetz, gekennzeichnet.
Tabelle 1 · Quellenhierarchie und Aussagequalität
| Ebene | Beispiel | Beweiswert | Verwendung |
|---|---|---|---|
| 1 · Normtext | D.L. 3/2008; D.E. 17/2026 | Primäre Rechtsgrundlage | Tatbestand, Beträge, Fristen, Rechtsfolgen |
| 2 · Aufsicht / Rundschreiben | SBP, SMV, MITRADEL | Verbindliche oder fachbehördliche Konkretisierung | Bankzertifikate, Garantien, Arbeitsrecht |
| 3 · Behördenportal | MICI, SNM, DGI, ANATI | Aktuelle Verfahrensinformation | Form, Dokumente, praktische Einordnung |
| 4 · Anwaltliche Planung | Zeitpuffer, Closing-Reihenfolge, Red Flags | Keine eigenständige Rechtsnorm | Risikoarme Mandatsorganisation |
Eckige Kürzel wie [P35, Art. 3] verweisen auf das Quellenregister in Anhang H und – soweit möglich – auf eine konkrete Normstelle. Historische Fassungen werden nur verwendet, um die Entwicklung des Programms oder Übergangsfälle zu erklären. Die gegenwärtige Regel folgt aus D.E. 17/2026; D.E. 722/2020 und seine Änderungen sind für Neufälle nicht mehr die aktuelle Vollfassung.
Drei Kennzeichnungen steuern die Aussagequalität: RECHTSLAGE bezeichnet einen aus Primärrecht oder amtlicher Publikation belastbar ableitbaren Punkt. BEHÖRDENHINWEIS bezeichnet eine aktuelle amtliche Zusammenfassung. PRAXIS-GATE bezeichnet eine Frage, die vor unwiderruflicher Zahlung oder Einreichung schriftlich bestätigt werden sollte, weil der veröffentlichte Rechtsrahmen die Detailfrage nicht eindeutig beantwortet.
QUALITÄTSREGEL Eine aktuelle Behörden-Landingpage ist nützlich, ersetzt aber weder die Gaceta Oficial noch die Prüfung, ob Übergangs- oder Änderungsnormen einschlägig sind.
Wie dieses Whitepaper zu lesen ist
1. Für die Grundentscheidung: Executive Summary sowie Kapitel 3, 15 und 17.
2. Für Immobilieninvestoren: Kapitel 4, 7, 10, 11 und Anhang C.
3. Für Wertpapier- oder Festgeldinvestoren: Kapitel 5 beziehungsweise 6 sowie Kapitel 7 und Anhang D.
4. Für ein konkretes Dossier: Kapitel 8 bis 11 und die Evidence Maps in Anhang B.
5. Für Mandatsübernahme: die Praxis-Gates in Anhang G und L anhand des konkreten Falls abarbeiten.
Vier Begriffe, die von Anfang an getrennt bleiben
| Begriff | Bedeutung | Nicht gleichbedeutend mit |
|---|---|---|
| Golden Visa | Marktbegriff für die Investor-Residence | amtlicher Normtitel |
| Inversionista Calificado | amtliche Unterkategorie der permanenten Residenz | Einreisevisum oder Staatsangehörigkeit |
| Investment | qualifizierendes und fünf Jahre nachzuweisendes Vermögen | staatliche Gebühr oder sichere Anlage |
| Sonderpass | durch Ley 493/2025 gesetzlich vorgesehener besonderer Dokumentstatus | Nationalpass, Einbürgerung oder am Stichtag gesichert operatives Produkt |
PRÜFREGEL Bei jeder Aussage zuerst fragen: Ist sie Normtext, amtlicher Verfahrenshinweis, statistischer Befund oder anwaltliche Planung? Die Kennzeichnung entscheidet über die zulässige Sicherheit der Formulierung.
Executive Summary: die siebzehn belastbaren Kernaussagen
Tabelle 2 · Golden Visa in siebzehn Sätzen
| Nr. | Kernaussage | Praktische Bedeutung |
|---|---|---|
| 1 | Offizieller Name | Rechtlich handelt es sich um permanente Residenz als qualifizierter Investor, nicht um ein Einreisevisum und nicht um einen Passkauf. |
| 2 | Direkte Permanenz | Bei Genehmigung wird permanente Residenz ohne vorgeschaltete zweijährige Vorstufe erteilt. |
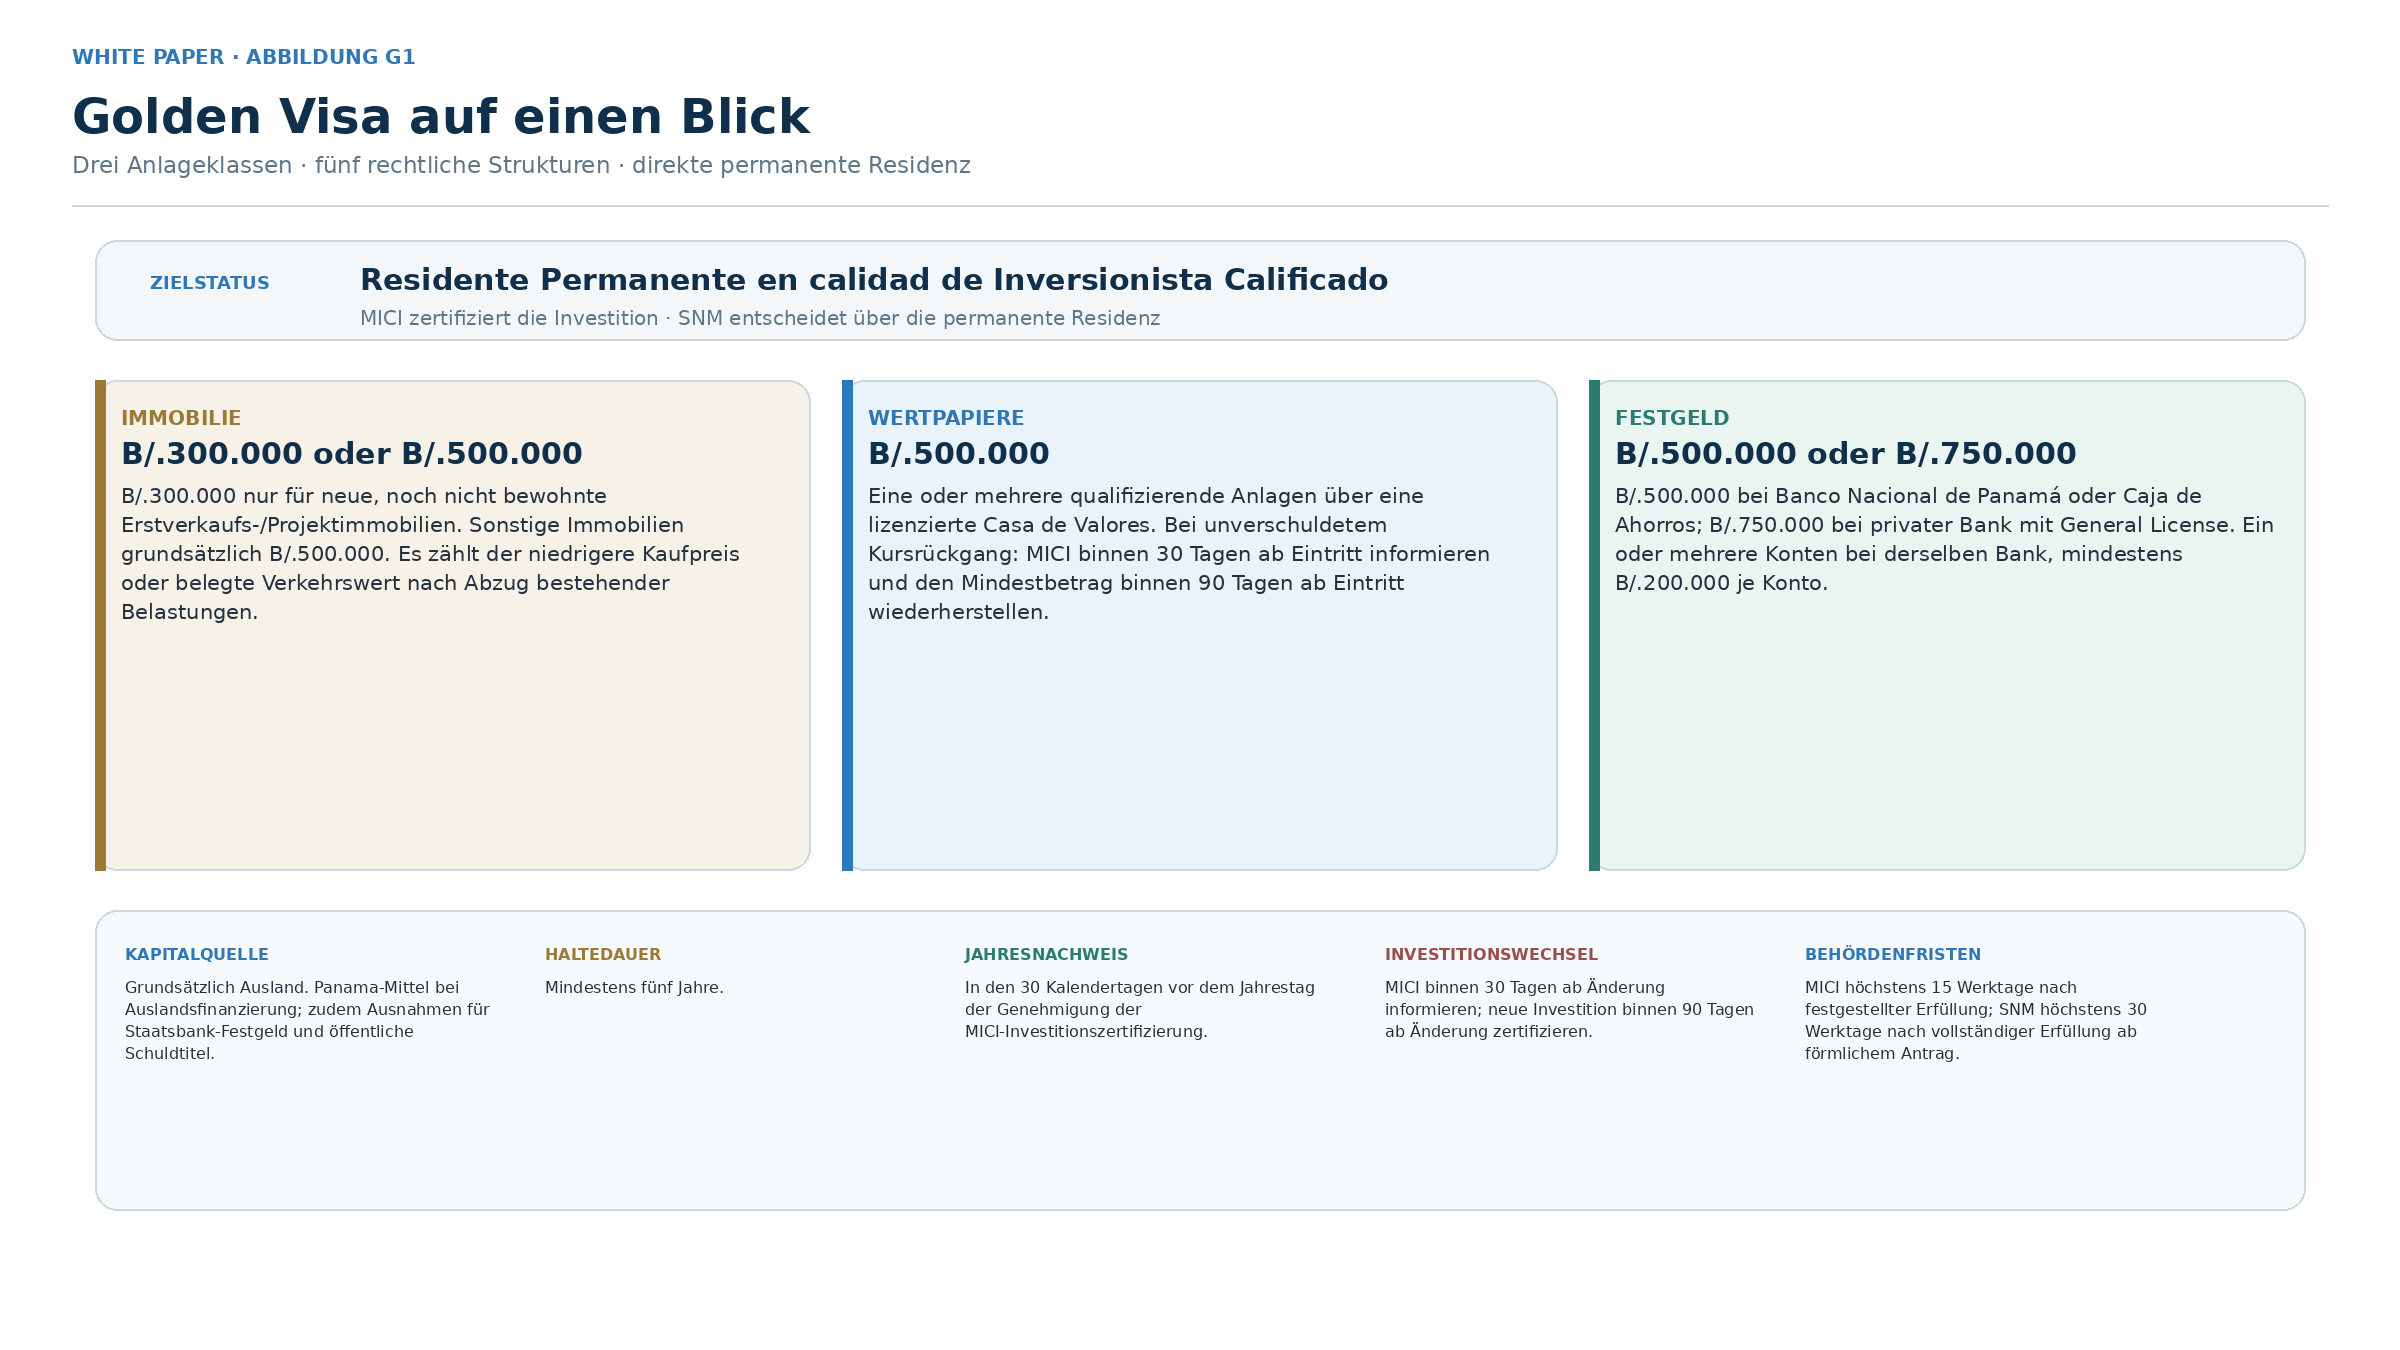
| 3 | Drei Hauptwege | Neue, noch nicht bewohnte Erstverkaufs-/Projektimmobilie ab B/.300.000; sonstige Immobilie ab B/.500.000; Wertpapiere ab B/.500.000; Festgeld staatlich ab B/.500.000, privat ab B/.750.000. |
| 4 | Drei Klassen, fünf Strukturen | Immobilie direkt oder über Promesse, Wertpapiere, Festgeld bei den zwei staatlichen Banken oder bei einer privaten Bank mit General License. |
| 5 | Fünf Jahre Bindung | Mindestens fünf Jahre; Jahresnachweis in den 30 Kalendertagen vor dem Jahrestag der Genehmigung der MICI-Investitionszertifizierung. Änderungen binnen 30 Tagen anzeigen und die neue gleich- oder höherwertige Investition binnen 90 Tagen ab Änderung zertifizieren. |
| 6 | Auslandsquelle | Grundsätzlich Mittel aus dem Ausland. Panama-Mittel können bei Finanzierung durch eine ausländische Bank beziehungsweise ausländisch besicherte Kreditfazilität berücksichtigt werden; daneben Quellen-Ausnahme für Staatsbank-Festgeld und öffentliche Schuldtitel. |
| 7 | Beneficial Owner | Bei einer Gesellschaft muss der Antragsteller 100 Prozent der Anteile halten und wirtschaftlich Berechtigter sein; Stiftungen/Trusts vorab schriftlich klären. |
| 8 | Keine Nationalitätenliste | Anders als Friendly Nations ist der Zugang nicht an eine geschlossene Liste freundschaftlich verbundener Staaten geknüpft; individuelle Prüfungen bleiben. |
| 9 | Hohe Staatsabgaben | Hauptantragsteller: B/.5.000 an den Tesoro Nacional und B/.5.000 Repatriierungsdepot; je Dependenter B/.1.000 + B/.1.000. |
| 10 | 15 + 30 Werktage | MICI: höchstens 15 Werktage nach festgestellter Erfüllung der Voraussetzungen. SNM: höchstens 30 Werktage nach vollständiger Erfüllung der Voraussetzungen ab förmlichem Antrag. Keine Gesamtzeitgarantie. |
| 11 | Antrag vor Einreise möglich | Ein Bevollmächtigter kann den Antrag vor Einreise einleiten; vor Ausstellung der Migrationskarte ist die Registrierung persönlich abzuschließen. |
| 12 | Arbeit separat | Permanente Residenz ersetzt keine Arbeitserlaubnis. Für Beschäftigung existiert insbesondere die Kategorie 4B. |
| 13 | Zwei Jahre Abwesenheit | Mehr als zwei Jahre Abwesenheit sind ein gesetzlicher Aufhebungsgrund, sofern sie nicht gerechtfertigt und genehmigt sind. |
| 14 | Steuerstatus separat | Aufenthaltsrecht, steuerliche Ansässigkeit, territoriale Einkommensbesteuerung und ausländische Steuerpflicht sind eigenständige Prüfungen. |
| 15 | Sonderpass ist keine Nationalität | Ley 493/2025 schuf eine Grundlage für einen besonderen Pass bzw. ein Reisedokument; er ersetzt keinen Herkunftspass und verleiht keine panamaische Staatsangehörigkeit. |
| 16 | Ausführung des Sonderpasses offen | Eine belastbar verifizierbare Ausführungsverordnung und ein operatives Behördenverfahren konnten am Prüfstichtag nicht festgestellt werden. Nicht als sofort verfügbares Produkt bewerben. |
| 17 | Kein Automatismus | Weder vollständiges Dossier noch Investitionshöhe garantieren Genehmigung, Bankkonto, Rendite, Arbeitserlaubnis, Sonderpass oder Einbürgerung. |
ANWALTLICHES FAZIT Die beste Route ist nicht die Route mit dem niedrigsten Mindestbetrag, sondern diejenige, deren Eigentum, Geldfluss, Risikostruktur und fünfjährige Fortführung am saubersten beweisbar sind.
Primärquellen dieses Abschnitts: [P35, Art. 1–14], [P5], [P6, Art. 28, 31 und 34], [P21].
1 · Rechtsnatur und juristische Einordnung
1.1 Offizielle Kategorie statt Marketingbegriff
Das Decreto Ejecutivo 722 vom 15. Oktober 2020 schuf die Unterkategorie Residente Permanente en calidad de Inversionista Calificado. Seit dem 16. September 2026 wird sie durch D.E. 17/2026 neu geregelt; das Ausgangsdekret und seine Änderungen wurden vollständig ersetzt. Der Status bleibt vom ersten positiven Bescheid an permanent; eine temporäre oder provisorische Vorstufe ist kein Tatbestandsmerkmal. [P35, Art. 1 und 17–18]
„Golden Visa“ ist als Suchbegriff verständlich, kann aber drei Fehlannahmen erzeugen: Es geht nicht um eine Einreisevisa-Etikette, nicht um Staatsangehörigkeit durch Investition und nicht um einen rein vermögensrechtlichen Anspruch. Aufenthaltsentscheidung und Investmentprüfung sind miteinander verknüpft, bleiben aber hoheitliche Prüfungen.
1.2 Sieben getrennte Status- und Nachweisebenen
Tabelle 3 · Nicht verwechseln
| Rechtsakt | Funktion | Zuständigkeit / Nachweis |
|---|---|---|
| Einreiseberechtigung | Erlaubt Grenzübertritt; abhängig von Staatsangehörigkeit und Einreiseregeln | SNM / Außenvertretung |
| MICI-Zertifizierung | Bestätigt qualifizierende Investition für das Migrationsverfahren | MICI / zuständige Investitionsdirektion |
| Permanente Residenz | Dauerhafter Aufenthaltsstatus unter gesetzlichen Erhaltungsrisiken | SNM |
| Arbeitserlaubnis | Berechtigt zu unselbständiger Beschäftigung; getrennte Kategorie | MITRADEL |
| Steuerresidenz-Zertifikat | Belegt steuerliche Ansässigkeit für einen bestimmten Zeitraum | DGI / MEF |
| Sonderpass / Reisedokument | Gesetzlich vorgesehener besonderer Pass für bestimmte Residenten; operative Ausführung gesondert | Autoridad de Pasaportes; Ley 493/2025 |
| Naturalisation | Eigenständiges Verfahren zum Erwerb der Staatsangehörigkeit | Órgano Ejecutivo / Verfassungsrecht |
KLARSTELLUNG Ein Aufenthaltstitel ist kein Freibrief für reglementierte Berufe, keine Steuerbescheinigung und kein Ersatz für Bank-KYC.
Primärquellen dieses Abschnitts: [P35, Art. 1, 9–11 und 17–18], [P5], [P6, Art. 28, 31 und 34], [P8], [P18]–[P21].
2 · Entwicklung des Programms: 2020 bis 2026
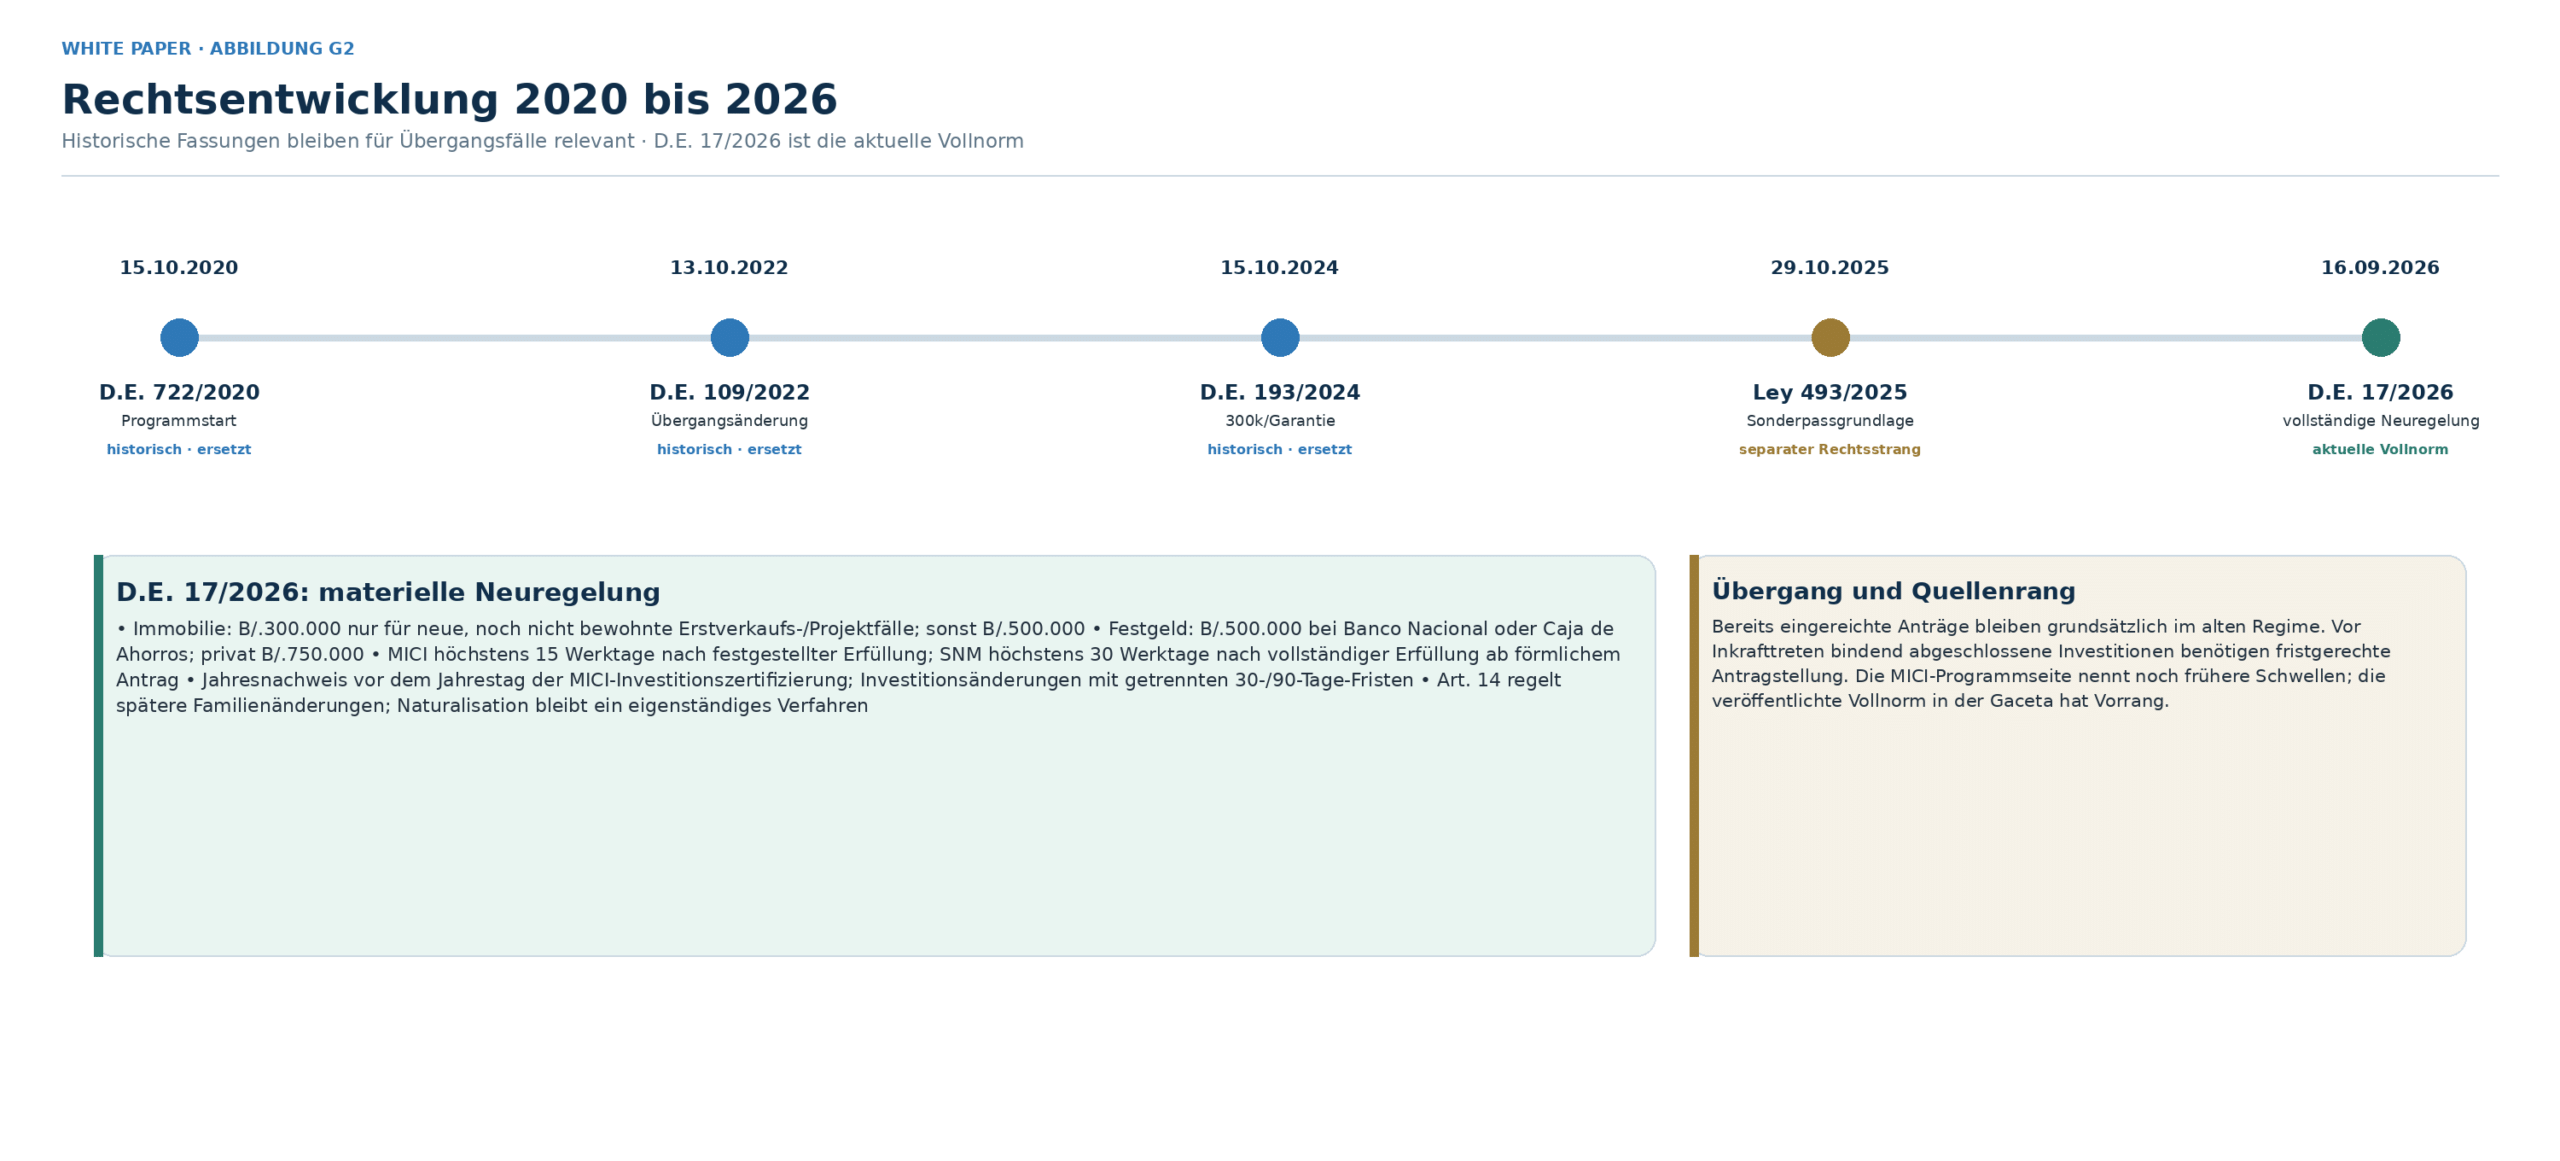
Die Rechtslage beruht seit dem 16. September 2026 auf D.E. 17/2026. Das Dekret ersetzt D.E. 722/2020 einschließlich der Änderungen von 2022 und 2024 vollständig. Die älteren Texte bleiben für Normgeschichte und ausdrücklich geschützte Übergangsfälle relevant, dürfen aber nicht als aktuelle Vollfassung für Neuanträge gelesen werden. [P35, Art. 16–18]
Tabelle 4 · Normchronologie
| Datum | Norm | Bedeutung |
|---|---|---|
| 15.10.2020 | D.E. 722/2020 | Historische Einführung der Unterkategorie; für Neufälle seit 16.09.2026 ersetzt. |
| 13.10.2022 | D.E. 109/2022 | Historische Änderung der damaligen Immobilien-Übergangsregel; seit 16.09.2026 ersetzt. |
| 15.10.2024 | D.E. 193/2024 | Historische Änderung zu B/.300.000, Garantie und Co-Ownership; seit 16.09.2026 ersetzt. |
| 2025 | SBP-DJ-0075-2025 | Bankaufsichtliches Zertifizierungs- und Garantienmodell zur Umsetzung des geänderten Immobilienwegs. |
| 29.10.2025 | Ley 493/2025 | Änderung der Passgesetzgebung; Grundlage für einen besonderen Pass bestimmter ausländischer Residenten, ohne Verleihung der Nationalität. |
| 08./16.09. 2026 | D.E. 17/2026 | Vollständige Neuregelung: geteilte Immobilienbeträge, Staatsbank-Festgeld, 15-/30-Werktage-Fristen, 30-/90-Tage-Maintenance, Familienregeln und Übergangsvorschriften. |
2.1 Was D.E. 17/2026 materiell verändert
- Der Immobilienweg wird geteilt: B/.300.000 gelten nur für qualifizierende neue, noch nicht bewohnte Erstverkäufe und geregelte Projektkäufe; sonstige beziehungsweise Sekundärmarktimmobilien erfordern grundsätzlich B/.500.000.
- Für eingetragene Immobilien zählt der niedrigere von Kaufpreis und nachvollziehbarem Verkehrswert; bestehende Belastungen werden abgezogen. Nur der über dem jeweiligen Mindestbetrag liegende Mehrwert darf über ein Hypothekendarlehen eines in Panama zugelassenen Instituts finanziert werden.
- Beim Projektkauf bleiben Treuhandstrukturen zulässig. Alternativ kann der Betrag vollständig an den Projektträger gezahlt werden, wenn eine unwiderrufliche, unbedingte Bankgarantie auf erstes Anfordern die qualifizierende Investition absichert.
- Qualifizierende Wertpapieranlagen dürfen auf mehrere Investmentkonten verteilt werden. Fällt ihr Wert ohne Zutun des Investors unter B/.500.000, muss der Investor MICI binnen 30 Kalendertagen nach Eintritt des Wertverlusts informieren und den Mindestbetrag binnen 90 Kalendertagen wiederherstellen.
- Festgeld qualifiziert ab B/.500.000 bei Banco Nacional de Panamá oder Caja de Ahorros; bei privaten Banken mit General License bleibt die Schwelle B/.750.000. Für Jahresnachweis und Investitionswechsel gelten nun ausdrückliche 30-/90-Tage-Fristen.
REDAKTIONSREGEL D.E. 17/2026 ist die aktuelle Vollnorm. Die am 22. September 2026 abrufbare MICI-Programmseite nennt weiterhin D.E. 722 und die früheren, undifferenzierten Schwellen; sie ist als Informationsseite gegenüber der Gaceta nachrangig und insoweit überholt.
2.2 Übergangsrecht und Stichtag
Bereits eingereichte Anträge werden grundsätzlich nach dem bei Einreichung geltenden Regime weiterbearbeitet. Vor Inkrafttreten verbindlich abgeschlossene Investitionen können das alte Recht nutzen, wenn der Antrag innerhalb der im Dekret vorgesehenen Sechsmonatsfrist gestellt wird. Für bestimmte Fälle der Solvencia Económica Propia eröffnet D.E. 17/2026 zudem eine zwölfmonatige Wechselmöglichkeit. Datum, Bindungswirkung und Zahlungsnachweise der Investition müssen deshalb beweissicher archiviert werden. [P35, Art. 16]
ÜBERGANGS-GATE Nicht alte und neue Anforderungen vermischen. Vor Einreichung schriftlich festlegen, welches Regime beansprucht wird, welche Stichtatsache den Übergang trägt und bis wann der Antrag vollständig gestellt sein muss.
2.3 Ley 493/2025: neue Passgrundlage, kein neues Residence-Produkt
Ley 493 vom 28. Oktober 2025 änderte die Ley 32/2013 über die Autoridad de Pasaportes de Panamá. Sie trat am 29. Oktober 2025 in Kraft und erfasst einen besonderen Pass beziehungsweise ein besonderes Reisedokument für bestimmte ausländische Residenten, darunter qualifizierte Investoren und ihre vom SNM anerkannten Dependents. Sie ändert weder die Investitionsschwellen des D.E. 17/2026 noch den Tatbestand der permanenten Residenz. [P21], [P34], [P35]
Die zentrale Negativabgrenzung ist zwingend: Das Dokument ersetzt nicht den gewöhnlichen Pass des Herkunftsstaats und verleiht keine panamaische Nationalität. Mindestinvestment für dieses Dokument, Verfahren und Gebühren bleiben einer Ausführungsregelung überlassen. Ley 493 verpflichtete den Órgano Ejecutivo zur Regelung binnen höchstens sechs Monaten nach Promulgation. Diese Frist endete im April 2026; ihr Ablauf macht das Dokument nicht automatisch operativ. Bis zum Prüfstichtag konnten weder ein belastbar veröffentlichtes Ausführungsdekret noch Formular, Gebührenordnung und Annahmestelle amtlich verifiziert werden. [P21], [P34]
VERÖFFENTLICHUNGSSTANDARD Bis eine amtliche Ausführungsregel mit Aktenzeichen, Gebühren, Formular und Annahmestelle vorliegt, darf Fischer & Cie. den Sonderpass nur als gesetzlich vorgesehenen, noch nicht belastbar operationalisierten Zusatzstatus beschreiben – niemals als „sofortigen panamaischen Pass“ oder Citizenship by Investment. Der abgelaufene Regelungsauftrag ersetzt keinen Vollzugsnachweis.
Quellen dieses Abschnitts: [P1]–[P5], [P13], [P21], [P34], [P35]; amtliche Ausführungsrecherche zuletzt 22.09.2026.
3 · Die drei Investitionswege im direkten Vergleich
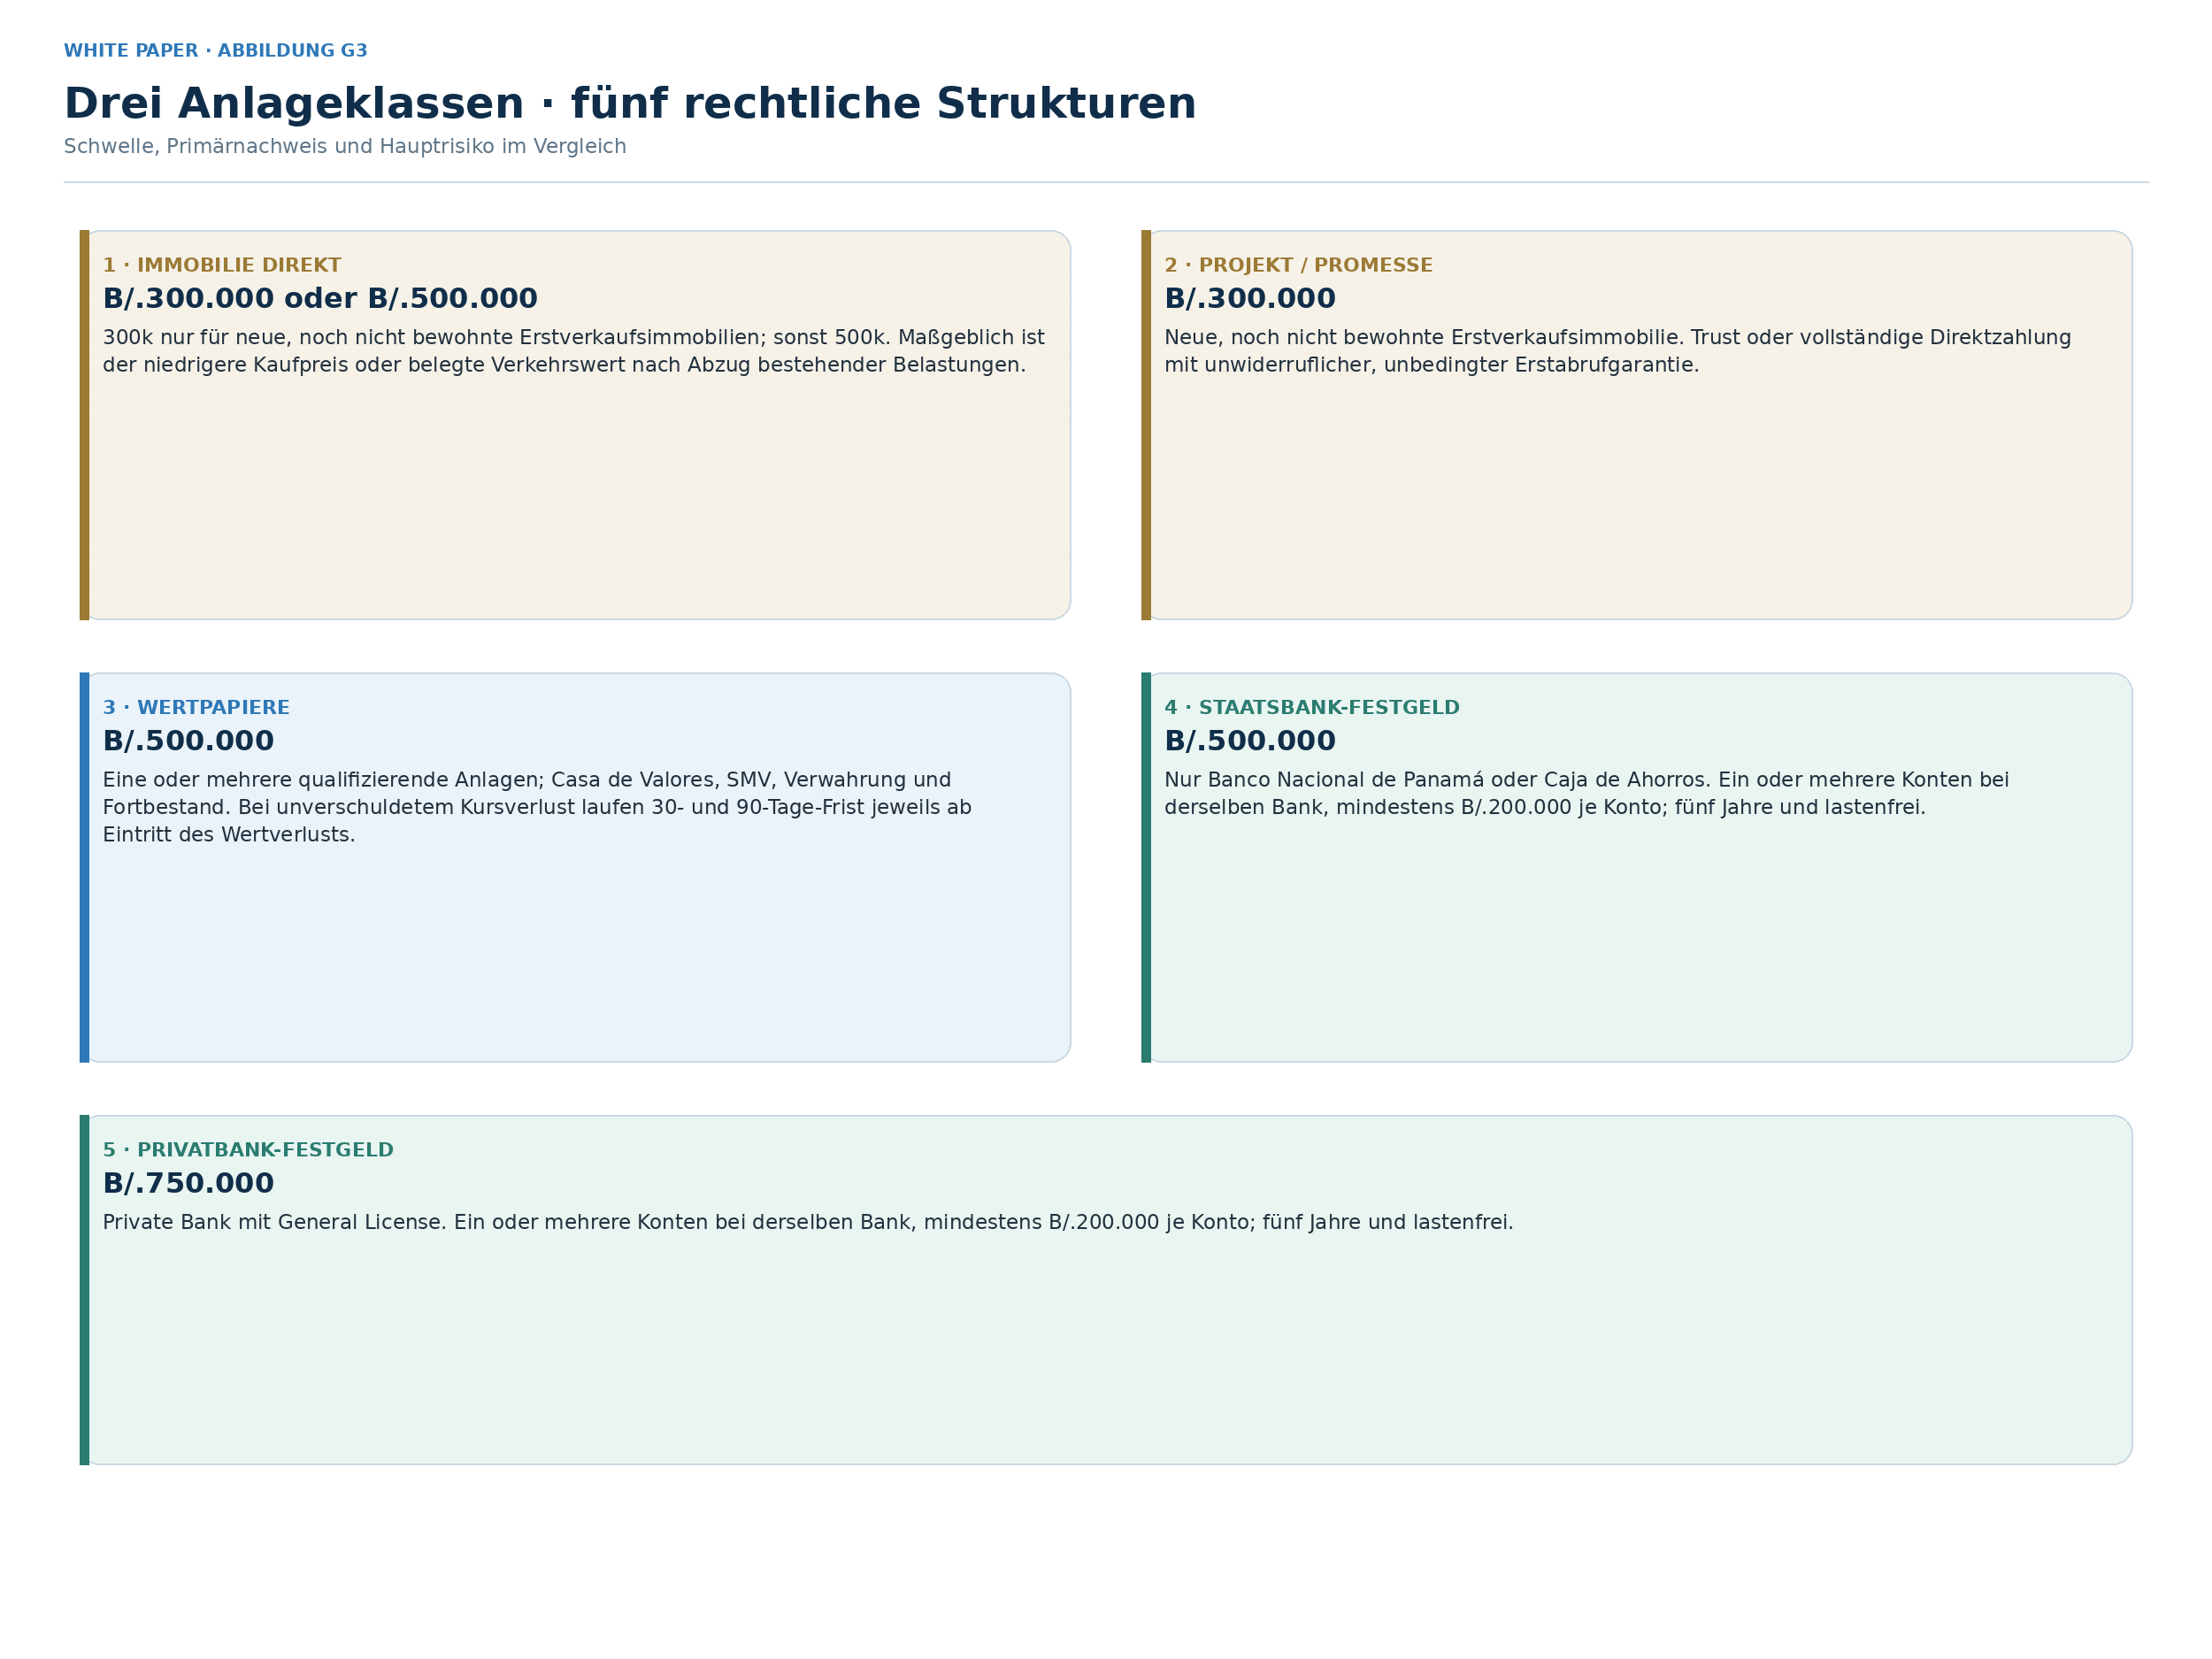
BEGRIFFSPRÄZISION Die drei Anlageklassen Immobilie, Wertpapiere und Festgeld zerfallen nach D.E. 17/2026 in fünf rechtlich unterschiedliche Strukturen: (1) erworbene Immobilie, (2) Projektkauf über Promesse, (3) Wertpapiere, (4) Festgeld bei Banco Nacional de Panamá oder Caja de Ahorros und (5) Festgeld bei einer privaten Bank mit General License. Schwellenwert, Beweisführung und Ausfallrisiko sind nicht identisch.
Tabelle 5 · Entscheidungsübersicht
| Kriterium | Immobilie | Wertpapiere | Festgeld |
|---|---|---|---|
| Mindestbetrag | B/.300.000 Erstverkauf/Projekt; sonst B/.500.000 | B/.500.000 | B/.500.000 staatlich; B/.750.000 privat |
| Haltedauer | Mindestens 5 Jahre | Mindestens 5 Jahre | Mindestens 5 Jahre |
| Primärnachweis | Registro Público + Wertbeleg oder Promesse + Treuhand/Garantie; Erstverkaufsstatus | Casa de Valores + SMV-Lizenz + SMV-Registrierung | Festgeldzertifikat + Bankbestätigung; Banktyp |
| Liquidität | Niedrig; Verkauf/Übertragung komplex | Marktabhängig; migrationsrechtliche Bindung beachten | Vertraglich gebunden |
| Hauptrisiko | Erstverkaufsstatus, niedrigerer Kaufpreis/Verkehrswert, Lasten, Projekt | Kurs, Emittent, Verwahrung und fristgerechte Wiederauffüllung | Bank, Zins, Laufzeit, Lasten und richtige Schwelle |
| Finanzierung | Nur Mehrwert oberhalb der einschlägigen Schwelle lokal hypothekarisch finanzierbar | Mindestinvestment aus ausländischer Quelle; keine Normgrundlage für Beleihung als Ersatz | Frei von Belastungen |
| Idealtyp | Sachwertorientiert, Panama-Bezug | Portfolioorientiert, regulierte Verwahrung | Einfacher Nachweis, hohe Kapitalbindung |
Der Mindestbetrag allein ist kein seriöses Auswahlkriterium. Entscheidend sind Herkunft und Verfügbarkeit der Mittel, die Risikotragfähigkeit, die gewünschte Eigentumsstruktur, die Dokumentierbarkeit der jährlichen Nachweise und die Frage, ob eine spätere Umschichtung ohne Statusrisiko möglich ist.
3.1 Vier Vorfragen vor jeder Routenwahl
1. Kann die gesamte Kette vom ausländischen Vermögensursprung bis zum panamaischen Zielkonto belegt werden?
2. Wer ist zivilrechtlicher Eigentümer, Kontoinhaber und wirtschaftlich Berechtigter?
3. Wie wird die Investition über fünf Jahre regelkonform fortgeführt, im 30-Tage-Fenster vor jedem Jahrestag der Genehmigung der MICI-Investitionszertifizierung nachgewiesen und bei einer Änderung ohne Verstoß gegen die 30-/90-Tage-Regeln ersetzt?
4. Welche nichtmigrationsrechtlichen Risiken entstehen: Projekt, Markt, Bank, Steuer, Erbe, Scheidung oder Gläubigerzugriff?
3.2 Entscheidung nicht nach Mindestbetrag
Tabelle 6 · Qualitative Entscheidungsmatrix
| Prüfkriterium | Direkte Immobilie | Promesse / Projekt | Wertpapiere | Festgeld staatlich / privat |
|---|---|---|---|---|
| Beweisarchitektur | Register + ANATI + Zahlung | Vertrag + Trust/Garantie + Baufortschritt | Broker + SMV + Verwahrung | Banktyp + Schwelle + Laufzeit + Lastenfreiheit |
| Drittparteirisiko | Verkäufer / Register | Projektträger + Trustee/Bank | Emittent + Intermediär | Bank |
| Jahresnachweis (30-Tage-Fenster) | Eigentum/Lasten | Sicherung, Zahlungen, Projektstatus | Bestand, Titel, Verwahrung | Bestand, Laufzeit, Belastung |
| Planbare Liquidität | Niedrig | Sehr niedrig | Produktabhängig, aber migrationsrechtlich gebunden | Sehr niedrig |
| Offene Praxisfrage | Erstverkauf, niedrigerer Kaufpreis/Verkehrswert | Garantie, 3 Jahre, 180 Werktage ab Garantievollzug | Kurs, Fälligkeit, 90-Tage-Regel | Banktyp, Zinsen, Fälligkeit |
Ein seriöser Routenentscheid wird in zwei Schritten dokumentiert: Zuerst wird geprüft, ob die Form migrationsrechtlich beweisbar ist. Erst danach wird unabhängig beurteilt, ob das Investment wirtschaftlich, steuerlich, zivilrechtlich und nach dem Risikoprofil des Mandanten vertretbar ist. Ein migrationsfähiges Produkt ist keine Anlageempfehlung.
Primärquellen dieses Abschnitts: [P35, Art. 2–7].
4 · Immobilienweg ab B/.300.000 oder B/.500.000
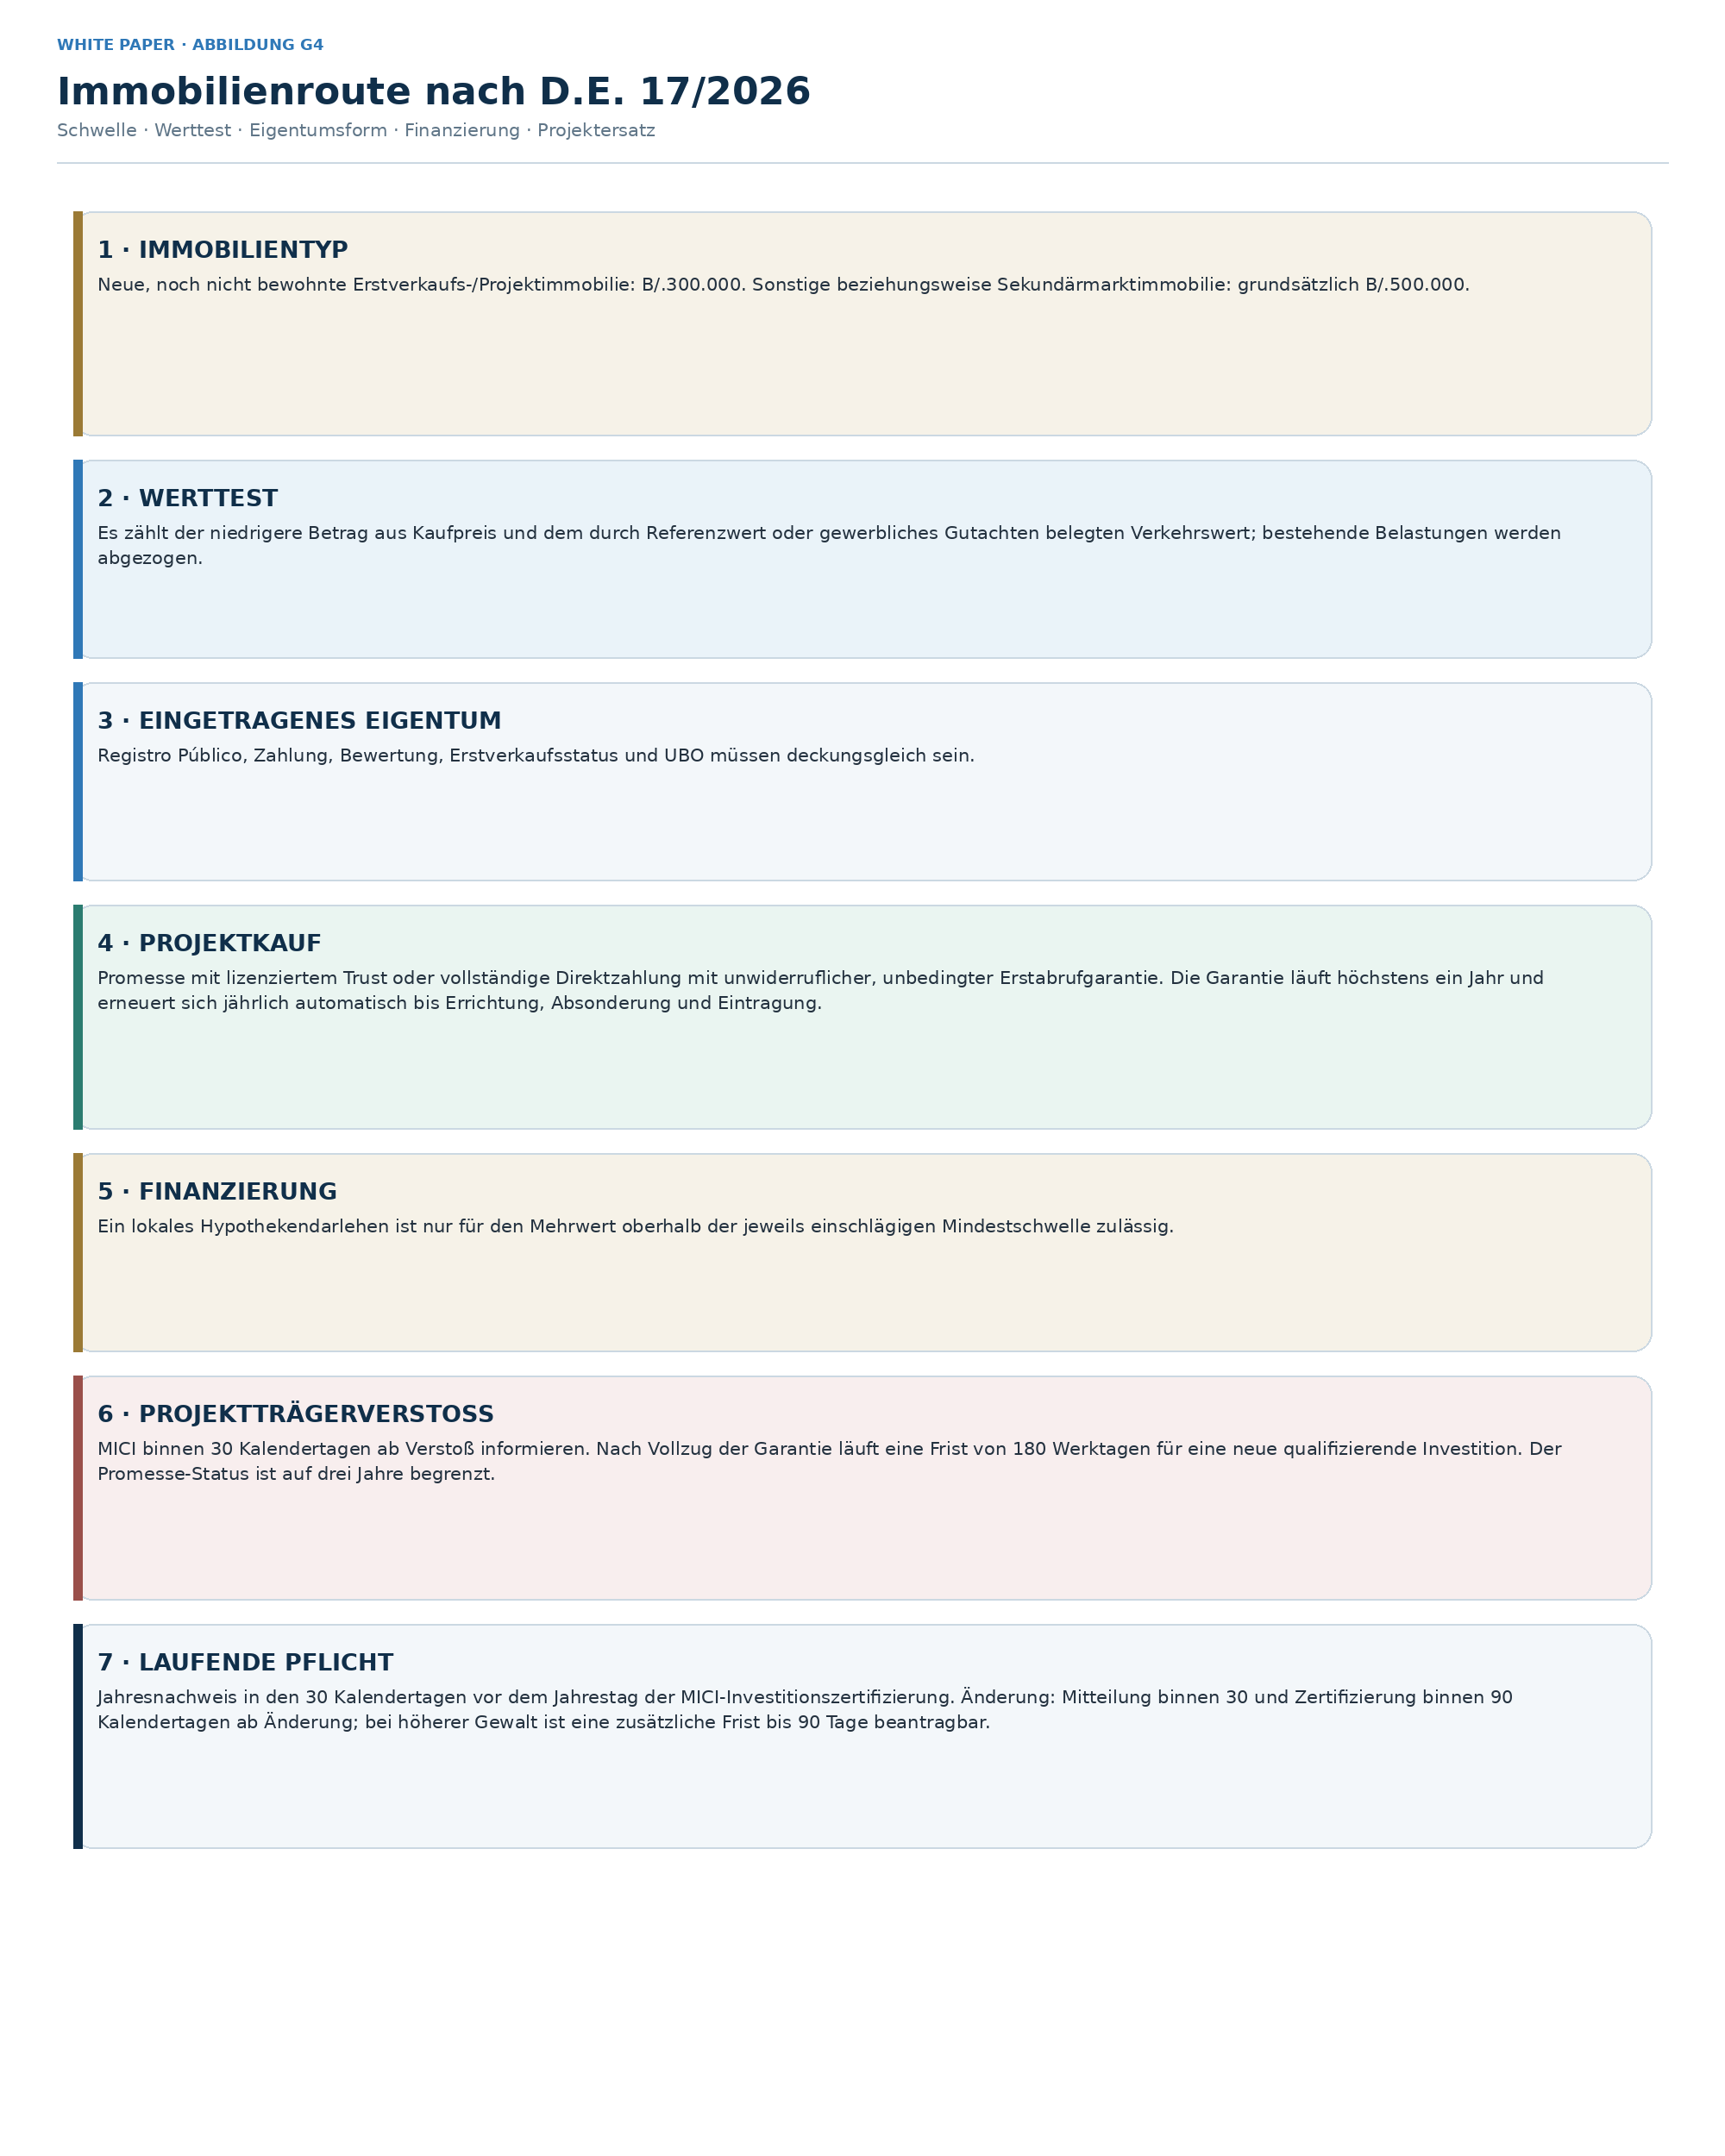
Der Immobilienweg ist rechtlich in Erstverkaufs-/Projektfälle und sonstige Immobilien geteilt. B/.300.000 genügen nur bei einer neuen, noch nicht bewohnten Immobilie im qualifizierenden Erstverkauf oder einer entsprechend geregelten Promesse. Für andere, insbesondere bereits genutzte oder weiterveräußerte Immobilien gilt grundsätzlich B/.500.000. [P35, Art. 2]
4.1 Eingetragene Immobilie
Bei einer eingetragenen neuen, noch nicht bewohnten Erstverkaufsimmobilie sind mindestens B/.300.000 nachzuweisen; bei sonstigen Immobilien mindestens B/.500.000. Maßgeblich ist der niedrigere von Kaufpreis und dem anhand eines Referenzwerts oder gewerblichen Gutachtens belegten Verkehrswert; bestehende Belastungen werden abgezogen. Liegt der Immobilienwert über der einschlägigen Schwelle, darf nur der Mehrbetrag durch ein Hypothekendarlehen eines in Panama zugelassenen Instituts finanziert werden. Mehrere Immobilien dürfen zusammengerechnet werden, wenn jede die Bedingungen der jeweiligen Immobilienform erfüllt. [P35, Art. 2]
Tabelle 7 · Evidenzkern bei eingetragener Immobilie
| Beweisfrage | Primärdokument | Prüfpunkt |
|---|---|---|
| Wer ist Eigentümer? | Aktuelles Zertifikat des Registro Público | Name/Folio, Erwerb, Lasten, Gesellschaftsstruktur |
| Welcher Wert trägt die Schwelle? | Kaufvertrag + Referenzwert/gewerbliches Gutachten | Niedrigerer Wert zählt; Belastungen abziehen; Erstverkaufsstatus für B/.300.000 belegen |
| Wie wurde bezahlt? | Banktransfer, Empfangsbestätigung, Closing-Unterlagen | Auslandsquelle und Betrag lückenlos |
| Besteht Finanzierung? | Lokaler Darlehens- und Hypothekenvertrag | Nur Mehrbetrag oberhalb B/.300.000 oder B/.500.000 finanzierbar |
| Wer ist wirtschaftlich berechtigt? | Register-, Gesellschafts- und UBO-Unterlagen | Antragsteller persönlich oder 100-Prozent-Gesellschaft; Beneficial Owner |
4.2 Promesse mit Treuhand
Bei einer Promesse de compraventa über eine neue, noch nicht bewohnte Erstverkaufsimmobilie ab B/.300.000 kann das Kapital in einen von einer in Panama lizenzierten Bank oder Treuhandgesellschaft verwalteten Trust eingezahlt werden. Promesse, Treuhandvertrag, Zahlungsplan und Auskehrungsmechanismus müssen die vollständige qualifizierende Investition und die Projektverpflichtungen nachvollziehbar abbilden. [P35, Art. 2 und 6]
Die Treuhandstruktur reduziert nicht automatisch Projekt- oder Insolvenzrisiko. Der Vertrag muss Auszahlungsbedingungen, Rückabwicklung, Informationsrechte, Projektmeilensteine, Gebühren, Kündigungsfolgen und die migrationsrechtliche Ersatzinvestition abbilden.
4.3 100-Prozent-Zahlung mit Bankgarantie
D.E. 17/2026 erlaubt alternativ die vollständige Direktzahlung an den Projektträger, obwohl Errichtung, Absonderung oder Eintragung noch ausstehen. Erforderlich ist eine unwiderrufliche und unbedingte Bankgarantie auf erstes Anfordern zugunsten des Investors über die qualifizierende Investition. [P35, Art. 2 und 6]; [P13]
- Garantiebetrag mindestens in Höhe der gesamten qualifizierenden Investition.
- Garantie jeweils für höchstens ein Jahr; automatische jährliche Verlängerung bis Errichtung, Absonderung und Eintragung zugunsten des Investors.
- Jährliche Verlängerung und Vorlage, solange die Eigentumsübertragung nicht vollendet ist.
- Jährliche Einreichung beim MICI als Teil der Fortbestandszertifizierung.
- MICI ist nicht Garantiebegünstigter; Begünstigter ist der Investor.
- Abtretung, Vertragsänderung oder Wegfall der Promesse als Investitionsänderung behandeln und MICI fristgerecht anzeigen.
- Abruf, wenn das Projekt aus einem vom Projektträger zu vertretenden Grund nicht fertiggestellt oder die Promesse nicht vollzogen wird; die Garantiebestimmungen müssen diese gesetzlichen Auslöser abbilden.
4.4 Projektverzug, 180 Tage und Drei-Jahres-Grenze
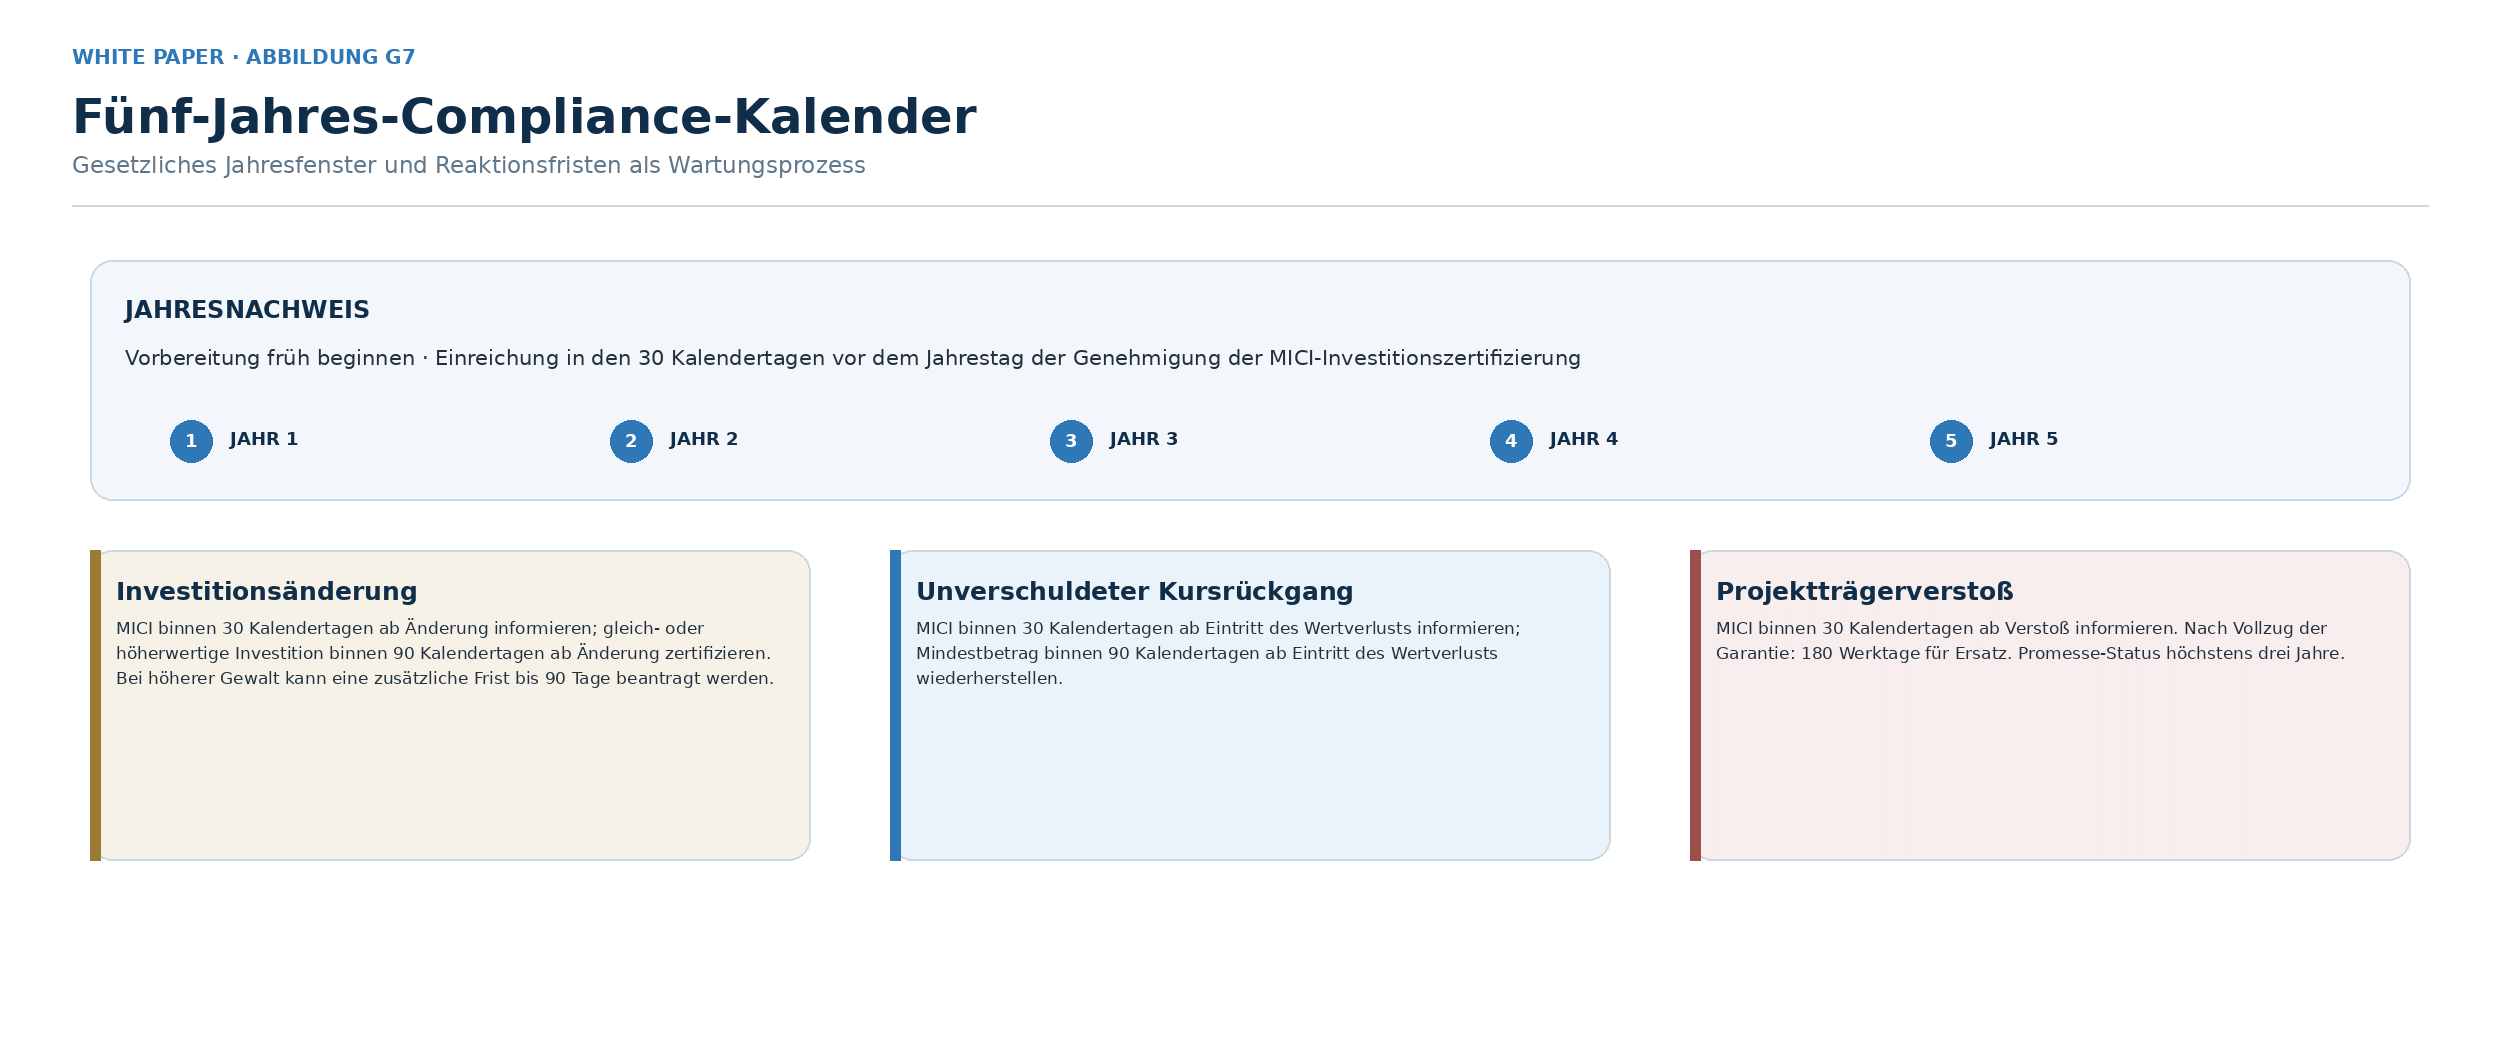
Bei einem Verstoß des Projektträgers muss der Investor MICI binnen 30 Kalendertagen informieren. Wird die Bankgarantie vollzogen, läuft ab dem Vollzugsdatum eine Frist von 180 Werktagen für eine neue qualifizierende Investition in derselben oder einer anderen zulässigen Form. Ein allein auf der Promesse beruhender Status darf höchstens drei Jahre fortbestehen. Diese Sonderregel ist von den allgemeinen 30-/90-Tage-Regeln für andere Investitionsänderungen zu trennen. [P35, Art. 2]
4.5 Erstverkaufsstatus, Zahlung und Marktwert
Für die Immobilienschwelle zählt der niedrigere von vertraglichem Kaufpreis und dem anhand eines Referenzwerts oder gewerblichen Gutachtens belegten Verkehrswert; bestehende Belastungen werden abgezogen. Für die B/.300.000-Schwelle muss zusätzlich feststehen, dass die Immobilie neu, noch nie bewohnt und Gegenstand der ersten Veräußerung durch den Projektträger ist. Kaufpreis, Zahlungen, Registerdaten, Referenzwert und Gutachten bleiben getrennte Belege. [P35, Art. 2 und 6]; [P16], [P17]
Tabelle 8 · Wert- und Zahlungsabgleich vor Closing
| Wertgröße | Beleg | Risiko | Freigabekriterium |
|---|---|---|---|
| Vertraglicher Kaufpreis | Promesse / Kaufvertrag | Rabatte, Nebenabreden, Mobiliaranteil | Qualifizierender Immobilienanteil und Erstverkaufsstatus eindeutig |
| Tatsächliche Zahlung | SWIFT, Escrow, Verkäuferquittung | Abzüge/Gebühren oder Drittzahler | Vollständige Zahlung der qualifizierenden Investition nachgewiesen |
| Register-/Urkundenwert | Escritura / Registro Público | Abweichung zum Zahlungsstrom | Abweichung schriftlich erklärt |
| ANATI-Wert | ANATI-Referenzwert / Certificación de valor | Veraltete Katasterdaten | Referenzwert und gewerbliches Gutachten gegen die Schwelle prüfen |
| Verkehrswert | Unabhängige Bewertung | Keine automatische Migrationswirkung | Für die gesetzliche Niedrigerwertregel belastbar dokumentieren |
PRAXIS-GATE Liegt der niedrigere Wert aus Kaufpreis und belegtem Verkehrswert nach Abzug bestehender Belastungen unter B/.300.000 beziehungsweise B/.500.000, trägt die Immobilie die jeweilige Schwelle nicht. Vor Closing sind Bewertungsstandard, zulässiger Gutachter, Erstverkaufsstatus und Nichtbenutzung mit der aktuellen MICI-Zertifizierungsanforderung abzugleichen.
4.6 Garantieprüfung: Betrag allein genügt nicht
SBP-DJ-CIRCULAR-2025-0075 und das damalige Modelo de Garantía de Cumplimiento bezogen sich auf D.E. 722 in der Fassung von 2024. D.E. 17/2026 verlangt nun ausdrücklich eine unwiderrufliche, unbedingte Bankgarantie auf erstes Anfordern. Bis zu einer aktualisierten Aufsichtsanweisung muss der konkrete Garantiebrief deshalb unmittelbar gegen den neuen Normtext geprüft werden. Betrag, Abruffrist, Dokumentenbedingungen, Verlängerung, anwendbares Recht, Gerichtsstand, Gebühren und Bonität der ausstellenden Bank bleiben eigenständig zu prüfen. [P13], [P35]
- Originalwortlaut der Garantie vor Zahlung mit Vertrags- und Migrationsakte abgleichen.
- Automatische oder rechtzeitig auslösbare Verlängerung mit Verantwortlichem und Eskalationsdatum einrichten.
- Keine Projektmeilenstein-Auszahlung zulassen, die Garantie und tatsächliches Exposure auseinanderlaufen lässt.
- Abrufereignisse nicht nur abstrakt, sondern anhand von Dokumenten und Fristen simulieren.
- Bei Bank- oder Projektproblemen parallel Investmentersatz und migrationsrechtliche Mitteilung vorbereiten.
HÖCHSTES PROJEKTRISIKO Die Migrationsfähigkeit einer Promesse ersetzt keine technische, finanzielle, registerrechtliche und insolvenzbezogene Due Diligence des Projekts.
Primärquellen dieses Abschnitts: [P35, Art. 2 und 6], [P13], [P16], [P17].
5 · Wertpapierweg ab B/.500.000
Der Wertpapierweg erlaubt ein oder mehrere Investmentkonten mit einem Gesamtbetrag von mindestens B/.500.000 über eine von der Superintendencia del Mercado de Valores (SMV) lizenzierte Casa de Valores. Die Titel müssen bei der SMV registriert und über eine von ihr zugelassene Börse gehandelt werden. Investor beziehungsweise Kontoinhaber ist der Antragsteller oder eine Gesellschaft, deren Anteile er zu 100 Prozent hält und deren wirtschaftlich Berechtigter er ist. Die Anlage ist fünf Jahre nachweisbar fortzuführen. [P35, Art. 3]
5.1 Drei institutionelle Prüfpunkte
1. Intermediär: Ist die Casa de Valores aktuell lizenziert, nicht suspendiert und für das konkrete Produkt zuständig?
2. Emittent/Titel: Ist der Titel bei der SMV registriert und erfüllt er die territoriale Anforderung des Dekrets?
3. Verwahrung: Welche Stelle hält die Titel, und kann sie Bestand, Wert und Sperr-/Fortführungsstatus jährlich eindeutig bestätigen?
Tabelle 9 · Mindestnachweise im Wertpapierweg
| Dokument | Mindestinhalt | Red Flag |
|---|---|---|
| Zertifikat Casa de Valores | Investor, Betrag, detaillierte Titel, Verwahrstelle | Nur Kontoauszug ohne migrationsspezifische Bestätigung |
| Beglaubigte Lizenzresolution | Gültige Lizenz der Casa de Valores | Alte Lizenz, Namenswechsel, Aufsichtsmaßnahme |
| SMV-Zertifikat | Registrierung der betreffenden Titel | Produkt ist nicht registriert oder nicht eindeutig zuordenbar |
| Transfernachweise | Ausländische Quelle bis Brokerage-Konto | Zwischenkonten ohne wirtschaftliche Erklärung |
| Jährlicher Bestand | Fortbestand des qualifizierenden Portfolios | Kursrückgang, Titelwechsel oder Belastung ohne fristgerechten 30-/90-Tage-Prozess |
5.2 Marktbewegungen und Umschichtungen
Sinkt der qualifizierende Marktwert ohne Zutun des Investors unter B/.500.000, muss der Investor MICI binnen 30 Kalendertagen nach Eintritt des Wertverlusts informieren und den Mindestbetrag binnen 90 Kalendertagen wiederherstellen. Bei Verkauf, Fälligkeit, Rückzahlung, Corporate Action oder freiwilligem Tausch ist die Änderung ebenfalls binnen 30 Kalendertagen anzuzeigen; die neue gleich- oder höherwertige Investition ist binnen 90 Kalendertagen ab der Änderung zu zertifizieren. [P35, Art. 3]
Tabelle 10 · Offene Ereignisse im Fünfjahreszeitraum
| Ereignis | Migrationsrisiko | Vorabregel |
|---|---|---|
| Kurswert fällt unter B/.500.000 | Mitteilung binnen 30 Kalendertagen ab Wertverlust; Wiederauffüllung binnen 90 Kalendertagen ab Wertverlust | Fristen ab Eintritt des Wertverlusts docketieren; mindestens B/.500.000 wiederherstellen |
| Anleihe wird fällig | Investment kann vor Ende der fünf Jahre enden | Binnen 30 Tagen anzeigen; grundsätzlich binnen bis zu 90 Tagen gleich-/höherwertig ersetzen |
| Call / vorzeitige Rückzahlung | Vom Investor nicht steuerbares Ende | MICI-Mitteilung und 90-Tage-Ersatzprozess vorbereiten |
| Fusion / Umtausch / Spin-off | Titelidentität und Registrierung ändern sich | Broker-/SMV-Dokumentation; 30-/90-Tage-Prozess |
| Kupon / Dividende | Ertrag ist nicht ohne Weiteres Qualifikationskapital | Kapitalbestand getrennt ausweisen; Steuerfolgen prüfen |
| Verpfändung / Margin | Kann Bindung oder Lastenfreiheit beeinträchtigen | Keine Besicherung ohne schriftliche migrationsrechtliche Freigabe |
5.3 Vier-Augen-Freigabe vor Order
1. SMV-Status der Casa de Valores am Ordertag dokumentieren und PDF oder Screenshot archivieren.
2. Registrierung jedes konkreten Titels und die territoriale Anforderung des Emittentengeschäfts belegen.
3. Broker schriftlich bestätigen lassen, dass Jahreszertifikate Investor, Titel, Stückzahl, Anschaffungsbetrag, Verwahrstelle und Lastenstatus ausweisen können.
4. Produktlaufzeit, Kündigungsrechte und Corporate Actions gegen die 30-/90-Tage-Regeln und den Fünfjahreskalender testen.
5. Erst nach migrationsrechtlicher und unabhängiger Anlageprüfung die Order freigeben.
NICHT GLEICHBEDEUTEND Ein migrationsrechtlich zulässiges Wertpapier ist nicht automatisch geeignet, sicher, liquide oder renditestark. Die Anlageberatung bleibt getrennt.
Primärquellen dieses Abschnitts: [P35, Art. 3 und 6], [P14], [P15].
6 · Festgeldweg ab B/.500.000 oder B/.750.000
D.E. 17/2026 unterscheidet zwei Festgeldformen. Bei Banco Nacional de Panamá oder Caja de Ahorros genügt ein Gesamtbetrag ab B/.500.000; bei einer privaten Bank mit General License gilt B/.750.000. Der Gesamtbetrag kann auf ein oder mehrere Festgeldkonten bei derselben Bank verteilt werden, sofern jedes einzelne Konto mindestens B/.200.000 hält. Laufzeit, Lastenfreiheit, Inhaberschaft und Fortbestand müssen die gesetzlichen Anforderungen über mindestens fünf Jahre erfüllen. [P35, Art. 4]
Tabelle 11 · Banknachweis und Vertragsprüfung
| Element | Norm-/Praxisanforderung | Vor Unterzeichnung klären |
|---|---|---|
| Bankstatus | Banco Nacional/Caja de Ahorros oder private General-License-Bank | Aktueller Lizenzstatus und rechtlicher Kontoinhaber |
| Betrag | B/.500.000 staatlich; B/.750.000 privat; ein oder mehrere Konten bei derselben Bank | Jedes einzelne Konto mindestens B/.200.000; Gebühren dürfen die Gesamtschwelle nicht unterschreiten |
| Laufzeit | Mindestens fünf Jahre | Beginn, Fälligkeit, automatische Verlängerung |
| Lastenfreiheit | Keine Verpfändung/Belastung | Keine Sicherungsabtretung oder Kreditunterlegung |
| Herkunft | Grundsätzlich Ausland; Art.-1-Finanzierung möglich; Panama-Quellenausnahme bei den zwei Staatsbanken | SWIFT, Ausgangskonto, wirtschaftlicher Ursprung |
| Bankzertifikat | Inhaber, Betrag, Laufzeit, Lastenfreiheit, Auslandsquelle | Wortlaut vor Einzahlung mit Bank abstimmen |
6.1 Zins- und Reinvestitionsfragen
Zinsen sind vom qualifizierenden Kapital zu trennen. Auszahlung, Kapitalisierung oder Umbuchung dürfen Mindestbetrag und Lastenfreiheit nicht beeinträchtigen. Fälligkeit, Bankwechsel oder vorzeitige Auflösung sind als Investitionsänderung binnen 30 Kalendertagen anzuzeigen; die gleich- oder höherwertige neue Investition ist binnen 90 Kalendertagen ab der Änderung zu zertifizieren. [P35, Art. 4]
6.2 Bank-KYC ist ein eigenes Zulassungsverfahren
Das Dekret verpflichtet keine Bank, einen Kunden anzunehmen. Institute wenden risikobasierte Sorgfaltspflichten an, die 2026 weiter aktualisiert wurden. Vermögensentstehung, Steuerstatus, Beruf/Geschäft, wirtschaftlich Berechtigte, Transaktionszweck und Herkunft der konkreten Überweisung können weit über die migrationsrechtliche Mindestliste hinaus geprüft werden. [P11], [P12], [P24]
6.3 Welche SBP-Rundschreiben wofür stehen
Circular SBP-DJ-0017-2022 betrifft das frühere migrationsbezogene Bankzertifikat für den Festgeldweg. Circular SBP-DJ-0043-2022 verlangte Mindestangaben zur Investition beziehungsweise zum internationalen Transfer; Circular SBP-DJ-0075-2025 aktualisierte Zertifizierung und Garantiemodell im Lichte von D.E. 193/2024. Diese Dokumente können weiterhin als Beleg- und Aufsichtsorientierung dienen, ersetzen aber keine Aktualisierung auf D.E. 17/2026, insbesondere nicht für die neue B/.500.000-Staatsbankoption und die neue Garantieform. [P11]–[P13], [P35]
Tabelle 12 · Mindestinhalt des vorab abgestimmten Bankzertifikats
| Feld | Warum migrationsrelevant | Kontrolle |
|---|---|---|
| Vollständiger Kontoinhaber | Identität / UBO | Passname oder 100-Prozent-Gesellschaft; Beneficial Owner deckungsgleich |
| Festgeldnummer und Bank | Eindeutige Zuordnung | Staatsbank oder private General License am Ausstellungstag prüfen |
| Betrag und Währung | Schwellenwert | B/.500.000 beziehungsweise B/.750.000 insgesamt; je Konto mindestens B/.200.000 |
| Beginn und Enddatum | Mindestens fünf Jahre | Keine Fälligkeit vor Ende der Bindung |
| Lastenfreiheit | Keine Verpfändung | Kein Lombard, Hold, Sicherungsrecht oder Set-off |
| Auslandsquelle / Transfer | Tatbestands- und KYC-Nachweis | SWIFT/Ursprungskonto, Art.-1-Finanzierung/Garantie oder gesetzliche Panama-Ausnahme referenzierbar |
| Ausstellerbefugnis | Beweiswert | Name, Funktion, Kontakt, Original/Signaturstandard |
6.4 Acuerdo 1-2026: keine Visa-Norm, aber operativ entscheidend
Acuerdo 1-2026 ist keine zusätzliche Investor-Visa-Voraussetzung. Es aktualisiert jedoch den risikobasierten Präventionsrahmen für Banken und Treuhandunternehmen. Die SBP hebt insbesondere vertiefte Kenntnis des Kunden und des wirtschaftlich Berechtigten, Risikoklassifizierung, differenzierte Sorgfalt, Monitoring und Governance hervor. Dadurch kann ein migrationsrechtlich vollständiges Dossier bankseitig dennoch weitere Nachweise oder Ablehnung auslösen. [P24], [P25]
REIHENFOLGE Bank-Pre-Clearance und abgestimmter Zertifikatswortlaut gehören vor die unwiderrufliche Kapitalbindung – nicht danach.
Primärquellen dieses Abschnitts: [P35, Art. 4 und 6], [P11]–[P13], [P23]–[P25].
7 · Kapitalherkunft, Geldfluss und wirtschaftlich Berechtigter
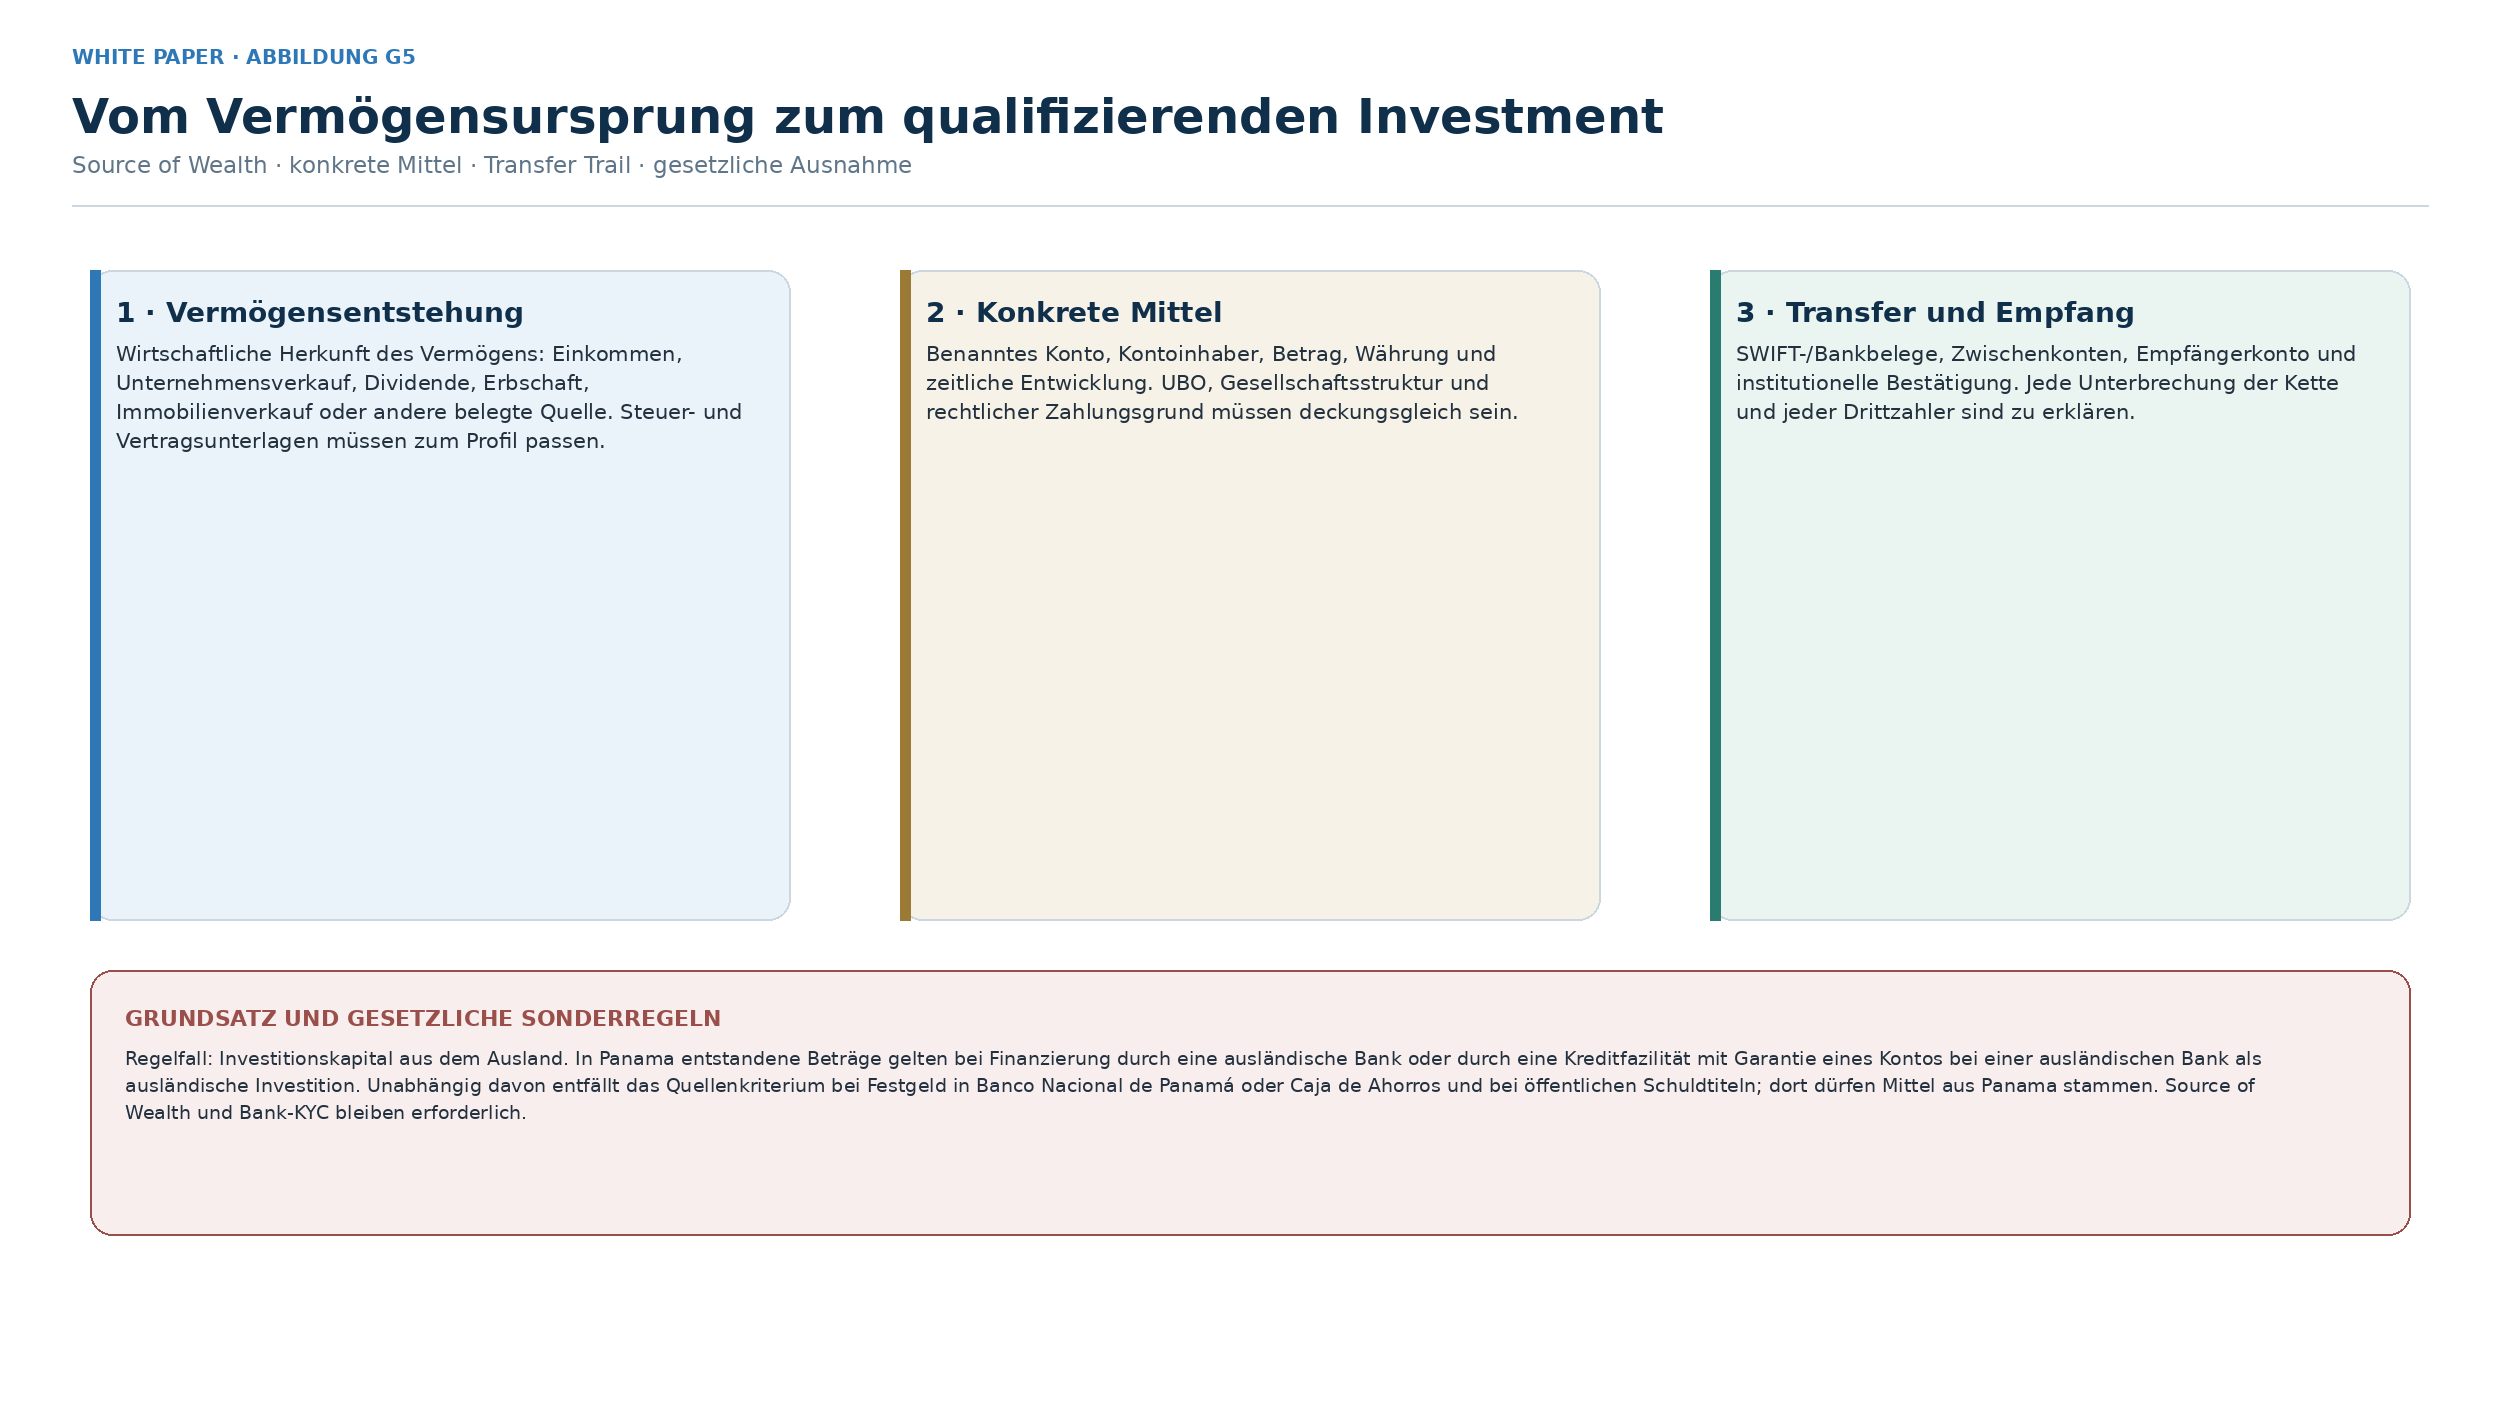
Grundsätzlich muss das Investitionskapital aus dem Ausland stammen. D.E. 17/2026 behandelt außerdem in Panama entstandene Beträge als ausländische Investition, wenn ihre Finanzierung durch eine ausländische Bank erfolgt oder über eine Kreditfazilität mit Garantie eines Kontos bei einer ausländischen Bank abgesichert ist. Von diesem Quellenkriterium ausgenommen sind Festgeld bei Banco Nacional de Panamá oder Caja de Ahorros und öffentliche Schuldtitel (títulos valores de Deuda Pública); hierfür dürfen die Mittel aus Panama stammen. Transferbelege, Bank-KYC und Source of Wealth bleiben zusätzlich zu erfüllen. [P35, Art. 1 und 3–5]; [P11]
7.1 Drei Ebenen des Nachweises
Tabelle 13 · Source of Wealth, Source of Funds, Transfer Trail
| Ebene | Frage | Typische Belege |
|---|---|---|
| Vermögensentstehung | Wie entstand das Vermögen wirtschaftlich? | Unternehmensverkauf, Gehalt, Dividenden, Erbschaft, Immobilienverkauf, Steuererklärungen |
| Konkrete Mittel | Welcher Betrag wird für die Investition verwendet? | Kontoauszüge, Depotabrechnung, Verkaufs-/Ausschüttungsbeleg |
| Transferkette | Wie gelangte der Betrag nach Panama? | SWIFT, Bankbriefe, Zwischenkonten, Empfängerbestätigung |
7.2 Investition über eine Gesellschaft
Die Investition kann persönlich oder über eine juristische Person gehalten werden. Bei einer Gesellschaft verlangen D.E. 17/2026 und die routenbezogenen Nachweise, dass der Antragsteller 100 Prozent der Anteile hält und wirtschaftlich Berechtigter ist. Erforderlich sind aktuelle Registerunterlagen, Gesellschaftsvertrag, Organe, Anteilskette und eine schlüssige Verbindung zwischen Gesellschaftsvermögen, Geldfluss und Antragsteller. Eine ausländische Gesellschaft muss außerdem die im Dekret genannten Bestands- und Registrierungsnachweise erfüllen. Stiftungen und Trusts haben keine Anteile und sind im Wortlaut nicht gleichgestellt; sie dürfen deshalb erst nach schriftlicher MICI-Pre-Clearance eingesetzt werden. [P35, Art. 1 und 3–6]
7.3 Gemeinschaftliches Eigentum
D.E. 17/2026 nennt als Eigentümer beziehungsweise Kontoinhaber den Antragsteller oder eine von ihm zu 100 Prozent gehaltene Gesellschaft. Gemeinschaftliches Eigentum und Gemeinschaftskonten sind nicht ausdrücklich als gleichwertig geregelt. Sie dürfen daher nicht allein mit einer allgemeinen UBO-Erklärung begründet werden; vor Kapitalbindung ist eine schriftliche MICI-Bestätigung erforderlich. [P35, Art. 1–6]
7.4 Belegketten für typische Vermögensquellen
Tabelle 14 · Source-of-Wealth-Evidence Map
| Vermögensquelle | Kernbelege | Zusatzrisiko |
|---|---|---|
| Laufendes Einkommen / Ersparnisse | Arbeitsvertrag, Gehaltsabrechnungen, Steuererklärungen, Kontoentwicklung | Betrag passt nicht zum Berufsprofil |
| Unternehmens- verkauf | SPA, Closing Statement, Anteilseigentum, Steuer- und Zahlungsbelege | Mehrstufige Holding oder Verkäuferdarlehen |
| Dividende | Gesellschaftsabschluss, Ausschüttungsbeschluss, Eigentum, Steuer-/Bankbeleg | Ausschüttung ohne wirtschaftliche Substanz |
| Immobilienverkauf | Eigentum, Kaufvertrag, Register, Closing, Steuer, Gutschrift | Barausgleich oder abweichender Verkäufer |
| Erbschaft | Erbschein/Nachlassbeschluss, Verwandtschaft, Nachlasskonto, Auszahlung | Lange oder grenzüberschreitende Nachlasskette |
| Schenkung | Schenkungsvertrag, Vermögensherkunft des Schenkers, Transfer, Steuerprüfung | Nur Mittelherkunft, nicht Vermögensentstehung erklärt |
| Krypto-Veräußerung | Wallet-Historie, Exchange-KYC, Anschaffungsweg, Steuerunterlagen, Fiat-Auszahlung | Lückenhafte Chain- oder Mischtransaktionen |
7.5 Das Geldfluss-Memo
Für komplexe Fälle genügt ein Ordner mit Kontoauszügen nicht. Ein Geldfluss-Memo ordnet jedem Transfer Datum, Betrag, Währung, Absenderkonto, Kontoinhaber, Zwischenbank, Empfängerkonto, wirtschaftlichen Zweck und Beleg-ID zu. Fremdwährungsumrechnungen, Gebühren und Teilzahlungen werden so erklärt, dass MICI, SNM und Finanzinstitut denselben Sachverhalt aus identischen Belegen nachvollziehen können.
1. Source-of-Wealth-Narrativ mit Zeitleiste und wirtschaftlichem Hintergrund erstellen.
2. Konkreten Investitionsbetrag auf dem Ausgangskonto mindestens bis zum Ursprung zurückverfolgen.
3. Jede Zwischenstation und jeden Kontoinhaber erklären; Drittzahlungen vorab freigeben lassen.
4. Fremdsprachige Kernbelege übersetzungsfähig und konsistent benennen.
5. Bank- und Migrationsfassung in Inhalt und Beträgen synchron halten.
PRAXISRISIKO Geld von Dritten, kurzfristige Schenkungen, Krypto-Off-Ramps, Bargeldnähe, viele Zwischenkonten oder abweichende Kontoinhaber sind nicht per se ausgeschlossen, erhöhen aber Nachweis- und Ablehnungsrisiko erheblich.
Primärquellen dieses Abschnitts: [P35, Art. 1 und 3–6], [P11]–[P13], [P23]–[P25].
8 · Persönliches Basisdossier
D.E. 17/2026 übernimmt für den Migrationsantrag die gemeinsamen Anforderungen des Art. 28 D.L. 3/2008 und ergänzt programmspezifische Unterlagen und Zahlungen. Hauptantragsteller und Dependents über 18 Jahre müssen Strafregisterzeugnis und eidesstattliche Erklärung jeweils persönlich beibringen. Das Dossier besteht aus Allgemeindokumenten, Programmdokumenten und routenspezifischer Investment-Evidenz; Übergangsfälle benötigen zusätzlich den Nachweis des maßgeblichen Abschluss- und Einreichungsdatums. [P35, Art. 6, 8–9 und 16]; [P6]
Tabelle 15 · Basisdossier Hauptantragsteller
| Block | Dokument / Nachweis | Kontrolle |
|---|---|---|
| Vertretung | Vollmacht und Antrag durch panamaischen Anwalt | Namen, Passdaten, Befugnisse, Beglaubigung |
| Identität | Vollständige Passkopie / gültiges Reisedokument | Gültigkeit, Namensgleichheit, Notar-/Konsularform |
| Integrität | Strafregisterzeugnis aus Herkunfts- oder Wohnsitzstaat | Zuständigkeit, Aktualität, Apostille, Übersetzung; je Person über 18 |
| Gesundheit | Panamaisches Gesundheitszeugnis | Innerhalb der gesetzlichen Frist vor Einreichung |
| Erklärung | Persönliche eidesstattliche Angaben | Je Person über 18; vollständig und widerspruchsfrei |
| Familie | Heirat, Geburt, Abstammung, Abhängigkeit | Kette je Dependenter |
| Gebühren | Zahlungsnachweise an Tesoro/SNM | Richtiger Betrag und Begünstigter |
| Investment | MICI-Zertifizierung + Evidence Map | Route, Betrag, 100-Prozent-Eigentum/UBO, Kapitalquelle/Ausnahme und Übergangsregime |
8.1 Urkunden aus dem Ausland
Ausländische Dokumente müssen die panamaischen Legalisierungsanforderungen erfüllen. Bei Haager Vertragsstaaten erfolgt dies regelmäßig durch Apostille; sonst über konsularische Legalisation. Nichtspanische Unterlagen benötigen eine in Panama anerkannte Übersetzung. Apostille, Original, Übersetzung und Namensvarianten müssen als eine Beweiskette geprüft werden.
8.2 Gültigkeit nicht pauschal behaupten
Dokumentgültigkeiten können sich nach Norm, Checkliste, Ausstellungsland und Behördenpraxis unterscheiden. Das Whitepaper setzt daher keine pauschale „Sechs-Monats-Regel“ für alle Dokumente. Der Projektplan arbeitet mit einem aktuellen Einreichungsfenster, das vor Beschaffung verbindlich bestätigt wird.
8.3 Beschaffung in Deutschland, Österreich und der Schweiz
Tabelle 16 · DACH-Urkundenplan
| Dokument | Deutschland | Österreich | Schweiz | Panama-Kontrolle |
|---|---|---|---|---|
| Strafregister | Bundesamt für Justiz / zuständige Form | Strafregisterbescheinigung | Privatauszug / je nach Wohnsitz | richtiger Staat, Zweck, Aktualität |
| Geburt / Ehe | Standesamt | Standesamt / ZPR-Auszug | Zivilstandsamt | vollständige Urkunde, keine bloße Kurzmitteilung |
| Gesellschaft | Handelsregister | Firmenbuch | Handelsregister | aktuell, Organe, Beteiligung/UBO |
| Apostille | zuständige Landes-/Bundesstelle | zuständige Beglaubigungsstelle | kantonale/Bundesstelle | Apostille muss zur ausstellenden Stelle passen |
| Übersetzung | Planung mit Panama-Anforderungen | Planung mit Panama-Anforderungen | Planung mit Panama-Anforderungen | in Panama anerkannter öffentlicher Übersetzer |
Die konkrete ausstellende und apostillierende Stelle hängt vom Dokumenttyp und föderalen Aufbau des jeweiligen Staates ab. Deshalb ist vor Bestellung eine Urkundenmatrix mit Aussteller, Apostillenbehörde, gewünschter Langform, Namensschreibweise und spätestem Einreichungsdatum zu erstellen. Dieses Whitepaper ersetzt keine tagesaktuelle Behördenanweisung des Ausstellungsstaats.
8.4 Namens- und Datums-Matrix
DACH-Dokumente verwenden häufig Umlaute, Doppelnamen, akademische Grade, frühere Familiennamen oder unterschiedliche Transliterationen. Für jede Person wird vor Apostille eine Matrix aus Passname, Geburtsname, Elternnamen, Geburtsort, Geburtsdatum, Heiratsdaten und Schreibweisen in allen Urkunden erstellt. Ungeklärte Abweichungen dürfen nicht erst beim Filing sichtbar werden.
BESCHAFFUNGSREGEL Zuerst Form und Namenslogik freigeben, danach Urkunde beschaffen, apostillieren und übersetzen. Eine falsche Langform oder unpassende Apostille lässt sich durch Übersetzung nicht heilen.
Primärquellen dieses Abschnitts: [P35, Art. 6 und 8–9 i.V.m. D.L. 3/2008 Art. 28], [P6], [P7]; DACH-Beschaffung ist fallbezogen mit den zuständigen Ausstellungs- und Apostillenstellen zu bestätigen.
9 · Ehepartner, Kinder, Eltern und andere Dependents
Das Programm erlaubt die Einbeziehung qualifizierender Dependents. Ehegatten, Kinder und Eltern sind anhand der aktuellen Voraussetzungen je Person zu prüfen. Art. 14 D.E. 17/2026 regelt spätere Familienänderungen differenziert: Ein bereits einbezogener volljähriger Dependenter, der heiratet, kann die Einbeziehung seines Ehegatten und der aus dieser Verbindung hervorgegangenen Nachkommen beantragen. Der Hauptantragsteller kann ein nach dem Verfahren geborenes oder adoptiertes minderjähriges Kind über MICI einbeziehen lassen. Heiratet der Hauptantragsteller erst nach Erteilung der permanenten Residenz, verweist Art. 14 für den Ehegatten auf das Verfahren der Reagrupación Familiar beim SNM. [P35, Art. 9 und 14]
AUSSAGEGRENZE Die aktuelle öffentliche MICI-Seite nennt die Personengruppen, veröffentlicht aber keine vollständige Alters-, Studien- und Abhängigkeitsdefinition. Deshalb werden Detailvoraussetzungen volljähriger Kinder und Eltern nicht ohne aktuelle SNM-/MICI-Checkliste als gesichert behauptet.
Tabelle 17 · Familien-Evidence Map
| Person | Kernnachweis | Zusatzprüfung |
|---|---|---|
| Ehegatte | Heiratsurkunde | Fortbestand, Namensvarianten, gemeinsame Investition/UBO falls relevant |
| Minderjähriges Kind | Geburtsurkunde / Sorgerecht | Reisegenehmigungen, anderer Elternteil, Namensgleichheit |
| Volljähriges Kind | Abstammung plus Studien-/Abhängigkeitsnachweis | Alter, Familienstand, regelmäßiges Studium, wirtschaftliche Abhängigkeit |
| Eltern | Geburtsketten des Hauptantragstellers | Qualifikation als Dependenter und Abhängigkeit im konkreten Fall |
Spätere Familienänderungen folgen nicht alle demselben Verfahren. Für ein nach dem Verfahren geborenes oder adoptiertes minderjähriges Kind des Hauptantragstellers sieht Art. 14 einen Antrag über MICI vor. Ein späterer Ehegatte des Hauptantragstellers fällt dagegen unter Reagrupación Familiar beim SNM. Für bereits einbezogene volljährige Dependents enthält Art. 14 eine eigene Regel für Ehegatten und Nachkommen aus einer späteren Ehe. Scheidung, Volljährigkeit, Ende des Studiums, Tod und Wegfall der Abhängigkeit bleiben laufend zu überwachen. [P35, Art. 14]
9.1 Volljährige Kinder
Im allgemeinen panamaischen Migrationsrahmen und in veröffentlichten Filing-Zusammenfassungen werden für Kinder zwischen 18 und 25 Jahren regelmäßig Vollzeitstudium, wirtschaftliche Abhängigkeit und Unverheiratetsein verlangt. Da die aktuelle MICI-Programmseite diese Einzelheiten nicht ausformuliert, muss vor Einreichung die für die Sonderstelle geltende Checkliste und deren Dokumentstandard bestätigt werden. Ein bloßer Immatrikulationsnachweis ohne Studienintensität oder eine allgemeine Unterhaltserklärung kann unzureichend sein. [P5]–[P7]
9.2 Eltern
MICI nennt Eltern ausdrücklich als mögliche Begünstigte, allerdings „que califiquen“. Der Wortlaut verlangt eine Qualifikation, beschreibt auf der öffentlichen Seite aber nicht abschließend, ob und wie wirtschaftliche Abhängigkeit, Alter, Haushalt oder Unterhalt nachzuweisen sind. Vor der Investitionsstruktur ist zu klären, ob Eltern als Dependents, eigene Hauptantragsteller oder über eine andere Aufenthaltskategorie sachgerechter abgebildet werden.
9.3 Gebühren je Dependenter
Art. 9 D.E. 17/2026 verlangt je Dependenter B/.1.000 zugunsten des Tesoro Nacional und B/.1.000 zugunsten des SNM als Repatriierungsdepot. Für Minderjährige finden sich in veröffentlichten Praxisdarstellungen teils abweichende Angaben zur zweiten Position. Die Zahlbeträge sind deshalb je Person, Alter und aktueller Zahlungsanweisung unmittelbar vor Filing schriftlich zu bestätigen; das Whitepaper budgetiert konservativ den vollen Normbetrag, ohne eine mögliche Ausnahme zu versprechen. [P35, Art. 9]
FAMILIEN-GATE Für jede Person eine eigene Eligibility-, Urkunden-, Gebühren- und Statusfolgen-Zeile führen. „Mit eingeschlossen“ bedeutet nicht dokumenten- oder kostenfrei.
Primärquellen dieses Abschnitts: [P35, Art. 9 und 14], [P6], [P7].
10 · Verfahren: vom Vorcheck bis zur Residenzkarte
10.1 Verfahrensarchitektur
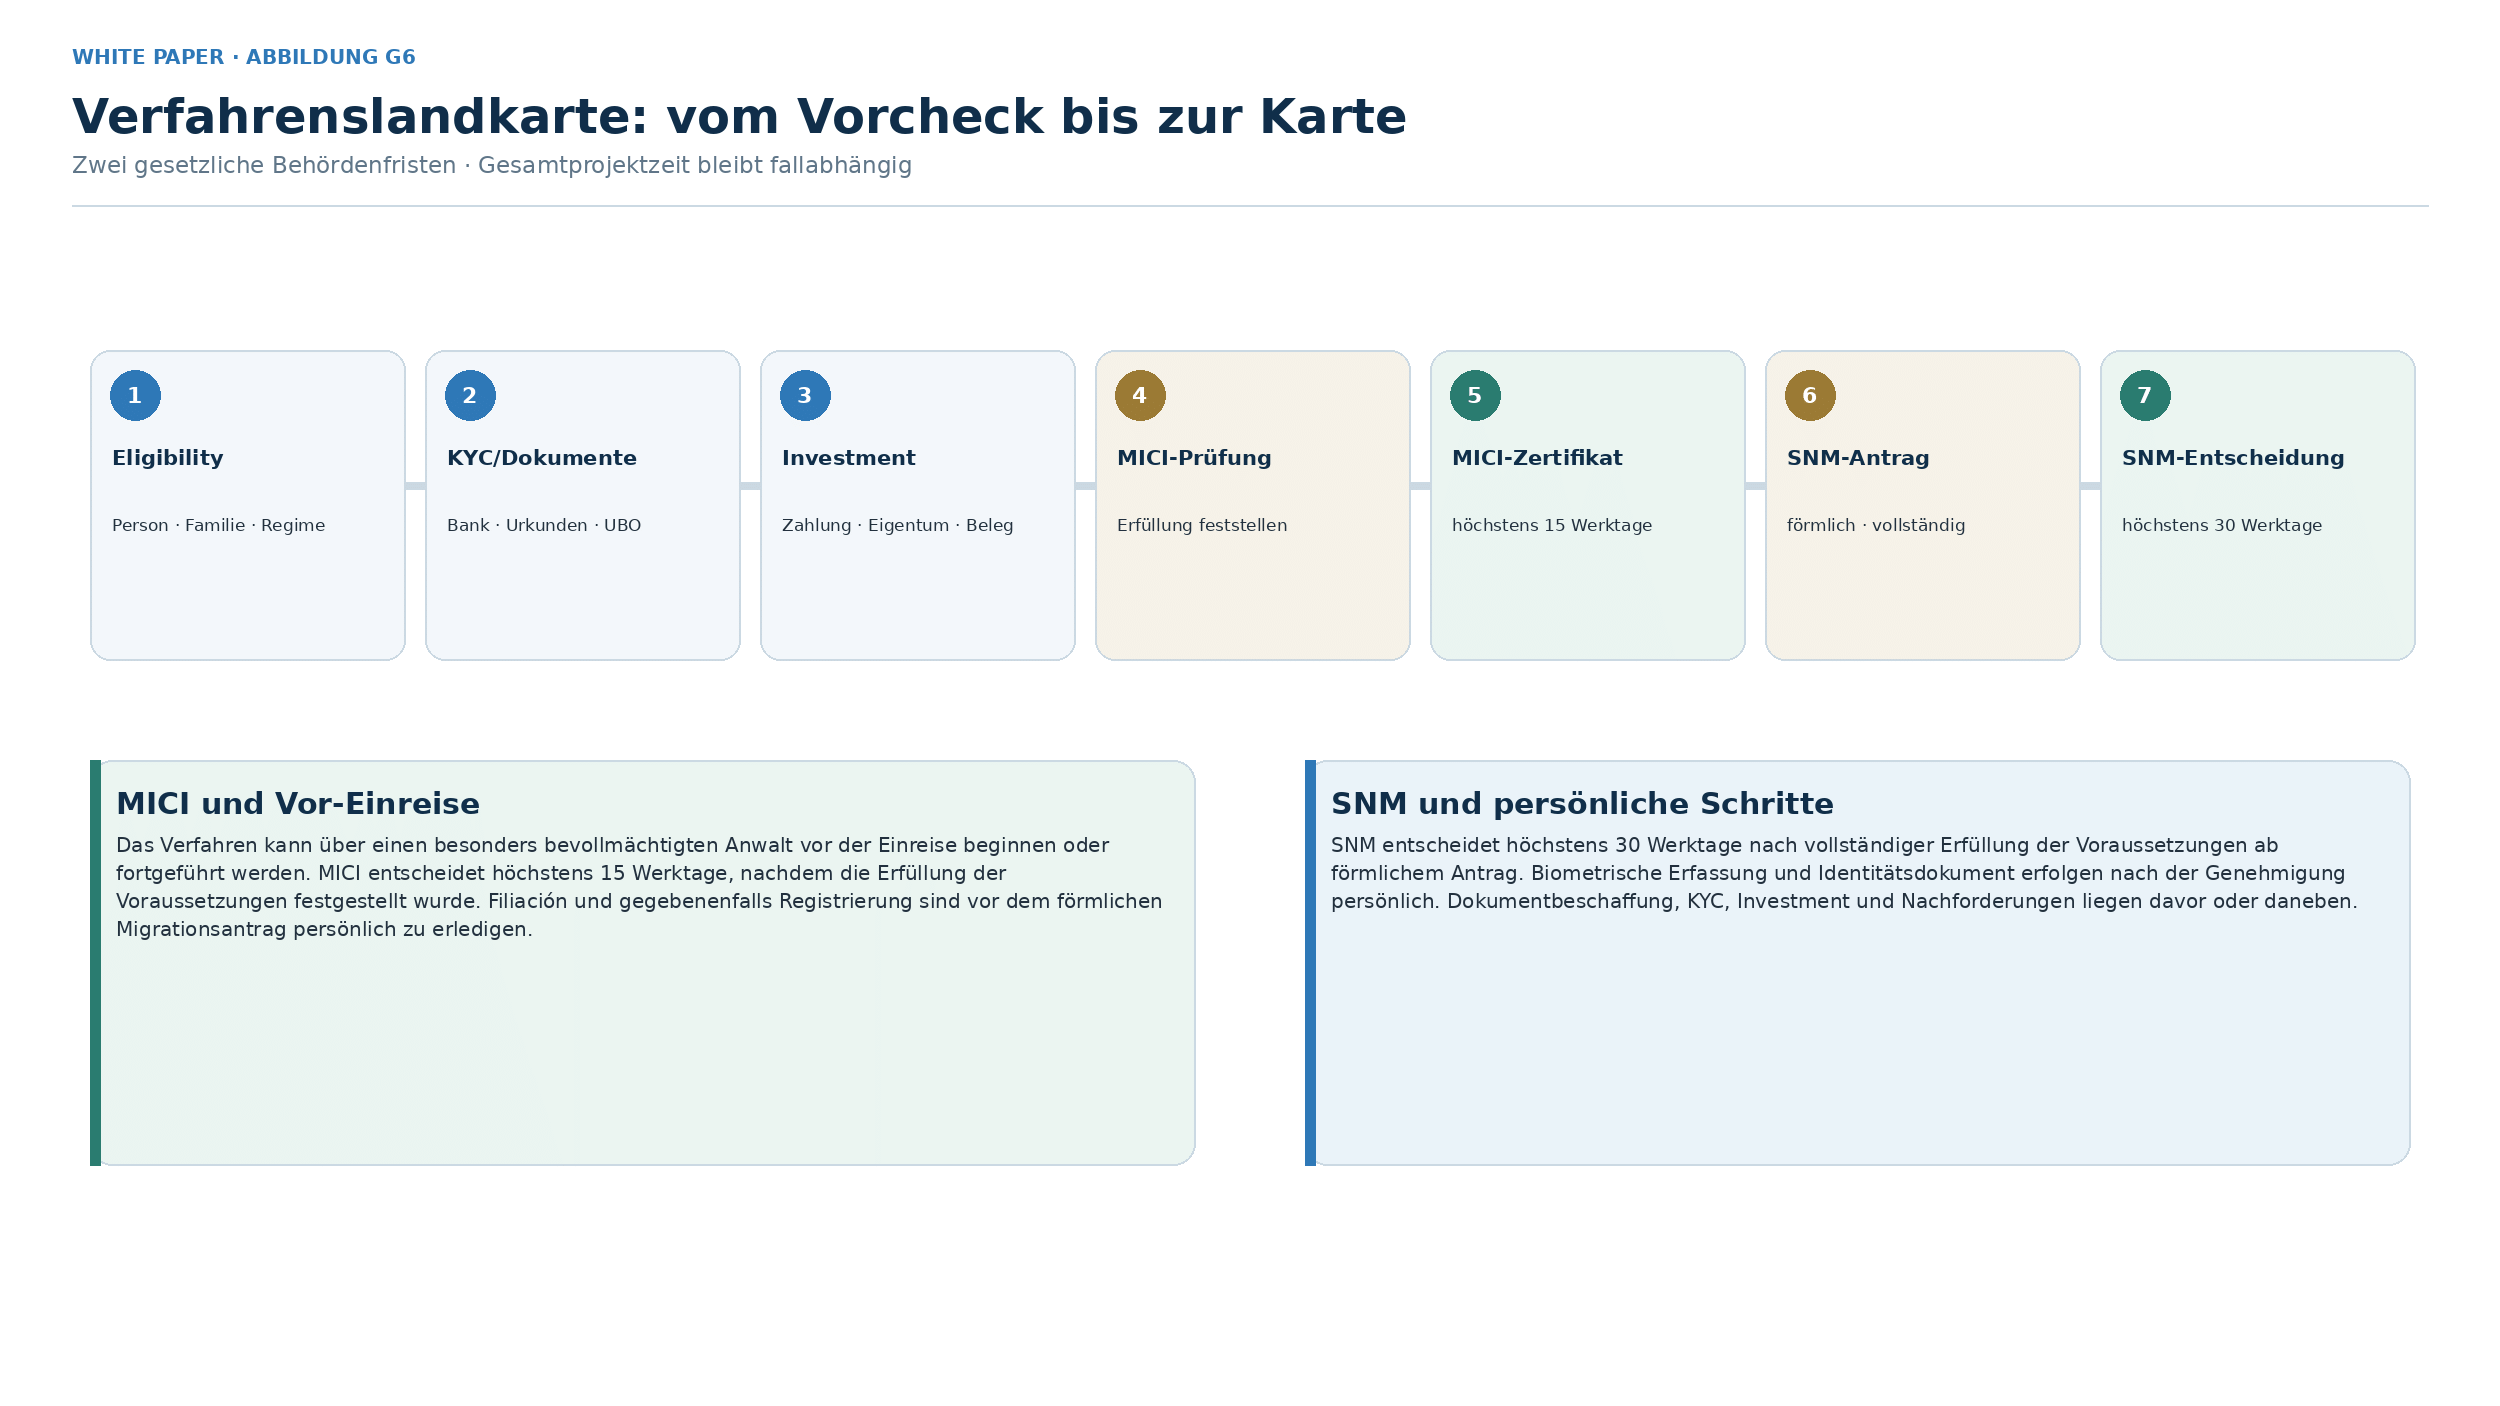
Tabelle 18 · Zehn Phasen
| Phase | Ergebnis | Gate / Abbruchkriterium |
|---|---|---|
| 1 · Eligibility | Person, Familie und Route grundsätzlich geeignet | Sanktion, Integritätsproblem, unklare UBO-Struktur |
| 2 · Pre-Clearance | Bank/Broker/Projekt akzeptiert Struktur | KYC nicht bestanden; Zertifikat nicht lieferbar |
| 3 · Struktur | Eigentum, Konto, Gesellschaft und Zahlungsweg festgelegt | Abweichende Inhaber oder unzulässige Belastung |
| 4 · Auslandsdossier | Apostillierte und übersetzbare Urkunden | Namens-/Gültigkeitsfehler |
| 5 · Investment | Qualifizierender Betrag rechtlich vollzogen | Mindestbetrag/Quelle nicht gesichert |
| 6 · MICI | Investitionszertifikat; höchstens 15 Werktage nach festgestellter Erfüllung der Voraussetzungen | Unvollständige Route-Evidenz |
| 7 · SNM-Einreichung | Förmlicher Antrag über SNM-Sonderstelle; höchstens 30 Werktage nach vollständiger Erfüllung der Voraussetzungen | Gebühren oder Art.-28-Dokumente fehlen |
| 8 · Prüfung | Nachfragen beantwortet; Bescheid | Widerspruch oder Drittprüfung |
| 9 · Registrierung | RUEX/Filiation und Karte | Persönlicher Schritt/Termin offen |
| 10 · Maintenance | Jährlicher MICI-Nachweis im 30-Tage-Fenster vor dem Zertifizierungsjahrestag bis Jahr 5 | Investition verändert oder Nachweis versäumt |
10.2 Antrag vor Einreise
D.E. 17/2026 erlaubt, das Verfahren vor Einreise durch einen besonders bevollmächtigten Anwalt einzuleiten und fortzuführen. Vor dem förmlichen Migrationsantrag muss der Antragsteller jedoch die filiación und gegebenenfalls erforderliche Registrierung abschließen. Biometrische Erfassung und Identitätsdokument sind nach Genehmigung persönlich zu erledigen. „Ohne Reise“ ist daher keine belastbare Gesamtbeschreibung. [P35, Art. 10]
10.3 Die 15- und 30-Werktage-Regeln
MICI stellt die Investitionszertifizierung nach festgestellter Erfüllung der Voraussetzungen binnen höchstens 15 Werktagen aus. Der SNM entscheidet nach vollständiger Erfüllung der Voraussetzungen binnen höchstens 30 Werktagen ab förmlichem Antrag. Keine dieser Fristen umfasst Dokumentbeschaffung, KYC, Investitionsvollzug, Übersetzungen, Nachforderungen, Registrierung oder Kartenausstellung. [P35, Art. 7 und 11]
10.4 MICI-Prüfung und SNM-Entscheidung sauber trennen
D.E. 17/2026 trennt die Investitionszertifizierung durch MICI von der Residence-Entscheidung des SNM. Fordert MICI zur Prüfung Informationen von staatlichen, öffentlichen oder privaten Stellen beziehungsweise Aufsichtsbehörden an, nennt Art. 7 für deren Antwort höchstens fünf Werktage. Die am 22. September 2026 abrufbare MICI-Programmseite nennt weiterhin D.E. 722 und frühere Schwellen; Formulare, Empfängerbezeichnung und Checkliste sind daher am Filingtag gegen eine aktualisierte amtliche Anweisung zu prüfen. Das MICI-Zertifikat ist Bestandteil des Migrationsdossiers, aber nicht selbst der Aufenthaltsbescheid. [P35, Art. 7–11]; [P5]
Tabelle 19 · Zuständigkeit und Aktenstück
| Stelle | Prüfgegenstand | Ergebnis / Beleg | Nicht damit erledigt |
|---|---|---|---|
| Bank / Broker / Trustee | KYC, Produkt, Zahlungsweg | Konto, Vertrag, Zertifikat | MICI- oder SNM-Genehmigung |
| Registro / ANATI / SMV / SBP | Register-, Aufsichts- oder Wertdaten | amtliche/institutionelle Nachweise | individuelle Residence-Entscheidung |
| MICI / zuständige Investitionsdirektion | qualifizierende Investition und Evidenz | Investitionszertifizierung; höchstens 15 Werktage nach festgestellter Erfüllung der Voraussetzungen | persönliche Migrationsprüfung |
| SNM / Ventanilla Especial | Art.-28-Dossier, Person, Status | Resolution; höchstens 30 Werktage nach vollständiger Erfüllung der Voraussetzungen ab förmlichem Antrag | Arbeitserlaubnis / Steuerstatus |
| Registro de Extranjería | Filiation, Identität, Kartenschritt | Register-/Kartendokumentation | Sonderpass oder Cédula automatisch |
10.5 Persönliche Anwesenheit, RUEX und Cédula
Art. 10 D.E. 17/2026 erlaubt Einleitung und Fortführung des Verfahrens vor Einreise über einen besonders bevollmächtigten Anwalt. Die filiación und gegebenenfalls erforderliche Registrierung müssen jedoch vor dem förmlichen Migrationsantrag erfolgen; biometrische Erfassung und Identitätsdokument nach Genehmigung persönlich. Weitere Cedulaciónsschritte sind eigenständig nach den aktuellen Anweisungen von SNM und Tribunal Electoral zu terminieren. RUEX, Migrationskarte, Cédula und Residence Resolution sind nicht gleichzusetzen. [P35, Art. 10], [P26], [P27], [P33]
10.6 Nachforderung, Ablehnung und Rechtsmittel
D.L. 3/2008 enthält den allgemeinen migrationsrechtlichen Verfahrensrahmen; D.E. 17/2026 ergänzt die Spezialfrist des Art. 11. Nachforderungen oder ablehnende beziehungsweise aufhebende Resolutionen lösen fristgebundene Reaktions- und gegebenenfalls Rechtsmittelentscheidungen aus. Welche Rechtsmittel, Fristen und Suspensiveffekte gelten, ist anhand des konkreten Bescheids und des Verwaltungsverfahrensrechts sofort zu prüfen; dieses Whitepaper verspricht keine universelle Standardfrist. [P6, Art. 34]; [P27]; [P35, Art. 11]
REAKTIONSREGEL Jede Mitteilung am Eingangstag erfassen, übersetzen, rechtlich qualifizieren und mit Frist sowie Verantwortlichem docketieren. Keine informelle E-Mail-Antwort als Ersatz für den formgerechten Schriftsatz.
PLANUNGSFORMEL Gesamtzeit = Dokumentbeschaffung + KYC/Investment + MICI-Zertifizierung + SNM-Prüfung + Registrierung/Karte. Die 15- und 30-Werktage-Fristen beginnen erst nach dem jeweils im Dekret bezeichneten Vollständigkeitsereignis und sind keine Gesamtzeitangabe.
Quellen dieses Abschnitts: [P35, Art. 5–11], [P5], [P6, Art. 28 und 34], [P26], [P27], [P33].
11 · Fünfjährige Beibehaltung und jährlicher Nachweis
Die qualifizierende Investition muss mindestens fünf Jahre fortbestehen. Der jährliche Fortbestandsnachweis ist jeweils innerhalb der 30 Kalendertage vor Ablauf eines Jahres seit Genehmigung der MICI-Investitionszertifizierung bei MICI einzureichen. Maßgeblich ist damit nicht der Jahrestag der Migrationsresolution. Vor einer Verfügung nach Jahr fünf sind Beginn und Ende der Mindestbindung, fünf Nachweiszyklen und offene Investitionsänderungen abschließend zu prüfen. [P35, Art. 2–4 und 13]
Tabelle 20 · Maintenance-Kalender
| Zeitpunkt | Aktion | Kontrolle |
|---|---|---|
| Genehmigung der MICI-Investitionszertifizierung | Zertifizierungsjahrestag und Beginn/Ende der Mindestbindung docketieren | MICI-Zertifikat, SNM-Resolution, Closing/Perfektion, Route, Betrag |
| 120–60 Tage vorher | Jahresnachweis vorbereiten; noch nicht zu früh einreichen | Register-/Bank-/Broker-/Garantieunterlagen |
| 30 Kalendertage vor Zertifizierungsjahrestag | Gesetzliches Einreichungsfenster beginnt; Abweichungen zuvor beheben | Namenswechsel, Fälligkeit, Corporate Action, Projektverzug |
| Bis zum Zertifizierungsjahrestag | Fortbestandsnachweis fristgerecht bei MICI einreichen | Eingangsbeleg und Zertifikat |
| Jahr 5 | Ende der Mindestbindung rechtlich bestätigen | Nicht automatisch ohne Abschlussprüfung disponieren |
11.1 Änderung oder Austausch der Investition
Bei einer Änderung oder einem Austausch der Investition ist MICI binnen 30 Kalendertagen ab der Änderung zu informieren; die neue gleich- oder höherwertige Investition ist binnen 90 Kalendertagen ab der Änderung zu zertifizieren. Bei höherer Gewalt oder unvorhersehbarem Ereignis kann eine zusätzliche Frist von höchstens 90 Kalendertagen beantragt werden. Für einen unverschuldeten Kursverlust laufen die 30- und 90-Tage-Fristen ab Eintritt des Wertverlusts. Nach Vollzug einer Projektgarantie gilt die besondere Frist von 180 Werktagen. [P35, Art. 2–4]
Tabelle 21 · Jahresnachweis je Investitionsform
| Form | Jahresbeleg im 30-Tage-Fenster | Zusatzkontrolle | Eskalationsereignis |
|---|---|---|---|
| Direkte Immobilie | aktueller Register-/ANATI-Nachweis | Eigentum, Lasten, UBO | Verkauf, Hypothek, Teilung, Gesellschaftsänderung |
| Promesse / Trust | Trustee-Zertifikat und Auszahlungen | Vertrag, Projekt, Restkapital | Verzug, Rückabwicklung, Trustee-Wechsel |
| Promesse / Garantie | gültige verlängerte Garantie | Betrag, Laufzeit, Projektfortschritt, Drei-Jahres-Grenze | Nichtverlängerung, Abruf, Projektverzug; 180 Werktage |
| Wertpapiere | Broker-/Custody-Bestätigung | Titel, Registrierung, Bestand, Lasten | Kursrückgang, Fälligkeit, Corporate Action; 30-/90-Tage-Prozess |
| Festgeld | Bankbestätigung | Betrag, Laufzeit, Lastenfreiheit, Banktyp | Fälligkeit, Verpfändung, Bankstatus |
11.2 Annual-Certification-Protokoll
1. Docket 120, 90 und 60 Tage vor dem Jahrestag der Genehmigung der MICI-Investitionszertifizierung vorbereiten; die Einreichung selbst in das gesetzliche Fenster der 30 davorliegenden Kalendertage legen.
2. Institutionelle Bestätigung mit aktuellem, auf D.E. 17/2026 abgestimmtem Wortlaut bestellen.
3. Seit dem Vorjahr eingetretene Eigentums-, Personen-, Vertrags- oder Produktänderungen abgleichen.
4. MICI-Einreichung innerhalb des gesetzlichen Fensters und den Empfangsnachweis revisionssicher archivieren.
5. SNM-Weiterleitung beziehungsweise behördliche Bestätigung soweit verfügbar nachverfolgen.
6. Abweichungen nicht rückwirkend erklären, sondern vor der zugrunde liegenden Transaktion eskalieren.
11.3 Abwesenheit und Statuspflege
Art. 31 Nr. 3 D.L. 3/2008 nennt bei permanenten Residenten eine Abwesenheit von mehr als zwei Jahren als Aufhebungsgrund, sofern sie nicht gerechtfertigt und vom Director del SNM genehmigt ist. Der MICI-Hinweis „einmal alle zwei Jahre besuchen“ ist eine praktische Kurzform, aber kein Ersatz für die gesetzliche Ausnahmeregel und keine Garantie, dass andere Aufhebungsgründe ausgeschlossen sind. [P5], [P6]
KEINE 24-STUNDEN-FORMEL Die Norm spricht von mehr als zwei Jahren Abwesenheit und möglicher Genehmigung. Sie schreibt keine universelle Mindestaufenthaltsdauer von 24 Stunden fest.
Quellen dieses Abschnitts: [P35, Art. 2–4 und 13], [P5], [P6, Art. 31 Ziff. 3].
12 · Arbeit, Selbständigkeit und reglementierte Berufe
Permanente Residenz und Arbeitsberechtigung sind getrennt. D.E. 6/2023 verlangt grundsätzlich eine gültige MITRADEL-Arbeitserlaubnis für unselbständige Tätigkeit; zugleich bestehen Ausnahmen für bestimmte eigene Wirtschafts-, Geschäfts- oder Investitionstätigkeiten ohne arbeitsrechtliche Unterordnung. Die Abgrenzung hängt von der tatsächlichen Tätigkeit ab, nicht von der Etikette. [P8]
12.1 Permiso de Trabajo Tipo 4B
Für permanent residente Inversionistas Calificados ist die Kategorie 4B vorgesehen. Die gemeinsamen Anforderungen umfassen insbesondere Registrierung, notarielle Vollmacht, anwaltlichen Antrag, Migrationsstatusbescheinigung, Pass- und Aufenthaltskartennachweise. Für Verlängerungen verlangt Art. 77 zusätzlich eine Einkommensteuererklärung samt Paz y Salvo oder den Nachweis von neun CSS-Beiträgen. [P8], [P9]
Tabelle 22 · Arbeitsrechtliche Kerndaten
| Punkt | Aktueller Behördenstand | Hinweis |
|---|---|---|
| Kategorie | 4B · Inversionista Calificado | Nicht automatisch mit Residenz erteilt |
| Erste Laufzeit | 2 Jahre | Aktuellen Kartentext prüfen |
| Verlängerung | 3 Jahre, bis zu 3 Verlängerungen | Voraussetzungen erneut nachweisen |
| Amtlicher Wortlaut zur Karte | „Costo del Carné: B/.250.00“ | Nicht ohne aktuelle Bestätigung als allgemeine Permit-Gebühr umdeuten |
| Amtlicher Wortlaut Verlängerung | „Renovación del Carné: B/.30.00“ | Betrag und Zahlungsposition vor Antrag bestätigen |
Die MITRADEL-Seite ordnet B/.250 ausdrücklich dem costo del carné und B/.30 der renovación del carné zu. Sie bezeichnet B/.250 nicht eindeutig als allgemeine Gebühr jeder Erst- und Verlängerungsentscheidung und B/.30 nicht als bloßes Duplikat. Diese Fassung gibt den Behördenwortlaut wieder und verlangt vor Mandatsbudget eine aktuelle Zahlungsanweisung oder Kostenaufstellung. [P9], [P10]
12.2 Reglementierte Berufe
Ein Arbeitstitel hebt Berufsreservierungen, Idoneidad-Anforderungen oder sektorale Zulassungen nicht auf. Insbesondere die Verfassung erlaubt gesetzliche Beschränkungen bestimmter freier Berufe auf Panamaner. Die konkrete Tätigkeit ist berufs- und sektorspezifisch zu prüfen. [P20]
Primärquellen dieses Abschnitts: [P8, insb. Art. 77], [P9], [P10], [P20, Art. 40].
13 · Steuerresidenz und territoriale Besteuerung
Der Investorstatus entscheidet nicht automatisch über die steuerliche Ansässigkeit. Art. 762-N des Código Fiscal nennt für natürliche Personen alternative Anknüpfungen über Aufenthaltstage und eine in Panama begründete vivienda permanente. Ein Certificado de Residencia Fiscal ist ein eigenes DGI-Verfahren mit eigenem Nachweisstandard. [P18], [P19], [P31]
Tabelle 23 · Vier getrennte Steuerfragen
| Frage | Nicht gleichbedeutend mit | Zu prüfen |
|---|---|---|
| Panamaische Steuerresidenz | Permanenter Aufenthalt | Tage, Wohnung, Bindungen, DGI-Zertifikat |
| Panamaische Einkommensteuer | Weltweite Steuerpflicht | Territorialitätsprinzip und Quellenqualifikation |
| Ausländische Steuerpflicht | Wegzugsmeldung | Fortbestehender Wohnsitz, Mittelpunkt, Exit-/CFC-Regeln |
| Abkommensberechtigung | Besitz einer Residenzkarte | DBA, Tie-Breaker, Beneficial Ownership, CRF |
Die Investition selbst kann steuerliche Folgen auslösen: Immobiliensteuer und Übertragungsfolgen, Zins- oder Wertpapiererträge, Gesellschaftspflichten, Quellensteuer, Erbschafts- und Nachfolgefragen sowie Reporting im bisherigen Ansässigkeitsstaat. Diese Analyse gehört vor die Investitionsentscheidung.
13.1 Territorialität: Art. 694 ist der Ausgangspunkt, nicht die Schlussfolgerung
Art. 694 Código Fiscal definiert und erweitert für verschiedene Einkunftsarten die panamaische Quelle. Daraus folgt kein pauschales Prinzip „alle ausländischen Einnahmen sind steuerfrei“. Entscheidend sind Tätigkeit, Leistungserbringung, Nutzungsort, Schuldner, Vertrags- und Zahlungsstruktur sowie Spezialregeln für einzelne Einkunftsarten. Ley 33/2010 änderte unter anderem Quellenregeln des Art. 694; deshalb muss mit dem am Prüfzeitpunkt konsolidierten Código Fiscal gearbeitet werden. [P22]
13.2 Steuerliche Ansässigkeit nach Art. 762-N
Art. 762-N Código Fiscal nennt für natürliche Personen zwei alternative Anknüpfungen: mehr als 183 Tage – zusammenhängend oder unterbrochen – in einem Steuerjahr oder im unmittelbar vorangegangenen Jahr sowie eine in Panama begründete vivienda permanente. D.E. 958/2013 und DGI-Resolutionen konkretisieren den Nachweis und das Certificado de Residencia Fiscal. Die bloße Residence Resolution ersetzt weder Tatbestandsprüfung noch Zertifikat. Umgekehrt beseitigt eine geringe Präsenz in Panama nicht automatisch eine fortbestehende Ansässigkeit in Deutschland, Österreich, der Schweiz oder einem Drittstaat. [P18], [P31]
13.3 Certificado de Residencia Fiscal ist ein Beweisverfahren
Nach der DGI-FAQ wird das Certificado de Residencia Fiscal über e-Tax 2.0 beantragt; die Behörde nennt eine ungefähre Bearbeitungszeit von drei Monaten. Für natürliche Personen verlangt sie unter anderem Antragsschreiben, vollständige notariell abgeglichene Passkopie, Migrationsbewegungen, Immobilien- oder Mietnachweis, Versorgungsbelege und weitere Bindungsnachweise. Das Zertifikat wird für ein bestimmtes Jahr und gegebenenfalls einen bestimmten Abkommenszweck beantragt. [P19]
13.4 DACH- und DBA-Prüfung
Die DGI unterscheidet zwischen verhandelten, unterzeichneten, ratifizierten und geltenden Abkommen. Spanien gehört zu den geltenden CDI. Österreich erscheint lediglich in der Liste verhandelter CDI; Deutschland und die Schweiz stehen weder in der veröffentlichten Liste der geltenden CDI noch in den dort ausgewiesenen Stufen unterzeichnet/ratifiziert. Für DACH-Mandanten darf deshalb nicht ohne gesonderte Rechtsprüfung von einem anwendbaren bilateralen DBA mit Panama ausgegangen werden. Selbst bei einem Abkommen mit einem anderen Ansässigkeitsstaat sind Ansässigkeit, Tie-Breaker, Nutzungsberechtigung und Einkunftsart getrennt zu prüfen. [P32]
STEUER-GATE Vor Investition und vor Wegzug ein koordiniertes Panama-/Herkunftsstaats-Memo erstellen: Steueransässigkeit, Quellenqualifikation, Wegzugs-/Hinzurechnungsregeln, Investmenterträge, Immobilien- und Gesellschaftsfolgen, Reporting und Nachfolge.
KOMMUNIKATIONSREGEL „Panama besteuert territorial“ ist kein vollständiges Steuerkonzept. Einkommen muss nach Quelle, Tätigkeit, Vertragsort und Leistungserbringung qualifiziert werden.
Quellen dieses Abschnitts: [P18], [P19], [P22, Änderungen zu Art. 694 Código Fiscal], [P31], [P32].
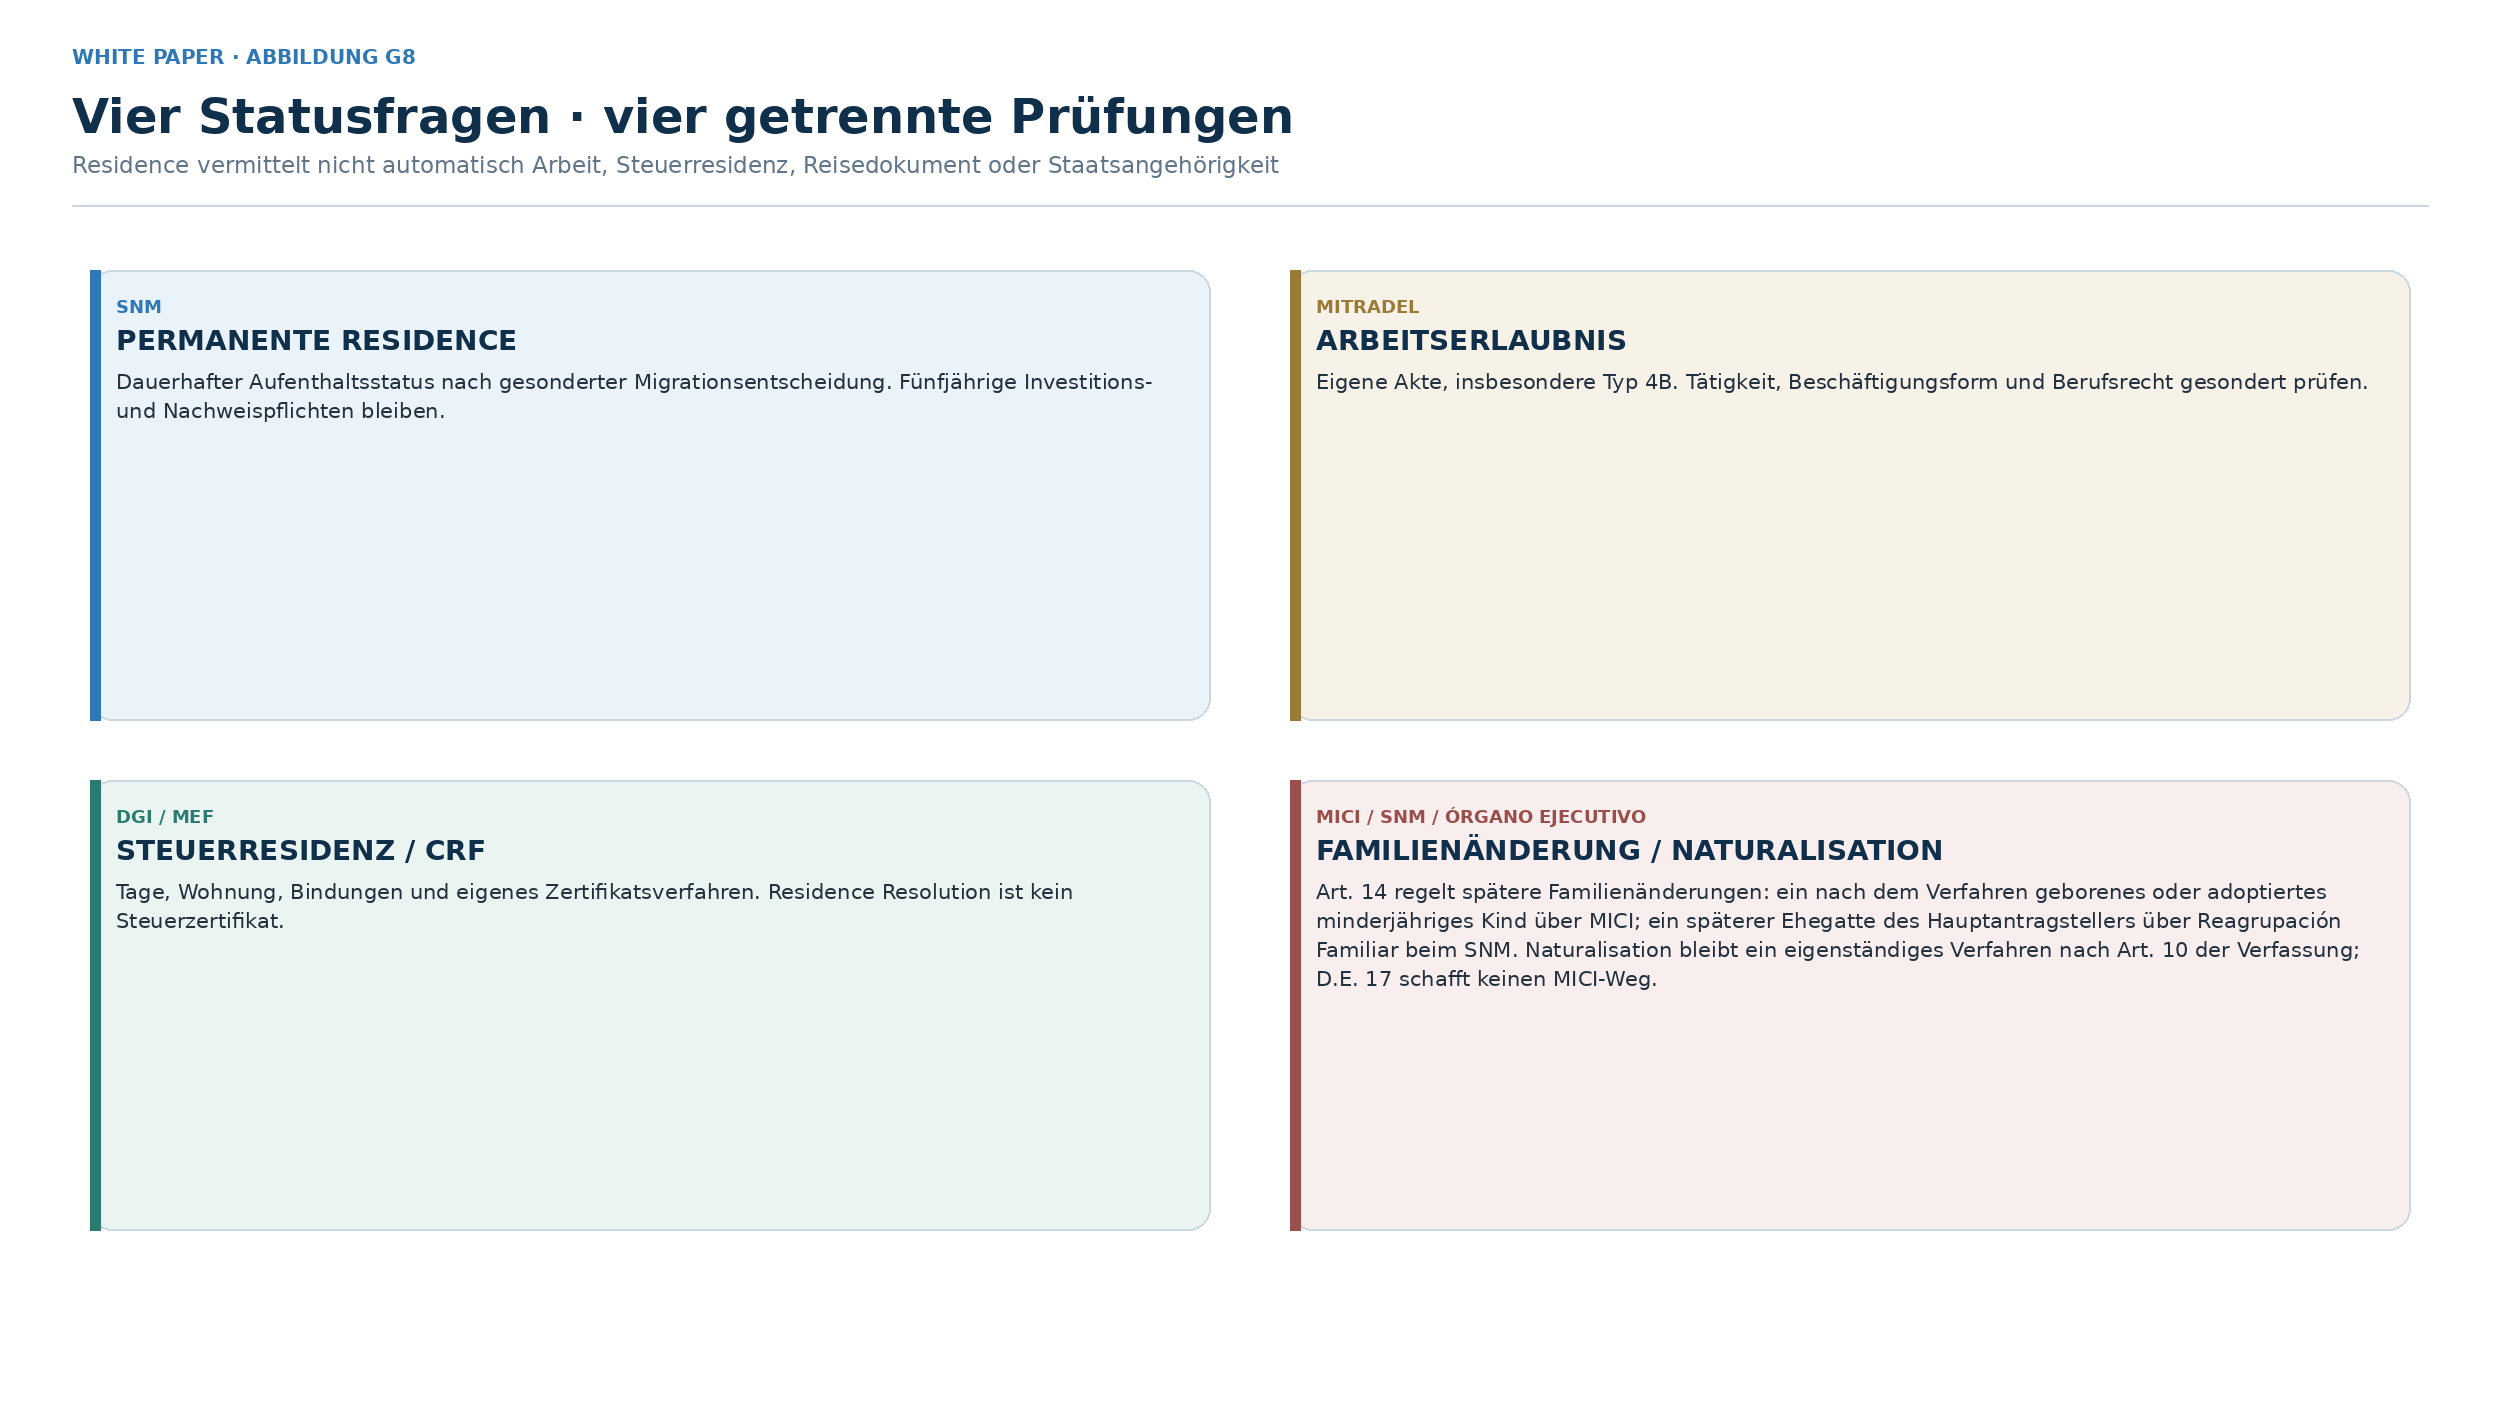
14 · Einbürgerung als eigenständiges Verfahren
D.E. 17/2026 schafft keinen Einbürgerungsweg über MICI. Sein Art. 14 regelt spätere Familienänderungen innerhalb beziehungsweise im Anschluss an das Investorverfahren. Eine Naturalisation richtet sich nach den eigenständigen verfassungs- und einfachgesetzlichen Voraussetzungen; Investition und permanente Residenz ersetzen dieses Verfahren nicht. [P20, Art. 10]; [P35, Art. 14]
Weder D.E. 17/2026 noch die Investitionshöhe verleihen Staatsangehörigkeit. Die fünfjährige Mindestbindung des Investments ist auch nicht automatisch mit einer für Naturalisation anrechenbaren Aufenthaltszeit gleichzusetzen. Kontinuität der Residence, tatsächliche Lebensumstände, Abwesenheiten, Verfahrenspraxis und Folgen im Herkunftsstaat müssen gesondert analysiert werden.
Tabelle 24 · Keine automatische Kette
| Stufe | Was sie bewirkt | Was sie nicht bewirkt |
|---|---|---|
| Investment | Erfüllt bei Nachweis einen Aufenthaltstatbestand | Kein Rechtsanspruch auf Genehmigung |
| Permanente Residenz | Aufenthaltsstatus | Keine automatische Steuerresidenz oder Arbeitserlaubnis |
| Zeitablauf | Kann nach Art. 10 Nr. 1 der Verfassung eine Voraussetzung des allgemeinen Naturalisationverfahrens erfüllen | Kein MICI-Sonderweg und keine automatische Staatsangehörigkeit |
| Naturalisation | Eigenständiges hoheitliches Verfahren | Keine garantierte Doppelstaatsangehörigkeit |
14.1 Die verfassungsrechtliche Fünfjahresvoraussetzung
Art. 10 Nr. 1 der Verfassung nennt für den allgemeinen Naturalisationweg unter anderem fünf aufeinanderfolgende Jahre Residence, die Erklärung des Willens zur Naturalisation, den ausdrücklichen Verzicht auf die bisherige Nationalität sowie Kenntnisse der spanischen Sprache und Grundkenntnisse über Geografie, Geschichte und politische Organisation Panamas. Das Erreichen des fünften Investment- oder Residence-Jahrestags eröffnet keinen MICI-Sonderweg und erzeugt weder automatische Staatsangehörigkeit noch eine garantierte Bearbeitungsdauer. [P20, Art. 10]
14.2 Sonderpass nach Ley 493/2025 im Statusmodell
Tabelle 25 · Residenz, Sonderpass und Staatsangehörigkeit
| Merkmal | Permanente Residenz | Sonderpass nach Ley 493 | Naturalisation |
|---|---|---|---|
| Rechtsnatur | Aufenthaltsstatus | besonderes Pass-/Reisedokument für qualifizierte Residenten | Erwerb der Staatsangehörigkeit |
| Auslöser | genehmigtes Investor-Dossier | gesetzliche Anspruchsgrundlage; operative Voraussetzungen erst durch Ausführung | eigenständige verfassungs-/gesetzliche Voraussetzungen |
| Nationalität | nein | nein | ja, bei erfolgreichem Verfahren |
| Operativ am 22.09.2026 | Programm aktiv | Ausführung nicht belastbar verifiziert | eigenständiges Verfahren nach Verfassung und Gesetz; kein MICI-Weg aus D.E. 17/2026 |
| Marketingaussage | direkte permanente Residence | nur gesetzliche Grundlage, keine Verfügbarkeitszusage | mögliche Perspektive, keine Garantie |
NULL-TOLERANZ-FORMULIERUNG Nie „Passkauf“, „sofortiger Panama-Pass“, „volle Staatsbürgerschaft“ oder „visafreies Reisen garantiert“ behaupten. Der im April 2026 abgelaufene gesetzliche Regelungsauftrag macht das Dokument nicht automatisch operativ. Vor Sonderpassberatung: Ausführungsdekret, zuständige Stelle, Akzeptanz als Reisedokument, Gebühren und Gültigkeit amtlich belegen.
Quellen dieses Abschnitts: [P20, Art. 10 und einschlägige Naturalisationstatbestände], [P21], [P34], [P35, Art. 14 zur Abgrenzung der Familienregelung].
15 · Zeit und Kosten belastbar planen
15.1 Staatliche Kernbeträge
Tabelle 26 · Amtliche Beträge ohne private Kosten
| Position | Hauptantragsteller | Je Dependenter | Quelle |
|---|---|---|---|
| Investitionskapital | 300k / 500k / 750k nach Struktur | Kein separater Zusatzbetrag normiert; Eigentums-/UBO-Struktur prüfen | D.E. 17/2026 Art. 2–4 |
| Tesoro Nacional | B/.5.000 | B/.1.000 | D.E. 17/2026 Art. 9 |
| SNM Repatriierungsdepot | B/.5.000 | B/.1.000 | D.E. 17/2026 Art. 9 |
| MITRADEL-Karte 4B | Behördenwortlaut: B/.250 | Nur bei eigener 4B-Akte | MITRADEL; aktuelle Kostenanweisung prüfen |
| Verlängerung der Karte | Behördenwortlaut: B/.30 | Nur bei Verlängerung | MITRADEL; aktuelle Kostenanweisung prüfen |
Das Repatriierungsdepot ist weder mit der Antragsgebühr noch mit einer frei verfügbaren Vorschusszahlung gleichzusetzen. D.E. 17/2026 behält die Beträge bei, veröffentlicht aber keinen für alle Konstellationen abschließend klaren Rückzahlungsworkflow. Rückzahlbarkeit, Verrechnung, auslösende Ereignisse und aktueller Behördenablauf müssen vor Budgetierung schriftlich bestätigt werden. Private Kosten werden in einem individuellen Angebot getrennt ausgewiesen. [P35, Art. 9]
15.2 Projektzeit statt Prospektzeit
Tabelle 27 · Realistische Zeitblöcke
| Block | Treiber | Planungsrisiko |
|---|---|---|
| Vorprüfung | Staatsangehörigkeit, Familie, Strafregister, UBO | Verdeckte Ungeeignetheit |
| KYC / Onboarding | Bank, Broker, Fiduciary, Projekt | Unvorhersehbare Nachfragen |
| Urkunden | Aussteller, Apostille, Übersetzung | Gültigkeitsfenster |
| Investment | Closing, Registrierung, Garantie, Depot | Drittparteien und Zahlungsweg |
| MICI | Routenprüfung und Zertifikat; höchstens 15 Werktage nach festgestellter Erfüllung der Voraussetzungen | Unvollständige/uneinheitliche Evidenz |
| SNM | Höchstens 30 Werktage nach vollständiger Erfüllung der Voraussetzungen ab förmlichem Antrag | Nachforderungen und Sicherheitsprüfung |
| Karte | Filiation, Termin, persönliche Anwesenheit | Reiseplanung |
NICHT VERSPRECHEN „30 Tage bis zur Karte“ ist keine belastbare Aussage. MICI hat nach festgestellter Erfüllung der Voraussetzungen höchstens 15 Werktage für die Investitionszertifizierung; der SNM entscheidet nach vollständiger Erfüllung der Voraussetzungen binnen höchstens 30 Werktagen ab förmlichem Antrag. Das Gesamtprojekt bleibt länger und fallabhängig.
15.3 Aktuelle Nutzung des Programms
Die vorläufige SNM-Statistik 2026 weist für die Kategorie Inversionista Calificado bis einschließlich Juli 219 genehmigte Residence-Permits aus. Die Zahl ist ein Aktivitätsindikator, kein Erfolgsprozentsatz: Die Statistik zeigt Genehmigungen, aber nicht vollständig die Zahl eingereichter, zurückgezogener, noch offener oder abgelehnter Anträge und unterscheidet im veröffentlichten Überblick nicht nach Investitionsroute. [P28]
STATISTIK RICHTIG LESEN 219 bezeichnet im veröffentlichten vorläufigen Überblick genehmigte Permisos der Kategorie bis 31. Juli 2026. Die Zahl ist weder Genehmigungsquote noch Zahl aller Fälle, Hauptantragsteller oder Investments und belegt keine garantierte 30-Tage-Dauer oder wirtschaftliche Qualität.
Primärquellen dieses Abschnitts: [P35, Art. 7, 9 und 11], [P9], [P10], [P28].
16 · Risikomatrix und häufige Fehler
Tabelle 28 · Risiko vor Marketing
| Risiko | Wahr–schein–lichkeit | Auswirkung | Frühindikator | Kontrolle |
|---|---|---|---|---|
| Unklare Kapitalherkunft | Mittel | Sehr hoch | Viele Zwischenkonten / Drittmittel | Source-of-Wealth-Memo + Bank-Pre-Clearance |
| UBO nicht deckungsgleich | Mittel | Sehr hoch | Antragsteller hält nicht 100 Prozent / UBO weicht ab | Ownership Map vor Investment |
| Immobilientitel/Last | Mittel | Sehr hoch | Erstverkaufs-/Wert-/Belastungsabweichung | Register-, Bewertungs- und Closing-Due-Diligence |
| Projekt scheitert | Mittel | Sehr hoch | Verzug, Finanzierungslücke, Garantieproblem | Treuhand/Garantie + Substitutionsplan |
| Broker/Titel ungeeignet | Niedrig–Mittel | Hoch | Lizenz/Registrierung unklar | SMV-Prüfung vor Kauf |
| Festgeldwortlaut falsch | Mittel | Hoch | Falscher Banktyp, Schwelle oder Zertifikatswortlaut | Musterzertifikat vor Einzahlung |
| Investment vor Jahr 5 verändert | Mittel | Sehr hoch | Verkauf, Fälligkeit, Verpfändung | 30-/90-Tage-Docket ab Änderungsdatum + Vorabprüfung |
| Jahresnachweis versäumt | Mittel | Hoch | Kein Verantwortlicher / 30-Tage-Fenster verpasst | 120/90/60-Tage-Vorbereitung zum Zertifizierungsjahrestag |
| Abwesenheit > 2 Jahre | Niedrig | Sehr hoch | Keine Reiseplanung | Movement-Review + Genehmigungsprüfung |
| Steuerliche Fehlannahme | Hoch | Hoch | „Residenzkarte = Steuerresidenz“ | Getrenntes Tax Memo |
| Arbeitsaufnahme ohne Permit | Mittel | Hoch | Residence wird als Arbeitserlaubnis verstanden | MITRADEL-Check vor Tätigkeitsbeginn |
| Veraltete Internetquelle | Hoch | Mittel | D.E. 722, 300k für Sekundärmarkt oder alte MICI-Seite | D.E.-17-basierte Konsolidierung |
| Sonderpass überverkauft | Hoch | Sehr hoch | Kein Ausführungsdekret / keine Behördenannahme | Nur verifizierten operativen Stand kommunizieren |
16.1 Die sieben teuersten Fehler
1. Investition abschließen, bevor Bank-, MICI- und Migrationsnachweise abgestimmt sind.
2. Den Kaufpreis mit dem nach D.E. 17/2026 maßgeblichen niedrigeren Wert aus Kaufpreis und Verkehrswert gleichsetzen, bestehende Belastungen übersehen oder den Erstverkaufsstatus nicht belegen.
3. Eine Gesellschaft oder Stiftung einsetzen, ohne die gesetzliche UBO-Struktur, Geldfluss und schriftliche Vorabfreigabe für nicht ausdrücklich erfasste Strukturen zu klären.
4. Bei Promesse auf Prospekt, Reservierungsvertrag oder private Zusage statt normgerechte Sicherung vertrauen.
5. Wertpapiere kaufen, bevor Lizenz und Registrierung verifiziert sind.
6. Festgeld verpfänden oder so strukturieren, dass Gebühren den Mindestbetrag unterschreiten.
7. Nach Genehmigung Maintenance, Abwesenheit, Familienänderungen und Arbeitserlaubnis nicht weiter betreuen.
16.2 Wenn ein Aufhebungs- oder Ablehnungsrisiko entsteht
Tabelle 29 · Eskalationsprotokoll
| Ereignis | Sofortmaßnahme | Nicht tun |
|---|---|---|
| Investment droht wegzufallen | Transaktion stoppen; MICI binnen 30 Tagen ab Änderung informieren und neue gleich-/höherwertige Investition binnen 90 Tagen ab Änderung zertifizieren | verkaufen, kündigen oder umschichten und später erklären |
| Garantie läuft aus | Garantieverlängerung/Abruf prüfen; bei Projektträgerverstoß MICI binnen 30 Tagen informieren und nach Garantievollzug 180-Werktage-Ersatzfrist steuern | auf mündliche Projektzusage vertrauen |
| Titel fällig / Corporate Action | Broker-, SMV- und MICI-Dokumentation vor Ereignis | automatische Wiederanlage als ausreichend unterstellen |
| SNM-Nachforderung | Frist, Form, Beleglücke und Verantwortlichen am Eingangstag docketieren | informell oder unvollständig antworten |
| Ablehnende / aufhebende Resolution | Bescheid übersetzen; Rechtsmittel, Frist und Suspensiveffekt sofort prüfen | universelle Rechtsmittelfrist aus einem Blog übernehmen |
| Abwesenheit nähert sich zwei Jahren | Movement Report und Genehmigungsoption rechtzeitig prüfen | Kurzreise als sichere Heilung versprechen |
Art. 12 D.E. 17/2026 nennt Gründe für die sofortige Aufhebung der permanenten Residenz. Dazu gehören insbesondere eine strafrechtliche Verurteilung zu mehr als zwei Jahren Freiheitsstrafe, eine betrügerische oder rechtswidrige Investition, fehlender Nachweis der Investition oder ihrer fünfjährigen Erhaltung, betrügerische Antragsangaben, eine festgestellte Gefahr für öffentliche Sicherheit oder nationale Verteidigung sowie der Verlust der Investition innerhalb der ersten fünf Jahre. Rechtsbehelf und Frist sind dennoch anhand des konkreten Bescheids und des anwendbaren Verfahrensrechts zu prüfen. [P35, Art. 12]; [P6, Art. 34]; [P27]
Primärquellen dieses Abschnitts: [P35, Art. 2–4, 7, 11–13 und 16], [P6, Art. 31 und 34], [P8], [P11]–[P15], [P21], [P27].
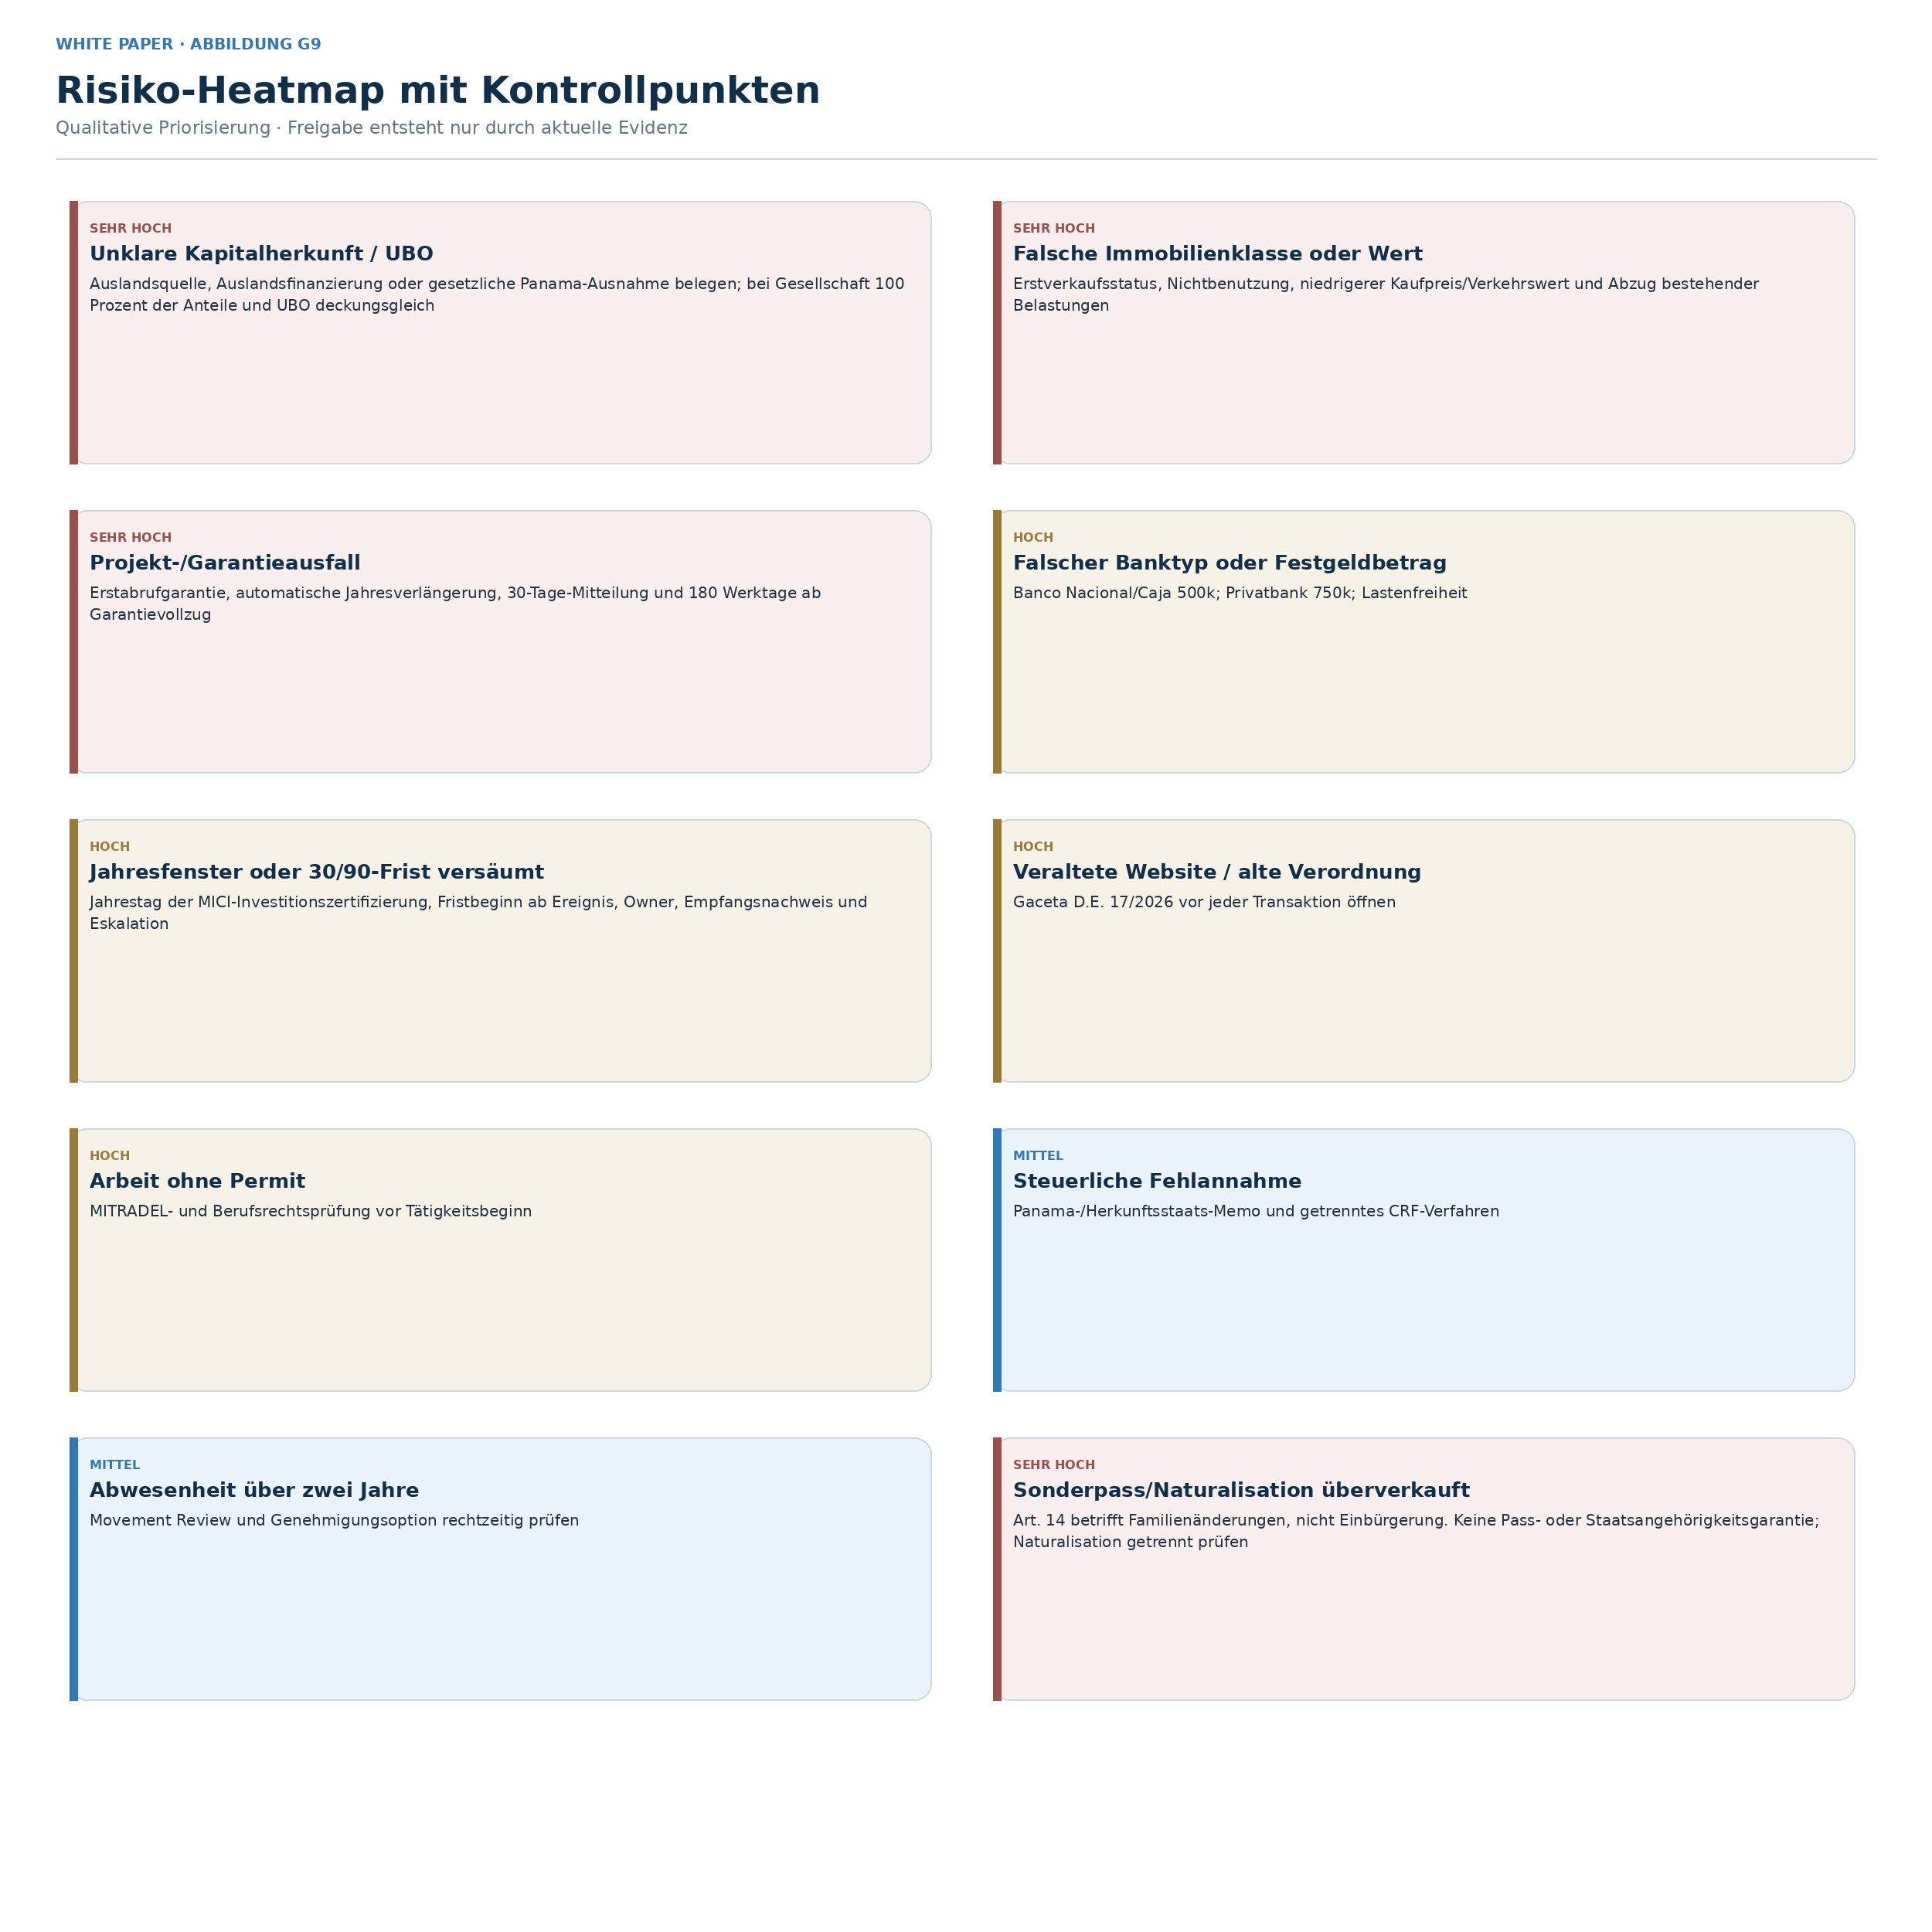
17 · Wann welche Route passt – und wann keine
Tabelle 30 · Qualitative Routenwahl
| Profil | Tendenz | Begründung / Vorbehalt |
|---|---|---|
| Eigennutzung in Panama, langfristiger Sachwert | Immobilie | Nur nach Titel-, Projekt-, Wert- und Steuerprüfung |
| Diversifiziertes reguliertes Portfolio gewünscht | Wertpapiere | Produktuniversum, Kursrisiko und fünfjährige Nachweislogik prüfen |
| Nominal gebundene Bankeinlage und institutioneller Bestandsnachweis priorisiert | Festgeld | Staatsbank ab B/.500.000 oder private Bank ab B/.750.000; Bank-, Zins-, Inflations-, Währungs- und Fälligkeitsrisiken bleiben |
| Kapital stammt aus komplexer Unternehmensstruktur | Keine Vorfestlegung | Zuerst UBO-/Source-of-Wealth-Aufbereitung |
| Kapital muss kurzfristig liquide bleiben | Eher ungeeignet | Fünfjährige Mindestbindung widerspricht Ziel |
| Alleiniger Zweck: schneller Pass | Ungeeignet | Keine Citizenship-by-Investment-Regel |
| Unsichere Strafregister-/Sanktionslage | Stop | Eligibility und Compliance vor jeder Investition klären |
17.1 Alternativen als Teil seriöser Beratung
Wenn die Kapitalbindung, Dokumentation oder Risikostruktur nicht passt, können andere panamaische Aufenthaltskategorien sachgerechter sein. Der Vergleich muss auf Tatbestand, Stufen, Arbeitsrecht, Familie, Nachweisdauer, tatsächlichem Lebensplan und Gesamtkosten beruhen – nicht nur auf dem niedrigsten Betrag.
Tabelle 31 · Kategorie-Screening ohne Detailberatung zu den Alternativen
| Leitfrage | Inversionista Calificado | Friendly Nations | Pensionado |
|---|---|---|---|
| Kernanknüpfung | qualifizierende Investition | Staatsangehörigkeit + aktueller Qualifikationsweg | qualifizierende lebenslange Pension |
| Residence-Struktur | direkt permanent | grundsätzlich zweistufig | eigene permanente Sonderkategorie |
| Kapitalbindung | fünf Jahre, hohe Schwellen | routeabhängig | Pension statt Investor-Kapital |
| Typischer Fit | hohes investierbares Vermögen, belastbare Evidenz | Listennationalität und passender Lebens-/Erwerbsweg | dauerhaft nachweisbare Pension |
| Hauptfehlannahme | Passkauf / 30-Tage-Garantie | alte 2012er Regeln | Arbeit und Steuer automatisch gelöst |
Die Tabelle ersetzt nicht die eigenständigen Whitepaper zu Friendly Nations und Pensionado. Sie dient nur dem frühen Go/No-Go-Screening, bevor der Mandant Kapital bindet.
MANDATSANNAHME Kein Investment darf allein deshalb empfohlen werden, weil es migrationsrechtlich qualifiziert. Anlagezweck und Residence-Zweck müssen getrennt vertretbar sein.
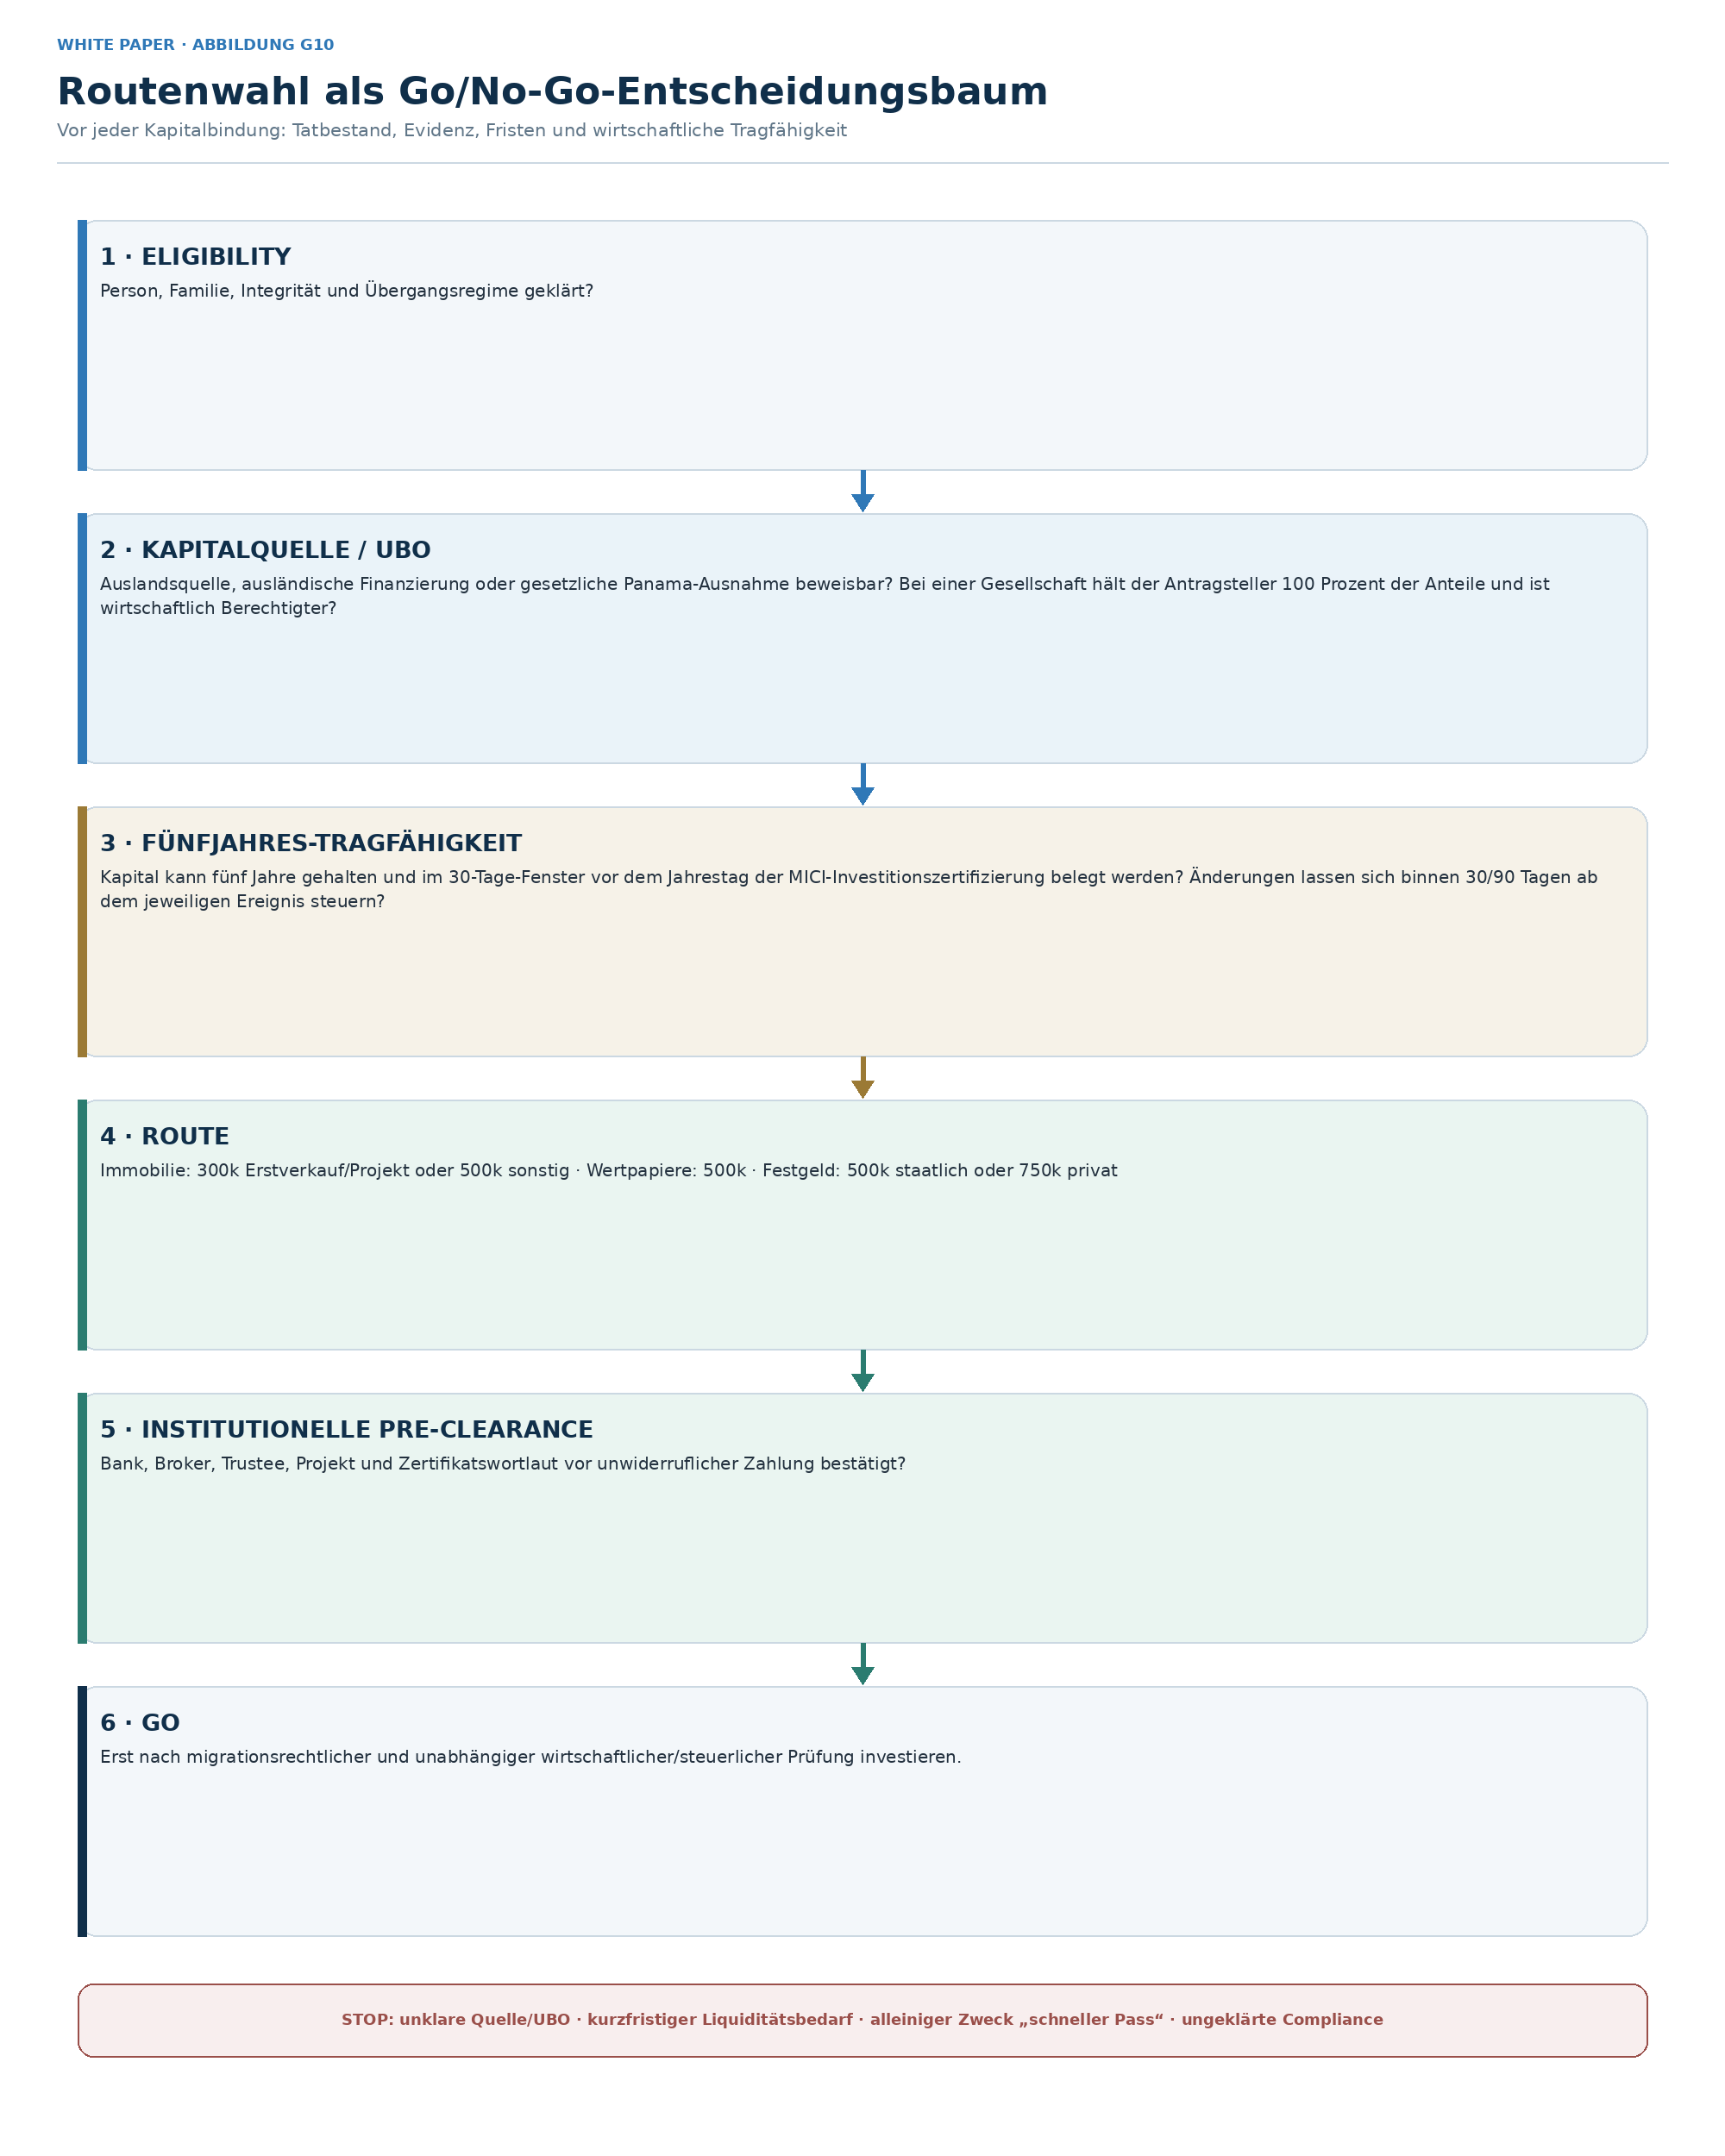
18 · Sechs Fallstudien
Die folgenden Fälle sind abstrahierte, fiktive Planungsbeispiele. Sie enthalten keine Mandantendaten und ersetzen weder Rechts-, Anlage- noch Steuerberatung.
Fall A · Bestandsimmobilie mit lokaler Finanzierung
Eine Antragstellerin erwirbt eine bereits bewohnte Bestandsimmobilie für B/.450.000. B/.300.000 sollen aus deutschem Verkaufserlös fließen; B/.150.000 soll eine lokale Bank finanzieren.
ANALYSE Nach D.E. 17/2026 nicht ausreichend. Für eine sonstige beziehungsweise Sekundärmarktimmobilie gilt grundsätzlich B/.500.000; die B/.300.000-Schwelle ist neuen, noch nicht bewohnten Erstverkaufs-/Projektfällen vorbehalten. Zudem darf nur der Mehrbetrag oberhalb der einschlägigen Schwelle lokal finanziert werden.
Fall B · Neubauprojekt mit Direktzahlung
Ein Ehepaar zahlt B/.320.000 vollständig an den Projektträger einer neuen, noch nicht bewohnten Erstverkaufsimmobilie. Das Objekt ist noch nicht abgesondert.
ANALYSE Grundsätzlich nur mit normgerechter, unwiderruflicher und unbedingter Bankgarantie auf erstes Anfordern, vollständigem Zahlungsnachweis und belastbarer Projekt-Due-Diligence. Bei einem Verstoß des Projektträgers ist MICI binnen 30 Kalendertagen zu informieren; nach Vollzug der Garantie läuft die 180-Werktage-Frist für eine Ersatzinvestition. Ein allein auf der Promesse beruhender Status darf drei Jahre nicht überschreiten.
Fall C · Wertpapierportfolio
Ein Unternehmer möchte B/.500.000 aus Dividenden in mehrere panamaische Emissionen investieren.
ANALYSE Vor Kauf sind Casa-de-Valores-Lizenz, SMV-Registrierung jedes Titels, Verwahrung und migrationsfähige Jahresbestätigung zu sichern. Dividendenbeschluss, Steuer-/Bankunterlagen und Transferkette bilden den Source-of-Wealth-Nachweis.
Fall D · Festgeld mit geplantem Lombardkredit
Eine Familie plant B/.750.000 Festgeld bei einer privaten Bank mit General License und möchte es später als Kreditsicherheit verwenden.
ANALYSE Die Verpfändung widerspricht der verlangten Lastenfreiheit. Bei Banco Nacional de Panamá oder Caja de Ahorros wäre alternativ eine qualifizierende Einlage ab B/.500.000 möglich; auch dort bleibt eine Beleihung unzulässig und der Bank-/Liquiditätsbedarf eigenständig zu prüfen.
Fall E · Investment über eine Holding
Der Antragsteller möchte die Immobilie über eine panamaische Gesellschaft oder Stiftung halten; die Mittel stammen aus einer europäischen Holding, an der er mittelbar beteiligt ist.
ANALYSE Eine Gesellschaft kann passen, wenn der Antragsteller 100 Prozent ihrer Anteile hält, wirtschaftlich Berechtigter ist und Anteilskette, Vertretung, Mittelbewegung und Source of Wealth lückenlos belegt sind. Eine Stiftung hat keine Anteile und ist im Normwortlaut nicht gleichgestellt; sie erfordert vor Zahlung eine schriftliche MICI-Pre-Clearance.
Fall F · Hauptziel Sonderpass
Ein Interessent will nur investieren, wenn der 2025 gesetzlich vorgesehene Sonderpass innerhalb von 30 Tagen ausgestellt wird.
ANALYSE Mandat nicht auf dieser Bedingung strukturieren. Residence-Programm und 30-Werktage-Regel sind operativ; der Sonderpass ist ein separates, am Stichtag nicht belastbar operationalisiertes Dokument und keine Staatsangehörigkeit. Auch der im April 2026 abgelaufene Regelungsauftrag ersetzt kein veröffentlichtes Ausführungsdekret. Erst nach amtlicher Ausführungsregel neu bewerten.
Primärquellen dieses Abschnitts: Eigene Fallkonzeption auf Grundlage [P35], [P11]–[P15].
19 · Häufig gestellte Fragen
19.1 Ist „Golden Visa“ der offizielle Name?
Nein. Der offizielle Status heißt Residente Permanente en calidad de Inversionista Calificado. „Golden Visa“ ist ein Markt- und Suchbegriff.
19.2 Erhalte ich direkt permanente Residenz?
Ja, bei Genehmigung dieses Programms ohne vorgeschaltete temporäre Zwei-Jahres-Stufe. Die Genehmigung bleibt eine hoheitliche Einzelfallentscheidung.
19.3 Welche Mindestbeträge gelten am 22. September 2026?
B/.300.000 für eine qualifizierende neue, noch nicht bewohnte Erstverkaufs-/Projektimmobilie; grundsätzlich B/.500.000 für sonstige Immobilien; B/.500.000 für qualifizierende Wertpapiere; B/.500.000 für Festgeld bei Banco Nacional de Panamá oder Caja de Ahorros; B/.750.000 für Festgeld bei einer privaten Bank mit General License.
19.4 Gilt die B/.300.000-Schwelle für jede Immobilie?
Nein. Seit D.E. 17/2026 ist sie auf qualifizierende neue, noch nicht bewohnte Erstverkäufe und geregelte Projektkäufe begrenzt. Für sonstige beziehungsweise Sekundärmarktimmobilien gilt grundsätzlich B/.500.000; maßgeblich ist zudem der niedrigere von Kaufpreis und Verkehrswert nach Abzug bestehender Belastungen.
19.5 Gibt es drei oder vier Investitionswege?
Wirtschaftlich sind es drei Anlageklassen. Rechtlich sind fünf Strukturen zu unterscheiden: erworbene Immobilie, Projektkauf über Promesse, Wertpapiere, Festgeld bei den beiden staatlichen Banken und Festgeld bei einer privaten Bank mit General License.
19.6 Kann ich den Mehrpreis einer Immobilie finanzieren?
Nur der Wert oberhalb der einschlägigen Immobilienschwelle darf nach D.E. 17/2026 über ein Hypothekendarlehen eines in Panama zugelassenen Instituts finanziert werden. Die B/.300.000- oder B/.500.000-Schwelle selbst muss durch den niedrigeren von Kaufpreis und Verkehrswert nach Abzug bestehender Belastungen getragen werden.
19.7 Kann ich ein Neubauprojekt nutzen?
Grundsätzlich ja, bei einer neuen, noch nicht bewohnten Erstverkaufsimmobilie über die normgerechte Promesse mit lizenziertem Trust oder vollständiger Direktzahlung samt unwiderruflicher, unbedingter Bankgarantie auf erstes Anfordern. Bei einem Verstoß des Projektträgers ist MICI binnen 30 Kalendertagen zu informieren; nach Vollzug der Garantie gilt die 180-Werktage-Ersatzfrist. Der auf einer Promesse beruhende Status ist auf drei Jahre begrenzt.
19.8 Kann ich Wertpapiere frei umschichten?
Nicht frei. Bei einem unverschuldeten Kursrückgang muss der Investor MICI binnen 30 Kalendertagen ab dem Wertverlust informieren und den Mindestbetrag binnen 90 Kalendertagen ab dem Wertverlust wiederherstellen. Verkauf, Fälligkeit, Corporate Action oder Austausch folgen der gesonderten 30-/90-Tage-Regel für Investitionsänderungen.
19.9 Darf ich das Festgeld beleihen?
Nein, die Einlage muss frei von Belastungen sein. Ein Lombard- oder Sicherungsrecht gefährdet die Qualifikation.
19.10 Müssen die Mittel aus dem Ausland stammen?
Grundsätzlich ja. D.E. 17/2026 berücksichtigt jedoch auch in Panama entstandene Beträge, deren Finanzierung durch eine ausländische Bank erfolgt oder über eine Kreditfazilität mit Garantie eines Kontos bei einer ausländischen Bank abgesichert ist. Unabhängig davon dürfen bei Festgeld in Banco Nacional de Panamá oder Caja de Ahorros sowie bei öffentlichen Schuldtiteln auch Mittel aus Panama eingesetzt werden. Source of Wealth und KYC bleiben zu belegen.
19.11 Kann eine Gesellschaft investieren?
Eine Gesellschaft kann investieren, wenn der Antragsteller 100 Prozent ihrer Anteile hält und wirtschaftlich Berechtigter ist. Register-, Organ-, Anteilseigner-, UBO- und Geldflussnachweise sind erforderlich. Stiftungen und Trusts sind nicht ausdrücklich gleichgestellt und benötigen schriftliche Vorabklärung.
19.12 Kann der Antrag vor meiner Einreise beginnen?
Ja, über einen besonders bevollmächtigten panamaischen Anwalt. Vor dem förmlichen Migrationsantrag bleiben filiación und gegebenenfalls Registrierung persönlich zu erledigen; nach Genehmigung zusätzlich biometrische Erfassung und Identitätsdokument.
19.13 Sind 30 Werktage garantiert?
Nein. D.E. 17/2026 nennt höchstens 15 Werktage für das MICI-Zertifikat, nachdem die Erfüllung der Voraussetzungen festgestellt wurde, und höchstens 30 Werktage für die SNM-Entscheidung nach vollständiger Erfüllung der Voraussetzungen ab förmlichem Antrag. Dokumentbeschaffung, KYC, Investment, Nachfragen und Kartenschritte liegen davor oder daneben.
19.14 Welche Angehörigen können einbezogen werden?
Ehegatten, Kinder und qualifizierende Eltern sind je Person nachzuweisen. Nach dem Verfahren geborene oder adoptierte minderjährige Kinder des Hauptantragstellers können über MICI einbezogen werden. Für einen Ehegatten, den der Hauptantragsteller erst nach Erteilung der permanenten Residenz heiratet, verweist D.E. 17/2026 auf Reagrupación Familiar beim SNM. Für später heiratende volljährige Dependents gilt eine eigene Regel.
19.15 Darf ich mit der Residence arbeiten?
Residence und Arbeitserlaubnis sind getrennt. Für qualifizierte Investoren sieht MITRADEL insbesondere Typ 4B vor; Tätigkeit und Berufsrecht müssen gesondert geprüft werden.
19.16 Werde ich automatisch in Panama steuerlich ansässig?
Nein. Art. 762-N, tatsächliche Aufenthaltstage, Bindungen und der DGI-Nachweis gelten eigenständig. Auch ausländische Steuerpflicht kann fortbestehen.
19.17 Ist ausländisches Einkommen immer steuerfrei?
Nein. Panama arbeitet territorial, aber die Quellenqualifikation nach Código Fiscal und Spezialregeln entscheidet. Pauschalaussagen sind unzulässig.
19.18 Kann ich nach fünf Jahren automatisch eingebürgert werden?
Nein. D.E. 17/2026 schafft keinen Einbürgerungsweg über MICI. Art. 10 Nr. 1 der Verfassung nennt fünf aufeinanderfolgende Residence-Jahre nur als eine Voraussetzung des allgemeinen Naturalisationverfahrens. Weitere Voraussetzungen und die behördliche Entscheidung bleiben eigenständig.
19.19 Gibt Ley 493/2025 sofort einen panamaischen Pass?
Nein. Sie schafft eine Grundlage für einen besonderen Pass bzw. ein Reisedokument, das keine Nationalität verleiht. Der gesetzliche Sechsmonatsauftrag zur Ausführung endete im April 2026; ein belastbar operatives Ausführungsverfahren konnte am Stichtag dennoch nicht verifiziert werden.
19.20 Was passiert, wenn das Investment vor fünf Jahren wegfällt?
MICI ist bei einer Investitionsänderung binnen 30 Kalendertagen ab der Änderung zu informieren; die gleich- oder höherwertige neue Investition ist binnen 90 Kalendertagen ab der Änderung zu zertifizieren. Bei höherer Gewalt kann eine zusätzliche Frist von höchstens 90 Tagen beantragt werden. Für unverschuldete Kursverluste und den Vollzug einer Projektgarantie gelten eigene Auslöser beziehungsweise Fristen.
19.21 Wie oft muss ich nach Panama reisen?
Art. 31 D.L. 3/2008 nennt mehr als zwei Jahre Abwesenheit als Aufhebungsgrund, sofern nicht gerechtfertigt und genehmigt. Eine universelle 24-Stunden-Regel gibt der Normtext nicht vor.
19.22 Wann ist die Investition nach fünf Jahren frei?
Nach Ablauf der fünfjährigen Mindestbindung darf der Investor die Investition nach Art. 13 D.E. 17/2026 veräußern, übertragen oder belasten. Er muss MICI binnen 30 Kalendertagen informieren; MICI übermittelt dem SNM die Investitionsprüfung binnen höchstens 15 Werktagen. Beginn und Ende der Mindestbindung, die Jahresnachweise und offene Änderungen sind vorher zu bestätigen.
Primärquellen dieses Abschnitts: Antworten auf Grundlage der in den jeweiligen Kapiteln ausgewiesenen Primärquellen; Detailfragen bleiben einzelfallbezogen.
20 · Anwaltliche Schlussfolgerung
Das Golden-Visa-Programm Panamas ist seit D.E. 17/2026 in drei Anlageklassen und fünf rechtlich unterschiedliche Investitionsstrukturen gegliedert. Es gewährt direkte permanente Residenz, verlangt eine fünfjährige Mindestbindung und verbindet MICI-Zertifizierung mit einer gesonderten SNM-Entscheidung. Die praktische Schwierigkeit liegt im Zusammenspiel von Schwelle, Erstverkaufsstatus, Bewertung, Eigentum, wirtschaftlicher Berechtigung, Kapitalquelle, institutionellen Zertifikaten und fortlaufender Statuspflege.
Der Immobilienweg ist seit September 2026 stärker differenziert: B/.300.000 sind auf neue, noch nicht bewohnte Erstverkaufs-/Projektfälle begrenzt; sonstige Immobilien beginnen grundsätzlich bei B/.500.000. Wertpapiere können auf mehrere Investmentkonten verteilt werden. Beim Festgeld stehen B/.500.000 bei den beiden staatlichen Banken B/.750.000 bei privaten Banken gegenüber; mehrere Festgeldkonten sind nur bei derselben Bank und mit mindestens B/.200.000 je Konto vorgesehen.
Für Fischer & Cie. folgt daraus ein mandatsbezogener Standard: erst Eligibility, Übergangsregime und Compliance, dann Struktur und Pre-Clearance, erst danach irreversible Investition. Nach Genehmigung enden die Risiken nicht; das gesetzliche Jahresfenster, die 30-/90-Tage-Regeln, Abwesenheit, Familienänderungen und Arbeitsrecht benötigen einen eigenen Wartungsprozess.
Dieses Whitepaper trennt gesicherte Rechtslage, amtlichen Behördenhinweis und nicht abschließend veröffentlichte Praxis. Es berücksichtigt D.E. 17/2026, die fortgeltenden allgemeinen Migrationsregeln, die Bankaufsichtsdokumente, Ley 493/2025 und die für DACH-Mandanten relevante Beweisorganisation. Die am Prüfstichtag noch nicht aktualisierte MICI-Programmseite und fehlende neue Checklisten werden nicht als aktuelles Recht ausgegeben.
KERNAUSSAGE Golden Visa ist kein Kaufprodukt. Es ist ein fünfjährig zu führendes Rechts-, Investment- und Evidenzprojekt mit festen Nachweis- und Reaktionsfristen.
A · Master-Checkliste Erstantrag
| ID | Kontrolle | Mindestinhalt | Owner |
|---|---|---|---|
| A01 | Eligibility Memo | Person, Familie, Integrität, Einreise, Sanktionen | Kanzlei |
| A02 | Routenentscheidung | 300k Erstverkauf/Projekt; 500k Sekundärmarkt/Wertpapiere/Staatsbank; 750k Privatbank plus Risikoprofil | Mandant/Kanzlei |
| A03 | Ownership Map | Rechtlicher Eigentümer; bei Gesellschaft 100 Prozent der Anteile und Beneficial Owner | Kanzlei/CPA |
| A04 | Source-of-Wealth Memo | Vermögensentstehung | Mandant/Tax |
| A05 | Transfer Map | Ausgangskonto bis Zielkonto; Art.-1-Finanzierung oder gesetzliche Panama-Quellenausnahme | Bank/Kanzlei |
| A06 | Bank-/Broker-Pre-Clearance | KYC und Zertifikatswortlaut | Finanzinstitut |
| A07 | Passkopien | Vollständig, gültig, Namensgleichheit | Mandant/Notar |
| A08 | Strafregister | Richtiger Staat, Apostille, Aktualität | Mandant |
| A09 | Gesundheitszeugnis | Panama, Frist | Mandant/Arzt |
| A10 | Familienurkunden | Heirat, Geburt, Sorgerecht, Abhängigkeit | Mandant |
| A11 | Gesellschaftsdossier | Register, Anteile, Organe, 100-Prozent-Eigentum und UBO; Stiftung/Trust nur nach Pre-Clearance | Kanzlei |
| A12 | Investment Evidence Map | Route vollständig | Kanzlei/Institution |
| A13 | MICI-Zertifikat | Route, Betrag, UBO, Kapitalquelle/Ausnahme, Regime | MICI |
| A14 | Gebührenbelege | Tesoro und SNM je Person | Kanzlei |
| A15 | SNM-Einreichungscheck | Art. 28 + Sonderregeln | Kanzlei |
| A16 | Filiation/Reiseplan | Persönliche Schritte und Karte | Mandant/Kanzlei |
| A17 | Maintenance-Docket | Jahre 1–5, 30-Tage-Fenster vor Zertifizierungsjahrestag, 30-/90-Tage-Änderungen, Abwesenheit | Kanzlei |
B · Routenbezogene Evidence Maps
B.1 Immobilie – eingetragen
- Kauf-/Closing-Vertrag, Zahlungsbelege und Banktransferkette.
- Aktuelles Zertifikat des Registro Público: Eigentümer, Folio, Wert, Lasten.
- ANATI-Zertifizierung des Immobilienwerts.
- Schwelle und Finanzierung: B/.300.000 nur bei neuer, noch nicht bewohnter Erstverkaufsimmobilie; sonst grundsätzlich B/.500.000. Nur der Mehrwert oberhalb der Schwelle darf lokal hypothekarisch finanziert werden.
- Bei Gesellschaft: Register-, Anteilseigner-, Organ- und UBO-Unterlagen.
- Jährlicher Eigentums-/Fortbestandsnachweis im 30-Kalendertage-Fenster vor dem Jahrestag der Genehmigung der MICI-Investitionszertifizierung bis zum Ende der fünfjährigen Bindung.
B.2 Immobilie – Promesse/Treuhand
- Notariell beglaubigte Promesse über eine neue, noch nicht bewohnte Erstverkaufsimmobilie ab B/.300.000.
- Treuhandvertrag mit lizenziertem panamaischem Institut.
- Gesamtbetrag und teilweiser Auszahlungsmechanismus für Promesse-Verpflichtungen.
- Treuhänderbescheinigung über Einzahlung, Auszahlungen und Fortbestand; Projektstatus im gesetzlichen Jahresfenster nachweisen.
- Projekt-, Titel-, Bau-, Genehmigungs- und Insolvenz-Due-Diligence.
- Rückabwicklungs- und migrationsrechtlicher Substitutionsplan.
B.3 Immobilie – Direktzahlung/Bankgarantie
- Notariell beglaubigte Promesse und vollständiger Zahlungsnachweis.
- Unwiderrufliche, unbedingte Bankgarantie auf erstes Anfordern zugunsten des Investors über mindestens den Investitionsbetrag.
- Garantie jeweils höchstens ein Jahr mit automatischer jährlicher Verlängerung bis Errichtung, Absonderung und Eintragung; Sicherungslücken ausschließen.
- Jährliche Vorlage im gesetzlichen 30-Tage-Fenster; bei Projektträgerverstoß MICI-Mitteilung binnen 30 Kalendertagen, bei Garantieauszahlung 180-Werktage-Ersatzfrist und Drei-Jahres-Grenze der Promesse überwachen.
- Abtretung, Vertragsänderung oder Wegfall binnen 30 Kalendertagen anzeigen; Ersatzregime vor Vollzug prüfen.
B.4 Wertpapiere
- Zertifikat Casa de Valores: Investor, Betrag, Titel, Verwahrstelle.
- Beglaubigte Resolution der gültigen SMV-Lizenz.
- SMV-Zertifikat über Registrierung der Titel.
- Handels-/Settlement-Belege und ausländische Transferkette.
- Jährliche Bestandsbestätigung; bei unverschuldetem Kursrückgang Mitteilung binnen 30 und Wiederauffüllung binnen 90 Kalendertagen ab Wertverlust, bei sonstigen Änderungen 30-/90-Tage-Prozess ab Änderung.
B.5 Festgeld
- Beglaubigtes Festgeldzertifikat: Inhaber, Betrag, Laufzeit; B/.500.000 nur bei Banco Nacional de Panamá oder Caja de Ahorros, sonst B/.750.000 bei privater Bank mit General License. Mehrere Konten nur bei derselben Bank und mit mindestens B/.200.000 je Konto.
- Bankzertifikat: Existenz, Inhaber, Betrag, Laufzeit, Lastenfreiheit und Kapitalquelle; enge Panama-Quellenausnahme nur für die beiden staatlichen Banken.
- Institut und Schwelle verifizieren: Banco Nacional/Caja de Ahorros oder private Bank mit General License.
- SWIFT-/Transferbelege und KYC-Dossier.
- Jährlicher Fortbestandsnachweis im gesetzlichen Fenster; Fälligkeit oder Bankwechsel nach 30-/90-Tage-Regeln steuern.
C · Immobilien-Due-Diligence vor Residence-Due-Diligence
Tabelle C1 · Mindestprüfung
| Bereich | Prüffrage | Ergebnis im Closing Memo |
|---|---|---|
| Titel | Eigentümer, Folio, Lasten, Vormerkungen, Streit? | Registerauszug + Abweichungsanalyse |
| Kataster/Wert | Kaufpreis, Verkehrswert, Belastungen, Erstverkaufsstatus und ANATI-Daten ausreichend? | Zertifikat + Bewertungsabgleich |
| Verkäufer/Projekt | Vertretung, UBO, Genehmigungen, Finanzierung? | Corporate/AML Memo |
| Bau | Genehmigungen, Fortschritt, Abnahme, PH/Segregation? | Technischer Report |
| Vertrag | Zahlungsplan, Rücktritt, Verzug, Gewährleistung? | Redline + Risikoliste |
| Sicherung | Trust oder unwiderrufliche, unbedingte Erstabrufgarantie normkonform? | Legal Opinion / Bankbestätigung |
| Steuern/Gebühren | Transfer-, Immobilien- und Haltekosten? | Budget + Tax Review |
| Maintenance | Jährliche Evidenz praktisch lieferbar? | 5-Jahres-Docket |
D · Bank- und KYC-Dossier
- Pass, Wohnsitz, Steueridentifikationsnummern und Steueransässigkeiten.
- Berufs-/Geschäftsprofil; Unternehmensregister und Organigramm.
- Vermögensübersicht und nachvollziehbare Vermögensentstehung.
- Quelle des konkreten Investitionsbetrags mit mindestens zwölf Monaten Kontext, sofern verlangt.
- Steuererklärungen, Jahresabschlüsse, Kauf-/Verkaufsverträge oder Erbnachweise.
- Sanktions-/PEP-/Adverse-Media-Selbstauskunft und Erklärung möglicher Treffer.
- Transferplan: Ausgangsbank, Zwischenbank, Zielinstitut, Währung, Verwendungszweck.
- Muster des migrationsrechtlich erforderlichen Bankzertifikats vorab akzeptieren lassen.
E · Projektplan und kritischer Pfad
Tabelle E1 · 30/60/90-plus-Plan
| Fenster | Arbeitspaket | Freigabe |
|---|---|---|
| T-90 bis T-60 | Eligibility, Route, UBO, Source of Wealth, Institutionen anfragen | Go/No-Go |
| T-60 bis T-30 | KYC, Urkunden, Vertragsprüfung, Zertifikatsmuster | Structure Freeze |
| T-30 bis T-10 | Investment Closing, Apostillen, Übersetzungen | Evidence Complete |
| T-10 bis T-1 | MICI-Paket, Gebühren, Übergangsregime, SNM-Pre-Filing | Partner Sign-off |
| MICI T0 | Erfüllung der MICI-Voraussetzungen; danach höchstens 15 Werktage | Eingangsbestätigung |
| SNM T0 | Vollständige Voraussetzungen + förmlicher SNM-Antrag; danach höchstens 30 Werktage | Resolution |
| Nach Bescheid | Karte, Arbeit, Steuer, Maintenance | Post-Approval Memo |
F · Budget-Arbeitsblatt
Tabelle F1 · Budget ohne Doppelzählung
| Kostenblock | Fix / variabel | Betrag | Beleg / Angebot |
|---|---|---|---|
| Qualifikationskapital | Fix je Route | _____ | Investmentvertrag |
| Tesoro Nacional | Fix je Person | _____ | D.E. 17/2026 |
| SNM Repatriierungsdepot | Fix je Person | _____ | D.E. 17/2026 |
| Anwaltshonorar | Variabel | _____ | Mandatsangebot |
| Notar/Apostille/Übersetzung | Variabel | _____ | Angebote |
| Bank/Broker/Trust/Garantie | Variabel | _____ | Institutsangebot |
| Register/ANATI/Closing | Variabel | _____ | Closing Statement |
| Steuern/Abgaben Investment | Variabel | _____ | Tax/Closing Memo |
| Reise/Filiation/Karten | Variabel | _____ | Reiseplan |
| Jährliche Maintenance Jahre 1–5 | Variabel | _____ | 30-Tage-Fenster vor Zertifizierungsjahrestag + 30-/90-Tage-Prozess |
| Puffer | Empfohlen | _____ | Mandantenentscheidung |
G · Fallbezogene Prüfungen vor Transaktion
QUALITÄTSSTATUS D.E. 17/2026 beantwortet zentrale Schwellen-, Frist- und Reinvestitionsfragen neu. Die folgenden Punkte betreffen weiterhin fehlende oder noch nicht aktualisierte Checklisten, Formulare und institutionelle Umsetzung und müssen vor einem konkreten Filing oder einer unwiderruflichen Transaktion schriftlich bestätigt werden.
1. Aktualisierte MICI-/SNM-Checkliste und Formulare auf ausdrückliche Anpassung an D.E. 17/2026 prüfen; die am Prüfstichtag abrufbare MICI-Seite ist inhaltlich überholt.
2. Auslöser der 15-Werktage-MICI-Frist, Feststellung der vollständigen Erfüllung der Voraussetzungen und Umgang mit Nachforderungen anhand der Eingangs- und Prüfbestätigung dokumentieren.
3. Genaue Dokumentgültigkeiten nach Ausstellungsland und aktuellem SNM-Filing-Standard bestätigen.
4. Garantieform auf Unwiderruflichkeit, Unbedingtheit und erstes Anfordern nach D.E. 17/2026 prüfen; SBP-Muster 2025 nicht ungeprüft übernehmen.
5. Annual-Certification-Form, Einreichungsweg, Zuständigkeit und Empfangsnachweis dokumentieren; Einreichung in die 30 Kalendertage vor dem Jahrestag der Genehmigung der MICI-Investitionszertifizierung legen.
6. Marktwertschwankung, 30-Tage-MICI-Mitteilung und 90-Tage-Wiederauffüllung jeweils ab Eintritt des Wertverlusts sowie Fälligkeit und Titelaustausch in Broker- und Kanzleiprozesse übersetzen.
7. Repatriierungsdepot: Rückzahlbarkeit und aktuelle Abwicklung nicht als gesichert darstellen, bevor Behördenpraxis bestätigt ist.
8. Dependent-Definition, insbesondere volljährige Kinder und Eltern, mit aktuellem Filing-Standard konsolidieren.
9. Aktuelle private Gebühren-/Kostenmatrix und typische Drittanbieterpreise ergänzen.
10. Alle Website-Links unmittelbar vor Veröffentlichung erneut prüfen; Rechtsänderungsmonitoring protokollieren.
H · Quellenregister
H.1 Normen und Verfahrensgrundlagen
| Kürzel | Quelle und Fundstelle | Link / Abruf |
|---|---|---|
| [P1] | D.E. 722/2020, Gaceta 29136; historische Ausgangsnorm, seit 16.09.2026 durch D.E. 17/2026 ersetzt | Original / Behördenquelle öffnen Abruf: 03.10.2026 |
| [P2] | D.E. 109/2022, Gaceta 29643-A; historische Änderung, seit 16.09.2026 ersetzt | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P3] | D.E. 193/2024, Gaceta 30140-B; historische Änderung, seit 16.09.2026 ersetzt | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P4] | Procuraduría – Infojurídica; historische Metadaten und Einordnung zu D.E. 193/2024 | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P5] | MICI-Programmportal; am 22.09.2026 weiterhin mit D.E. 722 und früheren, undifferenzierten Schwellen, gegenüber D.E. 17/2026 überholt | Original / Behördenquelle öffnen Abruf: 22.09.2026 |
| [P6] | Decreto Ley 3/2008, Gaceta 25986; insb. Art. 28, 31 und 34: Basisdossier, Aufhebungsgrund, Verfahren | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P7] | D.E. 320/2008, Gaceta 26104: Ausführungsrahmen zum Migrationsrecht | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P8] | D.E. 6/2023, Gaceta 29760-C; insb. Arbeitsgenehmigungen und Kategorie 4B | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P9] | MITRADEL – Clasificación 4: Tipo 4B, Unterlagen, Verlängerung, Laufzeit und amtlicher Kartenkostenwortlaut | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P10] | MITRADEL – aktuelle Kostentabelle für Arbeitserlaubnisse; vor Filing gegen Zahlungsanweisung prüfen | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P11] | SBP Circular SBP-DJ-0043-2022: Mindestangaben bankseitiger Investitions-/Transferzertifikate | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P12] | SBP Circular SBP-DJ-0017-2022: Bankzertifikat für Festgeld im Inversionista-Calificado-Verfahren | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P13] | SBP Circular SBP-DJ-0075-2025: Zertifizierung nach D.E. 193/2024 und Modell der Erfüllungsgarantie | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
H.2 Fachbehörden, Register, Statistik und berufliche Nachweise
| Kürzel | Quelle und Fundstelle | Link / Abruf |
|---|---|---|
| [P14] | SMV – laufende Übersicht regulierter Casas de Valores; Status am Ordertag archivieren | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P15] | SMV – Emittenten mit registrierten Werten; Stand der Liste am Ordertag prüfen | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P16] | ANATI / Panamá Digital – Certificación de Valor Catastral | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P17] | Registro Público de Panamá – Servicios y Consultas Registrales: Immobilien- und Gesellschaftsnachweise | Amtliches Serviceportal öffnen Portalverweis geprüft: 03.10.2026. Der Direktabruf war bei unserer Prüfung durch eine Zugriffssperre beschränkt. |
| [P18] | DGI – Art. 762-N-Hinweis und RUC/NT für natürliche Personen; 183-Tage-Regel | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P19] | DGI – Certificado de Residencia Fiscal: e-Tax, Unterlagen und ungefährer Bearbeitungszeitraum | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P20] | Asamblea Nacional – Constitución Política; insb. Art. 10 und 40 sowie Naturalisation/berufsrechtliche Einordnung | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P21] | Ley 493/2025, Infojurídica: Änderung der Ley 32/2013, Gaceta 30397-A, Inkrafttreten 29.10.2025 | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P22] | Ley 33/2010, Gaceta 26566-A: Änderungen des Código Fiscal, darunter Art. 694 zur Quellenqualifikation | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P23] | SBP – Acuerdos Bancarios: Acuerdo 1-2026, Gaceta 30450-A, Präventionsrahmen für Banken und Treuhand | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P24] | SBP – amtliche Erläuterung zu Acuerdo 1-2026 und verstärkter risikobasierter Sorgfalt | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P25] | SBP – Implementierungsschulung vom 10.07.2026: Kunde, Beneficial Owner, Risikoklassifizierung und Monitoring | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P26] | SNM – aktuelle FAQ und Formulare/Registrierungsinformationen | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P27] | SNM – Services: Registro de Extranjería sowie Bearbeitung von reconsideraciones und apelaciones | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P28] | SNM – vorläufige Aufenthaltsstatistik Januar–August 2026, Stand 31.08.2026. Die Monatswerte für Januar–Juli ergeben weiterhin die im Text zitierten 219 Genehmigungen Inversionista Calificado (Januar–August: 258). | Original / Behördenquelle öffnen Abruf: 03.10.2026 |
| [P29] | Fischer & Cie. – berufliches Profil Karen Dorcy, LL.M., Idoneidad Nr. 10179 | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P30] | Órgano Judicial – offizielle Consulta de Idoneidades de Abogados | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P31] | DGI – Normativa de Tributación Internacional: Ley 52/2012, D.E. 958/2013 und Resoluciones 201-0354/2016 sowie 201-9673/2021 zum Certificado de Residencia Fiscal | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P32] | DGI – Listado de Convenios: geltende, verhandelte, unterzeichnete und ratifizierte CDI; DACH-Status am Stichtag | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P33] | Tribunal Electoral – Dirección Nacional de Cedulación: amtliche Leistungsübersicht für Identitätsdokumente | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P34] | Ley 493/2025, Gaceta 30397-A vom 29.10.2025: amtlicher Gesetzestext zur Änderung der Ley 32/2013 | Original / Behördenquelle öffnen Abruf: 31.08.2026 |
| [P35] | D.E. 17/2026 vom 08.09.2026, Gaceta Oficial Digital No. 30613 vom 16.09.2026, S. 23–37; aktuelle Vollnorm, Art. 1–18 | Original / Behördenquelle öffnen Abruf: 22.09.2026 |
Die unverändert übernommenen Onlinequellen wurden am 31. August beziehungsweise 1. September 2026 abgerufen. D.E. 17/2026, die Gaceta Oficial No. 30613, die weiterhin nicht aktualisierte MICI-Programmseite und die rechtstragenden Aussagen wurden am 22. September 2026 erneut geprüft. Spanischsprachige Originalnormen und amtliche Veröffentlichungen gehen verkürzten Behörden- oder Marketingdarstellungen vor.
I · Glossar Spanisch–Deutsch
| Spanisch | Deutsch / Funktion |
|---|---|
| apoderado legal | bevollmächtigter panamaischer Rechtsanwalt |
| beneficiario final | wirtschaftlich Berechtigter |
| Casa de Valores | lizenzierter Wertpapierintermediär |
| certificación | amtliche/institutionelle Bescheinigung |
| depósito a plazo fijo | Festgeld |
| DIGESI | ältere/portalbezogene Bezeichnung einer MICI-Investorenservice-Einheit; aktuelle Organisation und Antragsempfänger am Filingtag prüfen |
| fiduciaria / fideicomiso | Treuhandgesellschaft / Treuhandvermögen |
| gravamen | Belastung, insbesondere dingliche Last/Sicherheit |
| inversionista calificado | qualifizierter Investor im migrationsrechtlichen Sinn |
| paz y salvo | Bescheinigung über das Nichtbestehen fälliger Verpflichtungen |
| permiso de residente permanente | permanente Aufenthaltserlaubnis |
| promesa de compraventa | verbindlicher Kaufvorvertrag |
| registro de extranjería / filiación | Ausländerregistrierung / persönliche Erfassung |
| RUEX | registerbezogene Bezeichnung im Ausländer-/Identitätsverfahren; konkrete Funktion anhand aktueller SNM-Anweisung bestätigen |
| repatriación | Rückführung; hier besonderes Depot |
| pasaporte especial | besonderer Pass bzw. Reisedokumentstatus nach Ley 493/2025; keine Nationalität |
| títulos valores | Wertpapiere |
| ventanilla especial | spezialisierte Einreichungs-/Bearbeitungsstelle |
J · 30/10/1-Tage-Pre-Filing-Check
Tabelle J1 · Finale Qualitätskontrolle
| Zeitpunkt | Kontrolle | Freigabekriterium |
|---|---|---|
| T-30 | Alle Auslandsurkunden, Übersetzungen, Namen, Passgültigkeit | Keine offene Korrektur/Apostille |
| T-30 | Investment, UBO, Transferkette, institutionelle Zertifikate | Evidence Map vollständig |
| T-10 | MICI-Zertifikat, Gebühren, Vollmacht, Antragsformulare | Vier-Augen-Prüfung |
| T-10 | Dependents je Person | Verwandtschaft/Abhängigkeit und Beträge stimmen |
| T-1 | Norm-/Checklistenänderungen seit Partner-Sign-off | Monitoring-Protokoll ohne Treffer oder eingearbeitet |
| T-1 | Scans, Reihenfolge, Dateinamen, Originale, Zahlungsbelege | Filing Pack identisch zur Masterliste |
| T-1 | Post-Filing-Kalender | Nachfragen, Reise, Karte, Annual Certification terminiert |
K · Primärquellen- und Behauptungsmatrix
Tabelle K1 · Zentrale Aussagen und Fundstellen
| Behauptung | Primärfundstelle | Aussagequalität | Prüfdatum |
|---|---|---|---|
| direkte permanente Residenz | [P35, Art. 1 und 11] | Rechtslage + Behördenhinweis | 22.09.2026 |
| Immobilie B/.300.000 Erstverkauf/Projekt; sonst B/.500.000 | [P35, Art. 2] | Rechtslage | 22.09.2026 |
| Immobilienwert = niedrigerer Kaufpreis/Verkehrswert minus Belastungen | [P35, Art. 2] | Rechtslage; Bewertungsumsetzung als Praxis-Gate | 22.09.2026 |
| Wertpapiere ab B/.500.000 | [P35, Art. 3] | Rechtslage | 22.09.2026 |
| Festgeld B/.500.000 staatlich / B/.750.000 privat; fünf Jahre; lastenfrei | [P35, Art. 4]; [P12] | Rechtslage + Aufsicht | 22.09.2026 |
| Kapitalquelle, ausländische Finanzierung und Panama-Ausnahmen | [P35, Art. 1 und 3–5]; [P11] | Rechtslage + Behördenhinweis | 22.09.2026 |
| Tesoro und Repatriierungsdepot | [P35, Art. 9] | Rechtslage | 22.09.2026 |
| MICI höchstens 15 / SNM höchstens 30 Werktage nach jeweiligem Vollständigkeitsereignis | [P35, Art. 7 und 11] | Rechtslage; keine Gesamtzeitgarantie | 22.09.2026 |
| fünfjährige Erhaltung; Jahresfenster 30 Tage; Investitionswechsel 30/90 | [P35, Art. 2–4 und 13] | Rechtslage; Form/Empfangsnachweis als Praxis-Gate | 22.09.2026 |
| Abwesenheit über zwei Jahre | [P6, Art. 31 Ziff. 3]; [P5] | Rechtslage | 22.09.2026 |
| Arbeitserlaubnis Typ 4B | [P8]; [P9] | Rechtslage + Behördenhinweis | 22.09.2026 |
| Steuerresidenz >183 Tage | [P18]; [P31] | Behördenwiedergabe der Norm | 22.09.2026 |
| Sonderpass-Grundlage ohne Nationalität | [P21]; [P34] | Gesetzliche Grundlage | 22.09.2026 |
| Sonderpass-Ausführung nicht verifiziert | [P21]; [P34]; amtliche Recherche Gaceta/Passbehörde/SNM | negatives Rechercheergebnis; kein Nichtbestehensbeweis | 22.09.2026 |
| 219 Genehmigungen bis Juli 2026 | [P28] | vorläufige amtliche Statistik | 22.09.2026 |
| kein MICI-Einbürgerungsweg; Naturalisation eigenständig | [P20, Art. 10]; [P35, Art. 14 zur Abgrenzung] | Verfassungsrecht + Abgrenzung; keine automatische Einbürgerung | 22.09.2026 |
Die Matrix belegt nicht jede erläuternde Aussage des Whitepapers einzeln, sondern die zentralen Claims mit erhöhtem Beratungs- oder Marketingrisiko. Normtext und aktuelle Vollfassung sind vor dem konkreten Mandat erneut zu öffnen.
L · Praxisfragen mit schriftlichem Bestätigungsbedarf
Tabelle L1 · Pre-Transaction-Gates
| ID | Frage | Bestätigende Stelle / Dokument | Deadline |
|---|---|---|---|
| L01 | Bewertungsstandard, zugelassener Gutachter, Erstverkaufsstatus und Nachweis der Nichtbenutzung | MICI-Filing-Memo / aktuelle Zertifizierungsanweisung | vor Kauf/Closing |
| L02 | Garantie nach D.E. 17/2026: unwiderruflich, unbedingt, auf erstes Anfordern; aktualisiertes Bankmuster | ausstellende Bank + Rechtsprüfung + SBP-Modell | vor Direktzahlung |
| L03 | MICI-Mitteilung bei Kursverlust, 90-Tage-Wiederauffüllung, Fälligkeit und Corporate Action | MICI + Casa de Valores/SMV-Dokumentation | vor Order |
| L04 | Banktyp/Schwelle, Zinsen, Fälligkeit und 30-/90-Tage-Reinvestition | Bank + MICI-tauglicher Zertifikatswortlaut | vor Einzahlung |
| L05 | Form, Zuständigkeit und Empfangsnachweis des Jahresnachweises im 30-Tage-Fenster | MICI-Anweisung; Genehmigungsdatum der Investitionszertifizierung | vor erstem Jahresnachweis |
| L06 | Dependent-Alter, Studium, Elternabhängigkeit | aktuelle MICI/SNM-Checkliste | vor Familienstruktur |
| L07 | Gebühren minderjähriger Dependents | aktuelle Zahlungsanweisung SNM/Tesoro | vor Bankschecks |
| L08 | Rückzahlung/Verwendung Repatriierungsdepot | SNM-Verfahrensauskunft / Rechtsprüfung | vor Budgetfreigabe |
| L09 | persönliche Schritte, filiación, Migrationskarte, RUEX und gegebenenfalls Cédula | SNM/Registro de Extranjería/TE-Terminplan | vor Reisebuchung |
| L10 | MITRADEL-Gesamtkosten Typ 4B | aktuelle Kostenaufstellung/Zahlungsanweisung | vor Arbeitsantrag |
| L11 | Sonderpass-Ausführungsverordnung und operative Annahme | Gaceta + Autoridad de Pasaportes + Formular | vor jeder Leistungszusage |
ENTSCHEIDUNGSREGEL Kein L-Gate darf durch einen Blog, Maklerprospekt oder mündliche Aussage geschlossen werden. Erforderlich ist ein aktuelles amtliches Dokument, eine schriftliche Behörden-/Institutsbestätigung oder ein fallbezogenes anwaltliches Memo mit offengelegter Grundlage.
FISCHER & CIE. · FACHWISSEN AUS PANAMA
Dorcy, Karen: Golden Visa Panama – Residente Permanente en calidad de Inversionista Calificado. Fachkommentar, Fassung 2.2, Rechtsstand 22.09.2026, jeweiliges Kapitel und Quellenverweis.
Zum vollständigen Quellenregister